


今天咱们来做一期基础科普,聊一聊 IUL,也就是指数型万能寿险(Indexed Universal Life Insurance)。通过了解它,咱们也能从中窥探成熟市场的险种特点,更深刻地理解保险的功能与意义。
IUL 从名字就能看出,它包含几个关键特点:寿险(保障)、万能(投资)、指数(和指数挂钩)。
其实 IUL 并不是什么新险种,在新加坡、百慕大、美国等地,它可是很成熟的险种,有着较长的历史和不低的市场份额。虽然这三个地方的产品细节略有差异,主要体现在费率、投保流程、投保规则方面,但整体产品的大逻辑是相同的。
下面简单给大家介绍一下。
一、IUL 的形态和运作逻辑
借用一张保险公司的官方图,大家可以参考一下它的运作模式:

1. 保费分配:投保人支付保费后,保险公司会扣除手续费,剩下的净保费会根据客户的选择,分配到固定收益账户或指数账户。
指数账户和指数表现挂钩,设有最低保障水平(通常为 0)和最高上限(比如 9%)。另一个固定利率账户,通常设有最低保证利率,类似于我国的万能险产品,常见的最低保证利率约为 1.5%或 2%。
2. 资金增值与费用扣除:保费在资金池里进行复利增值,让资金池规模逐渐增长。不过,每年会有一定比例的费用被扣除,用于覆盖身故杠杆责任(风险保费)。这些费用的扣除会导致资金池规模有进有出。
3. 风险情况:在正常市场条件下,因为指数上涨,资金池积累会逐渐增加,现金价值也会越来越多。但在极端情况下,如果指数长期表现不佳,每年又有费用支出,就可能引发 IUL 的极端风险——账户里的钱用光,导致保单失效。不过理论上存在这种情况,但到目前为止,还没有实际发生过。
所以,IUL 的结构就是:在提供一定身故杠杆的同时,现金价值会增值,增值情况取决于选择的挂钩账户。你可以选择固定账户(通常保底 2%,向上浮动),或者指数账户,有些产品还支持二者搭配。
指数账户的下限有保底,上限有 CAP(上限)。
举个例子:
若指数表现很好,达到 15%,但因为有 9%的 CAP,现金价值增值就只有 9%。
若指数表现很差,比如 -12%,但有保底,现金价值就不会亏,为 0%。
若指数在 0 - 9%之间,账户增值就和指数相同。

二、IUL 案例分析
给大家举个 35 岁客户的例子,他买了保额 300 万美金的 IUL 保单,每年缴费 61098 美金,缴费 5 年。这个保单可以挂钩两个账户,客户能自己选择,后期也可以切换。
• A:固定账户:假设派息率保底 2%,当前 4.2%。
• B:指数账户:假设派息率保底 0%,最高 9%,当前假设 6.3%。
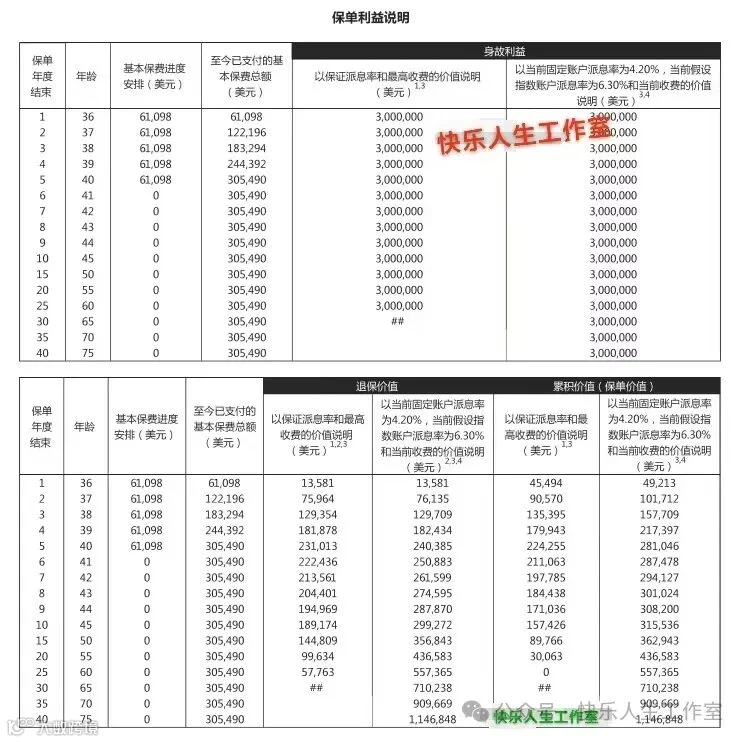
从这个案例能看出:
1. 身故杠杆高:从第一年算起,3000000÷61098 = 49.1,将近 50 倍。缴费后杠杆率降至接近 10 倍。对于终身寿险(非定期寿险)来说,这个杠杆率相当高。
2. 财富增值:随着指数持续增长,能清楚看到退保价值(预期)在增长。也就是说,除了寿险的保障功能外,还能获得标普 500 指数带来的财富增值,后期也能选择退保取现,有点像增额终身寿险。
3. 极端情况分析:这个计划也展示了极端悲观的情况。因为每年保险公司会根据精算数据收取风险保费(有一个区间),假如保险公司的数据很差,每年都收取最高额,同时指数表现惨淡,连续多年亏损。在这种极端情况下,这张保单在 30 年后可能会失效,也就相当于在未来 30 年提供了身故杠杆功能。
在这种极端情况下,保单持有人通常有三个应对策略:追加保费、降低保险金额或者终止保单。
不过,这样的极端风险在过去几乎没有发生过。
一方面,美国标普 500 指数过去几十年一直处于上涨态势,2000 年后,过去 23 年平均年化 10.4%。
另一方面,因为可以灵活选择挂钩账户,比如一开始选了挂钩恒生指数(港股多年表现不佳),但第二年觉得不行,还可以换成标普 500(美股),或者相对保守的固定收益账户(保底 2%),这相当于给了客户更多选择权,避免资金被“套牢”。
写在最后
1. 三大特性融合:IUL 融合了三个特性,既提供人寿保障,让客户获得身故杠杆,又有财富传承的功能,同时还能挂钩指数,获取财富增值的机会。不过要注意,和内地完全保障不同,IUL 在理论上存在极端风险,可能导致多年后保单失效。
2. 优势明显:IUL 具有较高的身故杠杆和潜在的投资回报。而且,因为 IUL 的寿险特性,在一些国家可能具有规避遗产税的功能,所以它的税务规划和资产传承功能对中高净值客户很有吸引力。
3. 其他特点:IUL 还有较高的免体检额,允许非直系亲属投保,新加坡和百慕大还支持远程投保。对于高龄、亚健康、有现金代持需求、想非直系投保的客户也有一定吸引力。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
