在全球地缘政治摩擦加剧、经济周期波动显著的背景下,高净值人群面临三重挑战:
1.收益与风险失衡:标普500指数近30年年化收益约8%,但波动率高达18%,直接投资美股需承担较大风险;
2.税务与合规压力:CRS税务透明化、跨境资产申报及美国40%遗产税成为财富传承的隐形“炸弹”;
3.工具局限性:传统储蓄险收益不足(年化约2%-3%),信托架构成本高且缺乏灵活性。
在此背景下,百慕大IUL(指数型万能寿险)凭借“对标标普500指数+保底收益+税务穿透力”,成为美元资产配置的优选工具。

ONE
产品解析:百慕大IUL如何实现“攻守兼备”?
1、底层逻辑:对标标普500的收益与风控机制
1)保底不亏:指数账户保底0%,即使标普500下跌(如2008年金融危机下跌37%),本金不受损;
2)收益封顶与杠杆放大:百慕大宏利IUL封顶利率9.3%,叠加1.24倍乘数后实际收益可达11.53%,历史25年平均回报约6%;
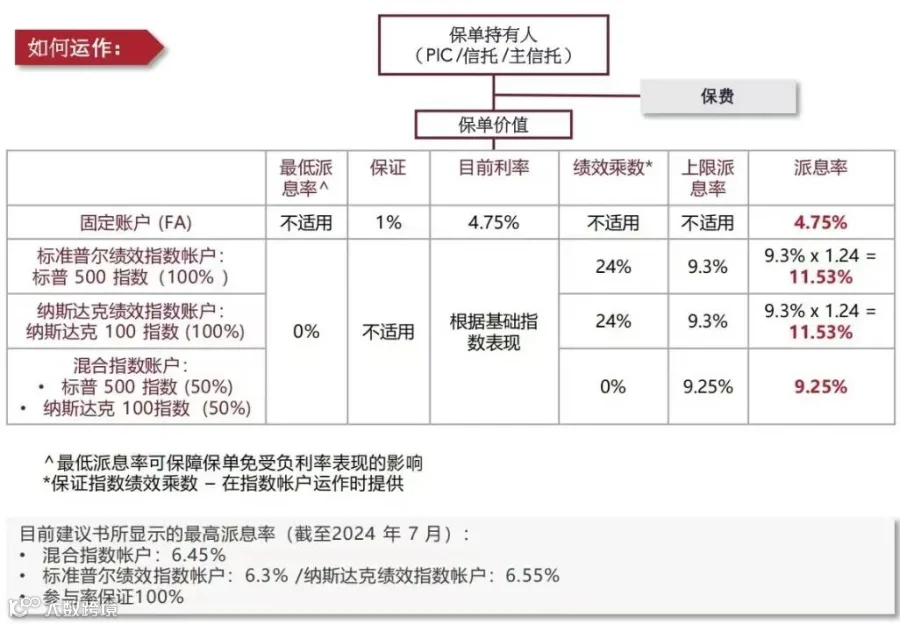
3)灵活分配:资金可动态分配至固定账户(保底1%)或指数账户,应对市场波动。
2、核心优势:杠杆、税务与资产隔离
1)高寿险杠杆:40岁女性投保500万美元保额,年缴保费约56万港元,杠杆比达8-12倍;
2)税务穿透力:现金价值增长免税,身故赔偿金规避遗产税(尤其适用于美籍、跨境家庭);
3)信托隔离:通过母信托架构持有保单,实现资产保护与隐私隔离。
3、适用场景与案例
1)美籍家庭:通过不可撤销人寿保险信托(ILIT)规避40%遗产税。某美籍华人投保1亿美元保额,节省遗产税超4000万美元;
2)跨境企业家:利用百慕大信托架构规避CRS申报,实现资产隐身。某内地企业家通过此组合,CRS申报金额从8000万美元降至0;
3)长期投资者:历史数据显示,标普500指数近10年年化收益12%-14%,复利效应显著。某投资者持有百慕大IUL保单20年,现金价值增长超300%。
TWO
实操指南:百慕大IUL购买策略与风控要点
1、 四步购买流程
1)核保简化:55岁以下、保额300万美元内免体检,仅需远程视频问诊;
2)信托架构:必须通过离岸信托或投资公司持有保单(如百慕大宏利的母信托架构);
3)动态管理:每年可调整指数策略(如标普500或纳斯达克指数),平衡风险与收益。

2、风险提示与应对
1)极端压力测试:假设标普500连续26年零增长,百慕大宏利IUL仍可维持保单有效;
2)费用透明化:首年费用占比可能超30%,需关注管理费、保险成本等细节;
3)长期持有原则:建议持有20年以上,避免短期退保导致现金价值亏损。
THREE
写在最后
百慕大IUL不仅是金融产品,更是跨境资产配置的战略工具。对投资者而言,百慕大 IUL 不仅是美元资产配置的载体,更是法律架构与金融工具的深度融合。
通过信托持有实现资产隔离,借助指数策略完成全球市场布局,以寿险杠杆对冲身故风险,最终在复杂的地缘政治与税务环境中,构建穿越经济周期的财富传承枢纽。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!