


在全球最大保险市场美国,一款名为指数型万能寿险(IUL)的产品正掀起销售风暴。
据美国权威机构Wink的最新报告,在2024年全年销售总额直接突破30亿美元,还创了历史新高,在美国万能寿险市场占据了65.1%的份额。 这么厉害的产品,到底有啥过人之处呢?
一、IUL的五大核心优势
1.收益机制革新:尽享股市红利,保本还安心
IUL首创了“挂钩指数 + 保底收益”的架构,业内也叫“保底锁利”。

简单来说,这类保单的现金价值账户增长是和全球主流股指挂钩的,像标普500、恒生指数、纳斯达克100等。当这些股指上涨时,投保人能分享最高12%至14%的年收益,不过有个封顶机制CAP;要是市场下跌了,保险公司会保证0%至2%的保底收益,具体比例因公司而异。
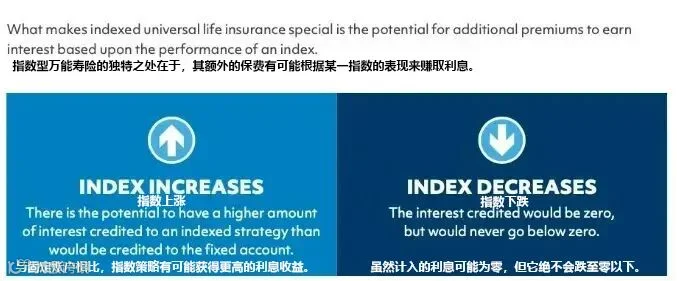
这种设计太妙了,既让咱们能享受到股票市场长期增值的潜力,又规避了市场短期波动的风险。在过去25年里,全球发生了两次特别严重的金融危机,一次是2000 - 2002年的“互联网泡沫危机”,还有一次是2008年的“次贷危机”。但从历史数据来看,美国IUL寿险的平均收益率基本能保持在7%左右,收益又稳又能长期升值。
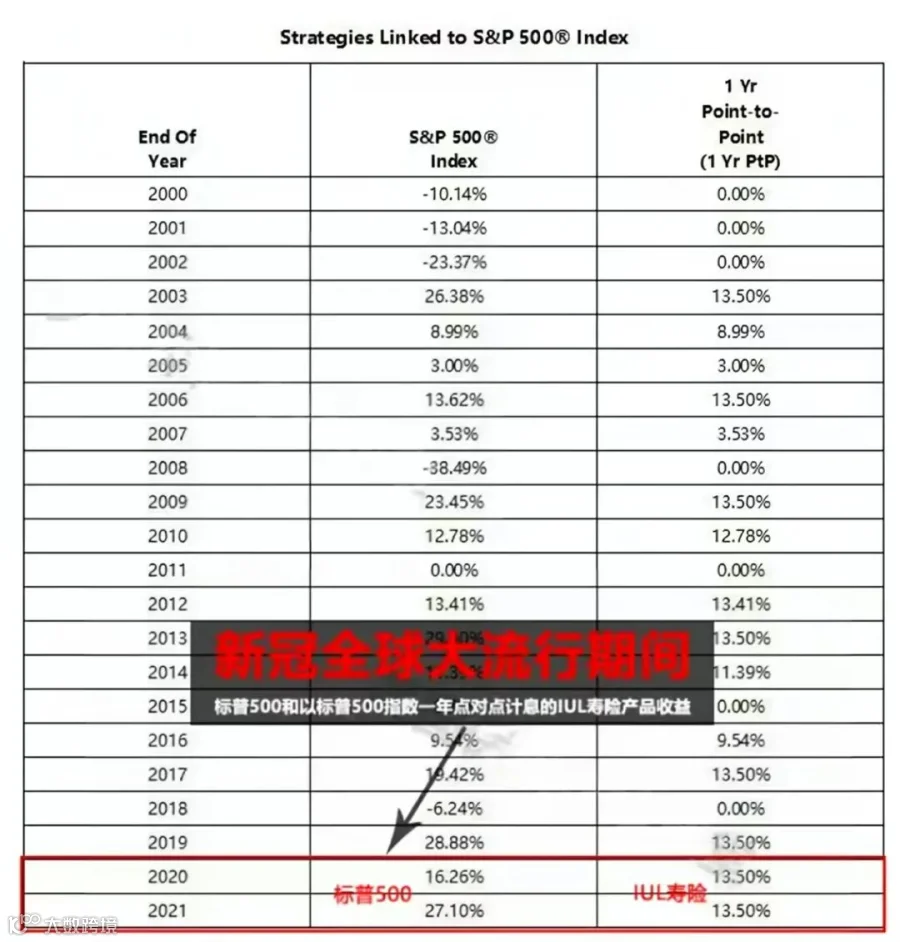
就拿新冠大流行期间来说,美国股市罕见地出现了四次熔断,全球金融市场一片混乱。但以标普500指数一年点对点计息的IUL产品,平均收益率还达到了7.76%左右(当然,具体保单还要具体分析)。
这也是为啥美国寿险被称为“底层保障类美元资产”。在市场剧烈波动的时候,它就像资产的“避风港”,能跨越经济周期,保障咱们资产的稳定保值和长期增值。
这里要说明一下,虽然保单现金价值账户收益和股指挂钩,但保险公司不会直接拿保险资产去买股票,而是通过配置多样化的金融衍生品,像中长期债券、期权等,来“复制”指数市场的收益。这可是美国精算师和保险公司的科技创新成果,代表了寿险行业的最高水平。而且目前除了美国,全球只有新加坡、百慕大等极少数国家和地区有类似产品。
2.税务优化神器:三重免税,财富无忧
IUL可是美国国税局(IRS)认证的税务优化工具,它有三重免税的优势。现金价值增值不用交资本利得税,保单贷款不用交所得税(只要符合保险测试就行),身故赔偿金不用交遗产税(配合不可撤销信托使用)。
根据美国国内税法U.S. Code 803、101、7702等条例规定,人寿保险理赔金免收入所得税,保单内的收益免资本利得税。
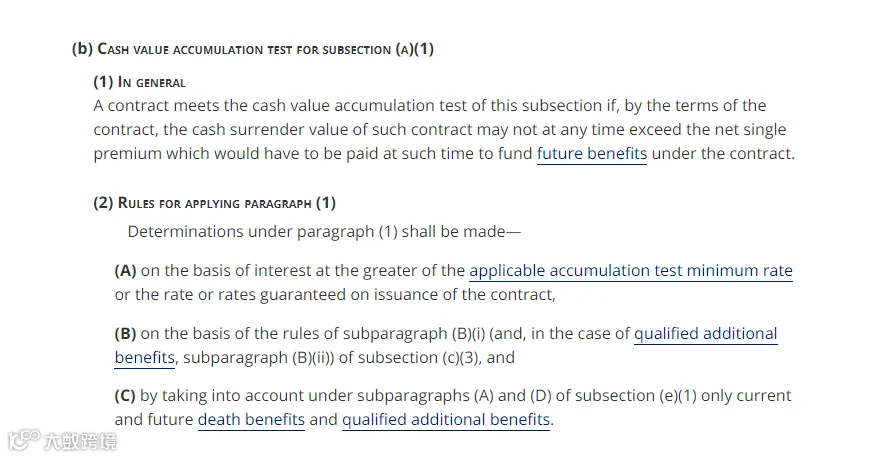 也就是说,投资美国保险的收益不用交资本利得税,身故赔偿金在受益人继承时也不用交收入税。就算是外国人持有美国IUL人寿保单,在身故赔付的时候和美国人是一样的待遇,没有收入所得税、资本利得税,也没有遗产税等风险。
3.灵活架构设计:一张保单搞定全周期需求
资金调配灵活:你可以根据自身需求调整保费支付金额,多交点少交点都行。
功能扩展丰富:这类保单有很多免费的生前福利。比如说,要是你得了慢性疾病、重大疾病、末期疾病、危重伤害、阿尔茨海默茨症等疾病,只要符合保险公司要求,就能按比例提前支取部分保险理赔金,用来支付医疗、护理等费用,使用起来特别灵活。
保障调节方便:在符合条件下,你可以随时增减保额,还能根据自身需求调整账户分配,保障额度能升能降。

4.传承工具:打破“富不过三代”魔咒
利用IUL保单,通过多层受益人结构、隔代转让税(GSTT)豁免规划以及信托架构,能实现家族财富的有序传承。

在美国,不管是本国人还是外国人,把人寿保单放进不可撤销信托里面,就能做到“离婚不分、债务不还、税务不给”等风险隔离的效果。
大多数情况下,还能有效规避政治、婚姻等风险,避免资产因为政策、离婚等外溢因素大幅缩水。而且,这份保单可以指定一个或多个受益人,保单资产没有其他争议,不受婚姻、债务等因素影响。
另外,根据美国相关法典,人寿保单还能绕过美国遗产认定程序(PROBATE),避免财产在传承过程中出现不可控的损耗。
5.流动性突破:超越传统保单的金融媒介
IUL不仅和传统寿险一样,能提供人身保障,还有寿险理赔杠杆等,而且它是传统保单的金融媒介。它通过挂钩全球股指,让保单持有人有机会参与资本市场,同时还设有“保底锁利”的保障机制,保证在市场下行时本金不受损失。这样,你既能享受到“市场红利”,又能抵御经济周期波动风险,保障资产保值升值。
与此同时,一份IUL人寿保单能保障终身,在复利和时间的双重作用下,保单内的现金价值增长空间巨大。
短短几十年间,就能积累大量现金价值。你可以用保单贷款等方式,提前把现金价值提取出来,获得一笔可靠、稳健且低息的现金流,用于子女教育金、养老金补充,以及家庭和生意应急等,给家庭资产装上一道“防火墙”。
二、美国寿险市场全球领导地位解码
1.市场规模:绝对霸主
美国是全球最大的寿险市场,占据了全球三分之一的市场份额,保险深度和密度在全球都是领先的。根据美国寿险行销调研协会LIMRA和Life Happens联合调研的数据显示,有52%的美国成年人拥有人寿保险的保障。
2.创新引擎:产品迭代速度快
美国大约有800多家保险公司从事人寿保险及相关业务,产品种类多,市场规模大。美国寿险公司在产品研发、方案设计、险资投资、风险管理、企业运营等方面,都是很多国家和地区保险同业者学习模仿的对象。
美国保险公司平均每18个月就会推出一些创新条款。比如说,把阿尔茨海默症、癌症纳入生前福利附加条款;2023年推出新冠疫苗副作用特别保障;2024年推出加密货币挂钩选项;2025年设定气候指数关联产品的规则。
产品设计研发紧跟时代潮流,创新引领着产品迭代速度和行业发展。
3.监管标杆:NAIC体系优势明显
美国保险业监管是以州政府监管为主、联邦政府监管为辅的体系,通过各州《保险法》、《破产法》对投保人、保险公司进行三重监管和保护。
进入21世纪后,美国联邦政府为适应监管需要,逐渐加强了对保险业的监管,建立了以全美保险监督官协会(NAIC)和州保险监督机构为主的保险监管体系。
NAIC是一个非营利性组织,由美国50个州、哥伦比亚特区以及4个美国属地的保险监管官员组成,成立于1871年,目的是协调各州对跨州保险公司的监管,尤其是对保险公司财务状况的监管。
4.NAIC体系的优势体现在很多方面:
1.会对人寿、健康、财产和意外保险公司先后实施风险资本标准(Risk - Based Capital Standards),也就是根据公司规模和风险状况来评估资本和盈余的充足性。
2.根据风险资产(RBC)比率的具体值,要求监管者采取措施对保险公司进行严格监管。
3.建立了一整套涵盖全美保险公司财务状况的数据库,像监管信息追溯系统(RIRS)和特别行动数据库(SAD),让监管者能掌握个人或保险公司因涉嫌违法或违规交易而受到检查的信息。各州保险监管者可以通过计算机网络精准获取信息,对保险公司的偿付能力进行监控和其他方面的分析,实施全面监管。
4.保单持有人担保基金覆盖99%以上公司,在保险公司破产时能保护人寿保险公司的保单持有人。
5.在NAIC的指导下,各州的保险监管局会通过保险监管信息系统、财务分析与偿付能力跟踪系统、基于风险的资本监控系统,以及各种常规、非常规的现场稽核等一系列工具,对保险公司的财务状况进行评析。
在这么严格的内部控制制度下,大部分保险公司的经营和管理风险都降到了极低水平。所以,美国人寿保险公司的信用评级都很高。
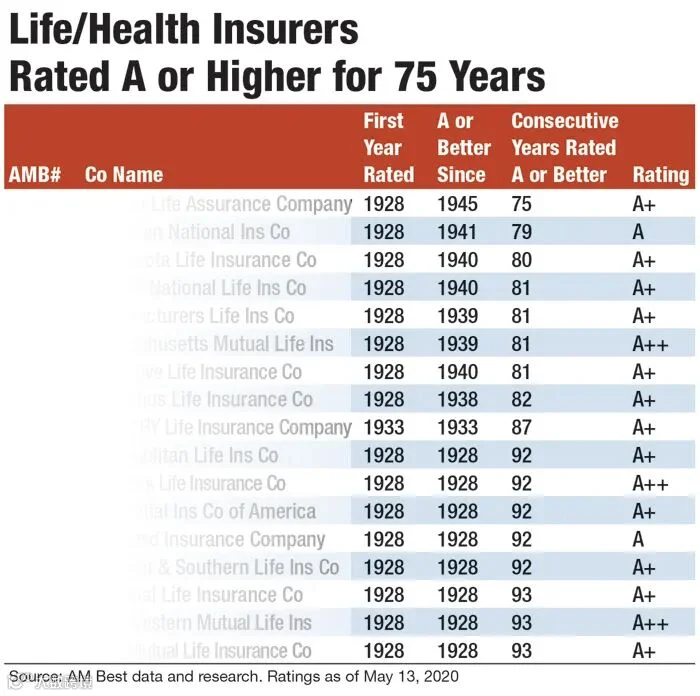
 根据A.M. Best发布的最新报告,美国寿险业继续温和增长,净收益会恢复到疫情前的水平。A.M. Best预测,2024 - 2025年期间,美国人寿/年金(L/A)保险行业的资本和盈余会温和增长约480亿美元,2025年净收益会超过疫情前水平,达到511亿美元。
在这样的背景下,IUL正成为全球资产配置的“压舱石”。这款融合了保障、投资与税务规划的创新工具,不仅展现了美国保险市场的创新能力,还为全球家庭提供了对抗经济周期的终极解决方案。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
