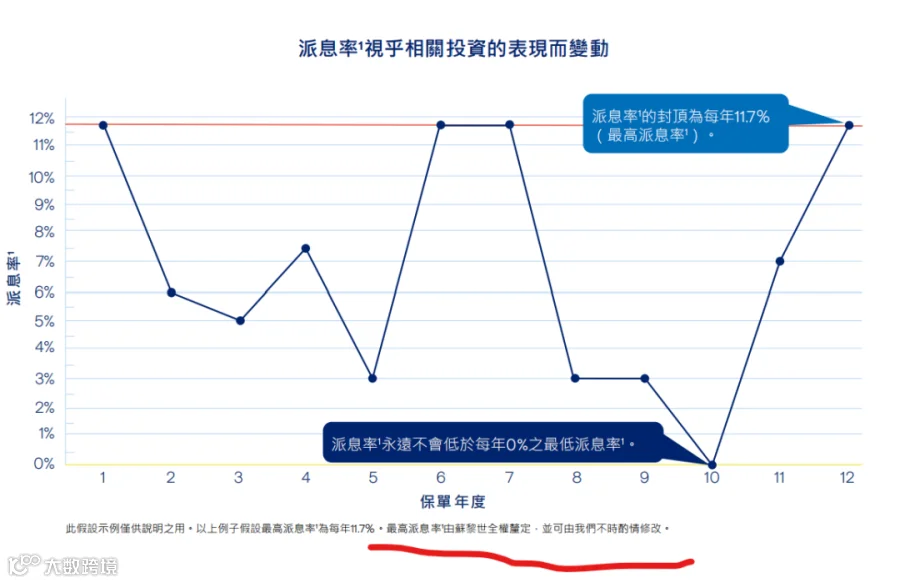
目前香港市场上尚未出现真正意义上的 IUL 产品,尽管有不少自媒体声称苏黎世的瑞骏属于此类。但实际上,与其将瑞骏归为 IUL,不如说它更符合 UL 的范畴 —— 这款产品与指数关联甚微,在保障杠杆方面也几乎没有体现。
瑞骏号称满1年开始,户口价值(现金价值)按派息率累积,每年现价提升比率不低于0%,不高于11.7%(未来可更改)。当然首年现价是扣除佣金成本与管理成本后的现价,不是全额保费。
目前假设的每年现价递增率为6.9%复利,悲观情景为3.9%,乐观情景为9.4%。不过首年固定为8%递增,且在第10/15/20/25(10年后的5的倍数年)当年派发最近5年账户平均净值的2%作为奖励。
为什么会派发2%呢,是因为鼓励我们长期持有,当然这个2%其实是来自于满5周年(2年交)开始或者满10周年(5/10年交)开始每年收取的1.2%账户管理费,收终身,且1.2%未来是可调节的,每5年累积6%,算是一点点管理费回赠。
那么保单利益怎么样呢,如果5年总交50万,按照目前6.9%现价递增率,第15年现价81.7万,第20年为109.5万,第30年为196.7万。
不知道大家怎么看待,反正想要达到6.9%现价增长率,还要扣除10年后(5/10年交)每年的1.2%管理费,实际投资不能低于8.1%。
按照上面演示的利益水平,完全比不过目前主流的5年交香港的分红险,同为5年总交50万,选择万通富饶千秋,第15年92.8万,第20年143万,第30年278万。
反正利益是比不过,比不过的原因是初期一样如主流的分红储蓄险那样支付佣金等成本,但5/10年后每年还收取较高的行政费与管理费,侵蚀了保单利益。
而且不像新加坡IUL那样提供非常高的身故保障杠杆,这款几乎是没有杠杆,缴费期内身故赔付1.01倍现价,缴费期后身故金就是现价,没有杠杆。
再来看投资,目前主配固收类资产,挂钩指数的资产配置较少,完全不如新加坡IUL那样投资自由度高,客户可以选择全部保费挂钩指数,或者从4个指数(标普500、环球指数户口、美国指数户口、标普500伊斯兰教法指数户口)中选择任一挂钩的指数,或者客户选择在固定户口与指数户口间任一比例的保费搭配。
总之,这款更像是UL寿险,没有杠杆,纯储蓄,也有分红储蓄险的各种功能:身故金类信托、变更或者后背持有人、保单分拆等。
1.通过挂钩股票指数取得收益,使个人财富稳健增长。
需要注意的是,香港的这款IUL产品,没有寿险身故杠杆,所以保障功能微乎其微,更侧重的是投资属性。
如果对保险有了解的朋友,可能会发现,这款产品更像是内地的增额终身寿险。只不过IUL每年的现金价值变动,挂钩股票指数。
虽然在国内,很少有人听说过IUL这种产品,但是在美国已经非常成熟了。
根据LIMRA(美国寿险行销调研协会)2023年第2季度的数据,IUL占到美国寿险市场份额的23%,仅次于WL(分红型终身寿险)。
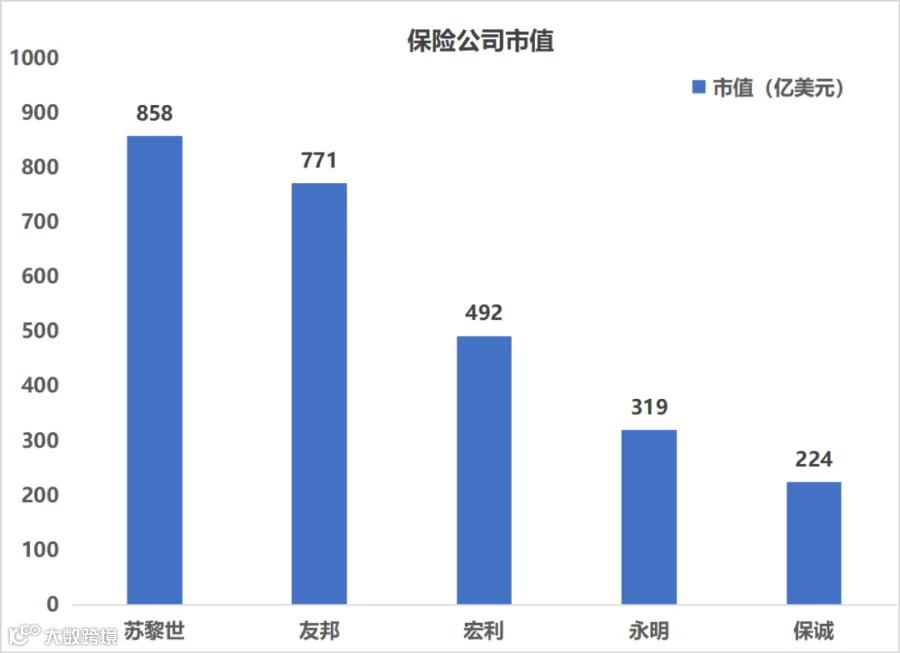
此款产品的保险公司是苏黎世保险公司,成立于1872年,有超过150年的历史。苏黎世在瑞士证券交易所上市,市值858亿美元,管理资产超过2300亿美元,标准普尔评级AA,业务遍布200个国家和地区。在世界500强排行榜中,排名第224名。
苏黎世香港保险业务始于1961年,扎根香港逾60年。
可能很多人都听过友邦、宏利、永明、保诚。苏黎世听说的比较少。但其实苏黎世的市值,在这些公司中是最高的,最新市值858亿美元,比友邦还高一点。

1.有境外资产的配置需求,比如投资、留学、出国;
2.想长期投资美股,但是担心现在追涨会高位站岗;
3.想购买储蓄险,但是对未来的分红实现率不确定,希望找个公开透明,确定性高的产品;
4.这笔钱短时间内用不到,10年以上的长期储蓄理财;
5.能接受浮动收益的产品形式。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!