香港保险大家都知道,长期来看能有 6%-7% 的回报,但前 10 年不太给力。因为要扣销售和管理成本,得等好几年才能回本,IRR(内部收益率,简单说就是实际收益水平)要过些年才能慢慢涨到 5%、6%、6.5%……
以前,香港保险第 10 年的预期 IRR 一般在 2.5%-4.5% 之间,一次性交清(趸交)或者分 2 年交的,普遍也就 3.5%-4.5%(不算保费回赠的话)。
但现在,这个局面被打破了!7 月 1 日开始发售的友邦 “环宇盈活”,一下子创下了香港储蓄分红险的两项新纪录:
 纪录 1:第 10 年 IRR 超过 5.15%,史上第一;
纪录 2:最快 30 年 IRR 突破 6.5%,跟史上最高并列第一。
是不是很厉害?咱们来好好聊聊这款产品。
一、先看基本情况
它支持两种交费方式:一次性交清(趸交)和分 5 年交。保单利益由三部分组成:保证现金价值 + 复归红利(满 3 年才有)+ 终期红利(满 3 年才有)。
前期身故赔付也有保障,不低于已交保费的 1.05 倍,要是首年因为意外身故,还能额外赔已交保费。
交钱的时候,可以选美元、港币、澳元;满 2 年后,还能换成另外 6 种货币,一共 9 种货币可选,很灵活。
 投保人可以是个人,也可以是公司(给员工投保用)。
二、这些权益很实用
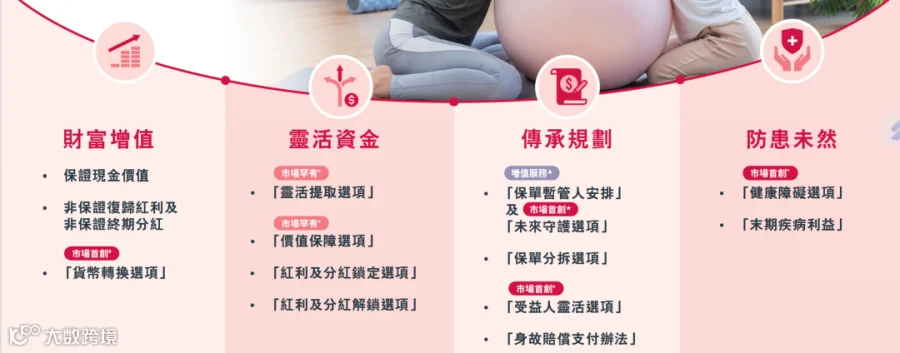
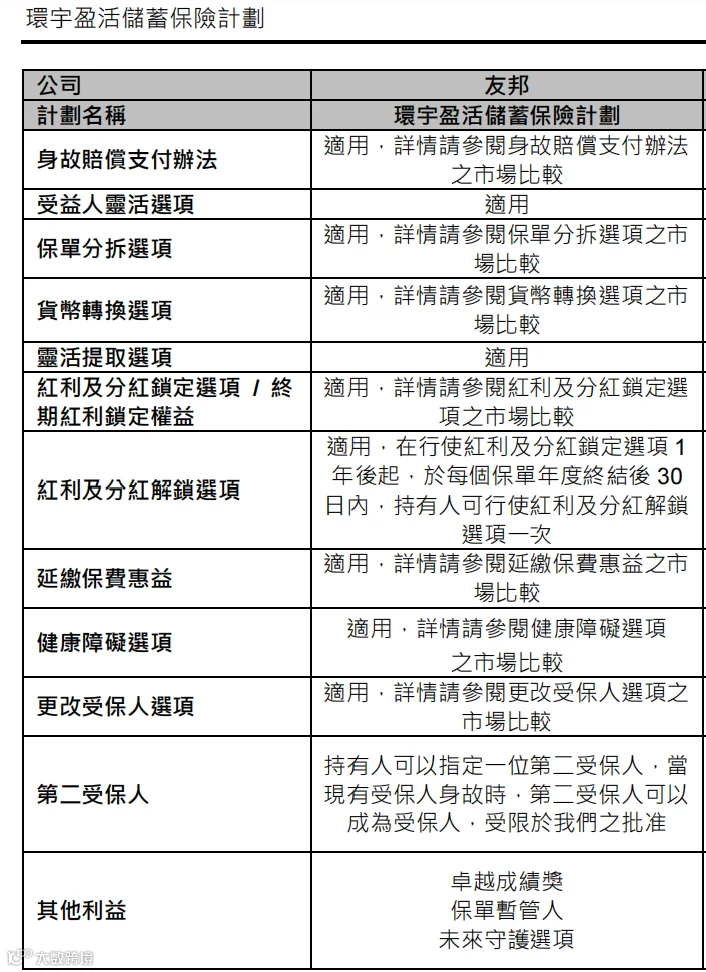
1.灵活提取:保单满 5 年就能选灵活提取。比如你想从满 5 年开始,每年自动给子女、兄弟姐妹甚至同性伴侣发 5% 的总保费,只要设置一次,之后每年自动到账,不用年年操作。
 2.两个特殊服务:
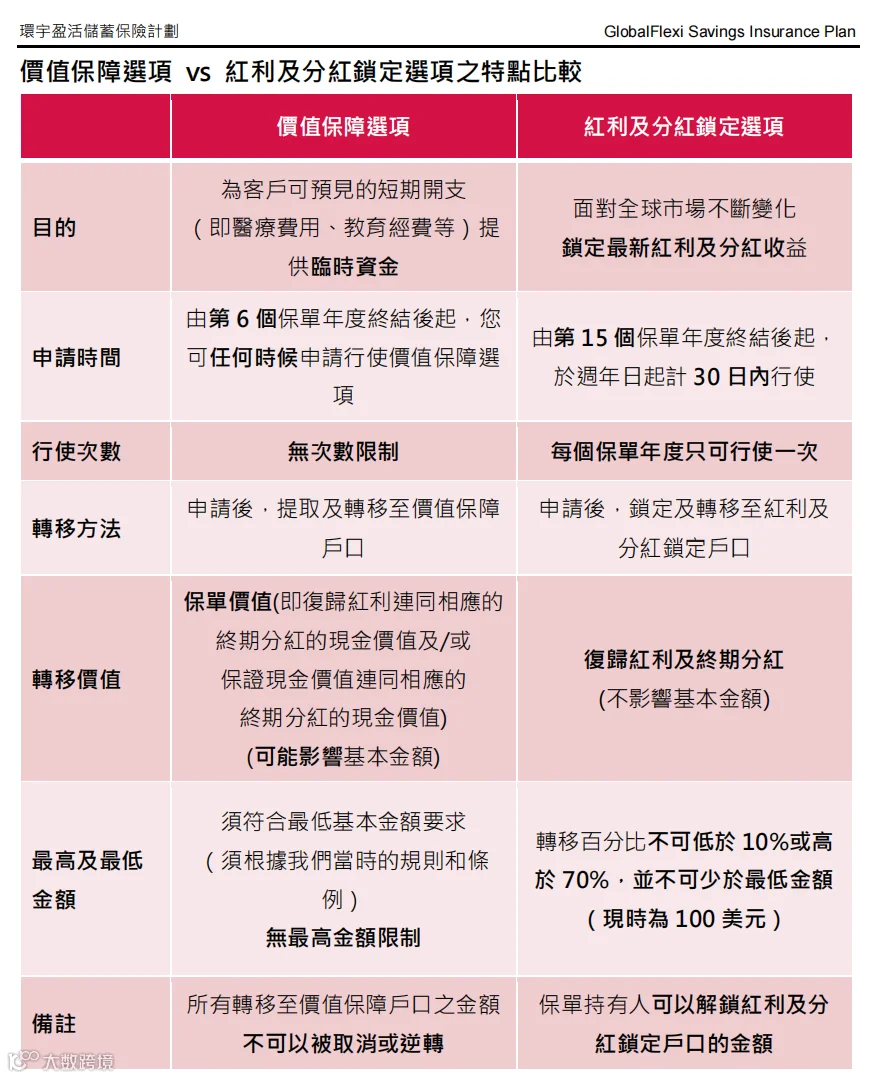
1)满 6 年能用上 “价值保障项目”,主要帮你应对可预见的短期开支;
2)满 15 年能享 “红利锁定与解锁”,可以把复归红利和终期红利的 10%-70% 锁定起来,换成低风险投资,等市场好了再解锁换回去。比如你觉得接下来股市可能不行,就先锁起来避险,不过这操作起来其实挺难判断时机的。
 3.其他实用权益:能直接换投保人和被保人,还能提前指定备用的投保人和被保人;50 万美元以上的保单,还能设保单暂托人(适合给未成年人投保)。
另外,保单能分拆、身故金能设类信托、投保人得大病或严重精神病时能提前指定收款人、有卓越成绩奖励、还能申请保费假期(暂时不交保费)等。
三、核心利益有多能打?
1.先看趸交 50 万美元(不算保费回赠):
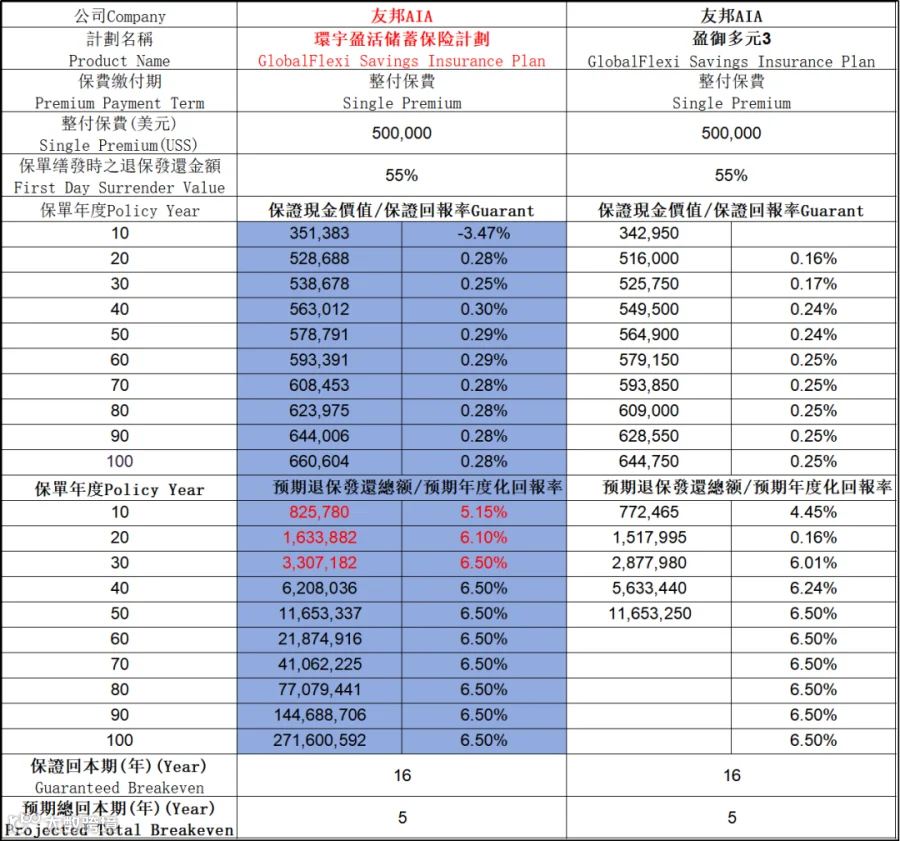
投保当天,现金价值就有总保费的 55%;预期 5 年就能回本,保证利益和预期利益都比 “盈御多元 3” 高;
第 10 年预期能有 825780 美元,IRR5.15%,单利 6.51%,这可是史上最高,比现在主流的 4%-4.5% 高不少;
第 20 年能涨到 163.3 万美元,差不多是原来的 3 倍多,IRR6.10%,单利 11.33%;
第 30 年能到 330 万美元,是原来的 6 倍多,IRR6.5%。
也就是说,趸交直接打破了香港保险的两项历史记录:史上最快 IRR 破 5%、史上最快 IRR 破 6.5%,太牛了!
2.再看5 年交,总交 50 万美元:

 对比 “盈御多元 3”,保证利益没变,复归红利和终期红利都有提升。
第 10 年 IRR 从 2.80% 涨到 3.5%;
第 15 年 IRR 从 4.66% 升到 4.90%;
第 20 年 IRR 从 5.67% 微涨到 5.69%;
第 30 年 IRR 从 6.1% 提高到 6.5%。

总的来说,5 年交各方面都比 “盈御多元 3” 稍好一点。不过 “盈御 3” 的预期利益在市场上本来竞争力一般,这次环宇盈活 5 年交只是略有提升,前 20 年跟头部产品的差距缩小了一点,20 年后的预期利益才挤进头部行列。
友邦之前一直走稳健路线,很少出这么激进的产品,这次一发力,确实很有冲击力。
如果看重公司品牌,愿意稍微牺牲一点利益,这款还是可以考虑的,何况这些还只是预期利益。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!