


一、为什么说这款IUL是"稀缺品"?
保险圈里产品千千万,但Singlife的SL IUL有个独家优势:全新加坡唯一能同时挂钩标普500和纳斯达克100指数的IUL!

先科普两个关键指数:
1. 标普500指数:美股大盘的"晴雨表" ,由500家美股巨头组成(市值超140亿美金),覆盖金融、科技、消费等全行业; 过去67年里48年上涨,年均涨幅10.26%!比如1995-1999年每年涨超19%,2008年金融危机跌38.49%,但长期稳稳向上。
2. 纳斯达克100指数:科技股的"财富密码" ,聚焦100家非金融科技巨头(互联网、生物科技等),比如苹果、微软、特斯拉;
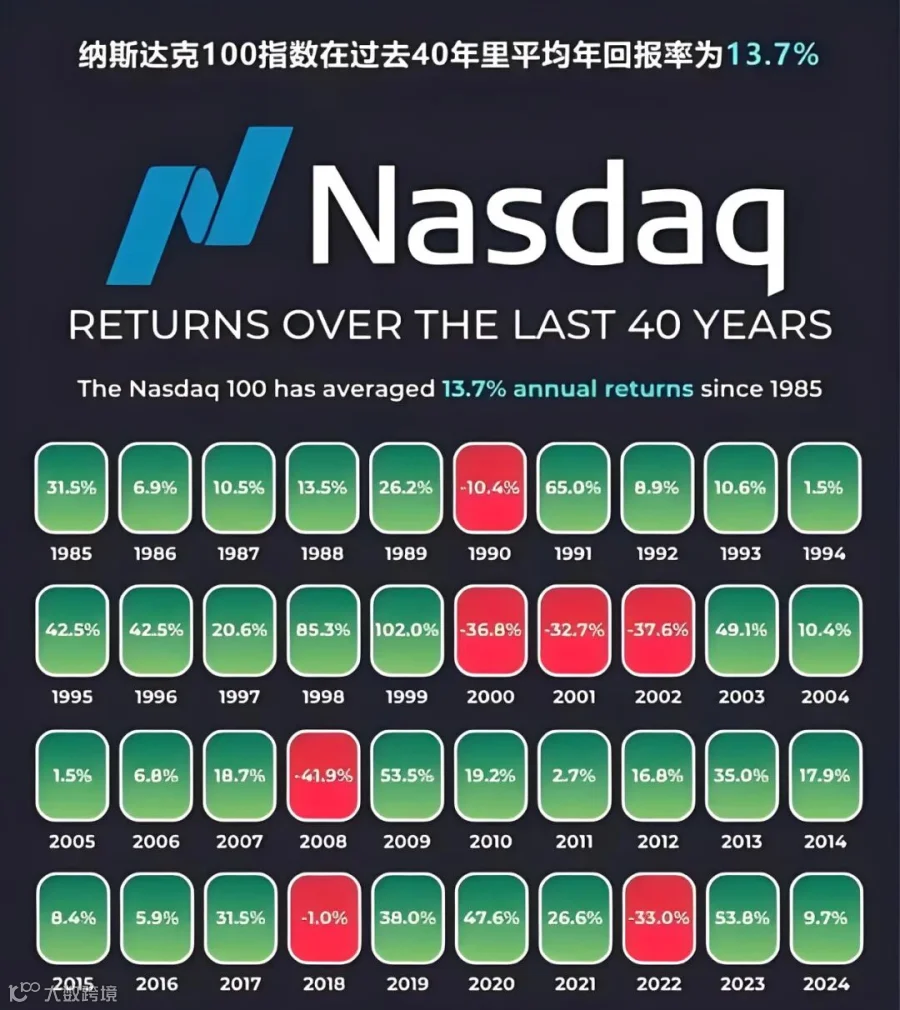
波动大但回报猛:2020-2021年分别涨43.64%和21.39%,2000年互联网泡沫跌过,但靠创新又涨回来,适合长期布局科技红利。
二、SL IUL的5大"王炸"优势,普通人也能看懂
1. 既能赚钱又有保障,两手抓
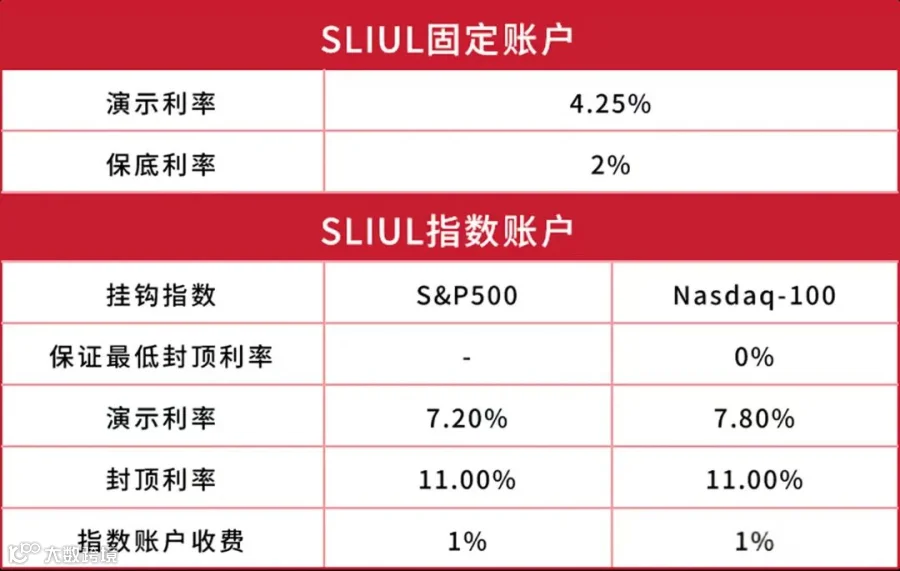
投资端:钱可以放进固定账户(保底2%)或指数账户(挂钩标普500/纳指100),比如全投纳指账户,演示利率7.8%;
保障端:终身寿险保额200万美金,身故/全残时赔保额和现金价值的较大者,万一账户钱比保额多,直接赔现金价值。
2. 灵活切换账户,不怕市场波动
从第1年起,每年都能在固定账户和指数账户之间转钱!比如美股大跌时把钱挪到固定账户保底,涨起来再转回指数账户赚收益。
3. 保费低到尖叫,杠杆高到离谱
在同等保额下,IUL 的保费相对传统终身寿险要低得多,通常只需1/3至1/2的投入,就能获得相同甚至更高的保障,具有较高的寿险杠杆率,能以较低的成本满足投保人的保障需求。

4. 双重保障金撑起经济保护伞,灵活缴费让投保无忧
1.双重保障金,为你和家人撑起经济保护伞
如果被保人确诊绝症,能提前拿到身故保险金(最高不超过550万美元),突发重病时能应急用钱,减轻经济负担。
而身故保险金更是给家人的"经济后盾":赔付金额取「保额」和「身故时账户价值」的最大值,就算你不在了,家人也能靠这笔钱维持生活质量。
2.供款年期有趸缴/2缴/5缴/10缴最高可缴付至终身等多种选择,投保人可以根据自己的财务状况和资金规划灵活安排缴费方式,让缴费更加轻松自在。
5. 费用透明合理,理赔和查账全在线,懒人福音
和市场上其他同类产品比起来,SL IUL 的费用更划算,性价比更高。像保险成本、管理费用这些,SL IUL 的收费都比较合理,既能保障投保人的利益,又能让大家花更少的钱买到合适的产品。

内地/香港远程就能签单,全程无纸化;在线理赔、实时查账户价值,不用跑柜台。
三、真实案例:35岁女性投200万,80年后赚33倍?
以35岁女高管为例,年缴1.68万美金,10年总投入16.8万:
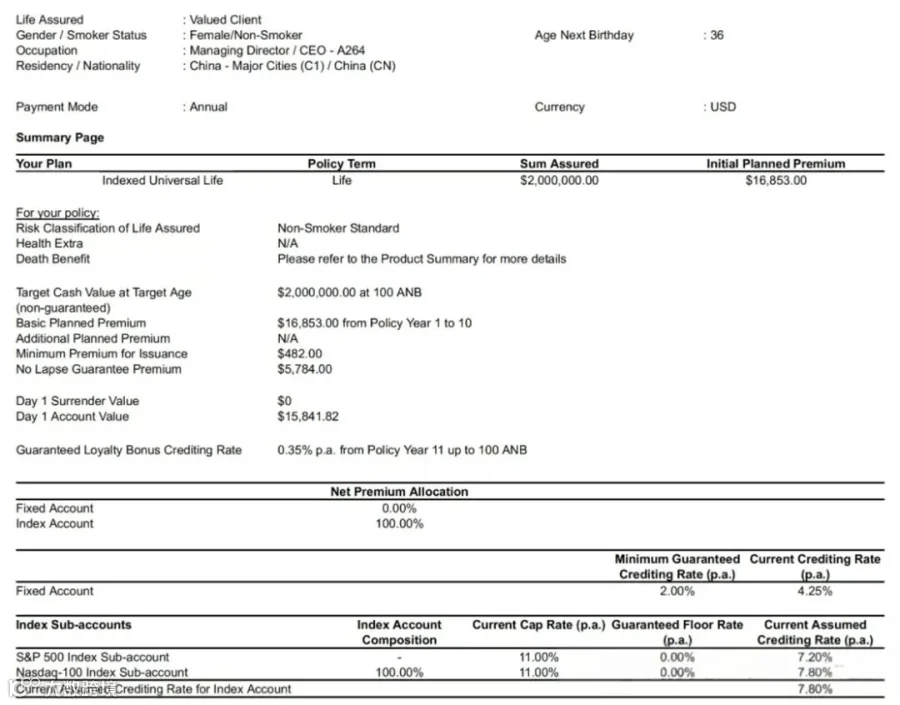
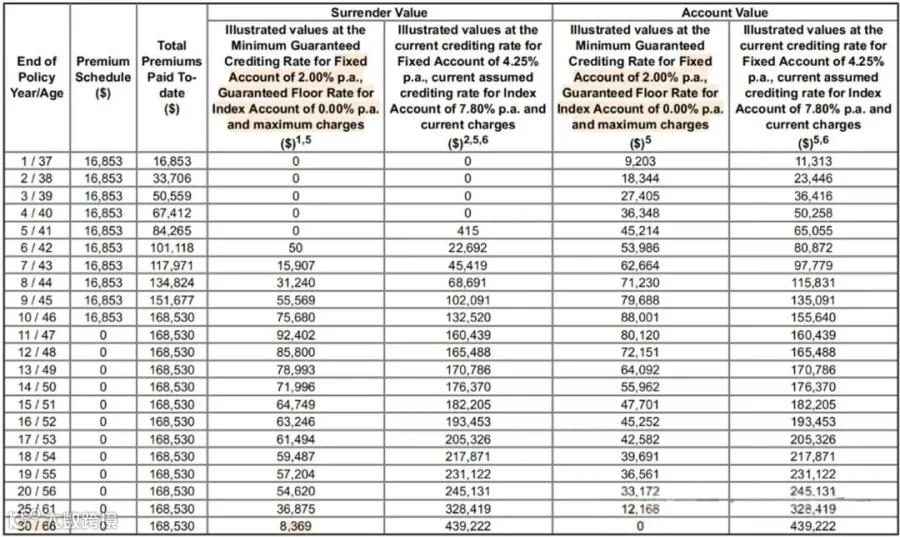
通过计划书数据,我们能清晰看到这款IUL产品的收益表现:假设客户选择年缴保费16,853美元,投保首日账户现金价值为15,841.82美元(即首年保费扣除相关费用后的剩余部分)。客户将全部保费投入纳斯达克100指数账户,当前该账户演示利率为7.8%。
需要说明的是,不同市场环境下收益会有差异:
极端悲观情景:若市场长期低迷、持续亏损,保险公司会按照固定账户最低保证利率2%、纳斯达克100指数账户演示利率0%及最高费用进行演示。这种情况下,保单可能在客户66岁前失效(即账户价值不足以覆盖保障成本)。
当前市场环境:保险公司给出的固定账户利率为每年4.25%,纳斯达克100指数账户演示利率为每年7.8%,并按现行费率计算。
若客户在第40个保单年度(此时客户76岁)选择退保,总示例收益率为每年4.44%。

从保障杠杆来看,客户在第10个保单年度缴完所有保费后,身故杠杆达到11.87倍(即身故赔付金额是已缴总保费的11.87倍),而此时账户现金价值仍在持续增长。
具体到账户现金价值增长:
第13个保单年度:退保价值和账户现金价值均达到170,786美元,与已缴总保费(16,853×10=168,530美元)基本持平,实现“回本”(退保价值≥已缴总保费)。
第30个保单年度:退保价值增长至439,222美元,较已缴总保费实现翻倍。
第60个保单年度:退保价值达到1,669,474美元,是已缴总保费的10倍。
第80个保单年度:退保价值高达5,714,599美元,是已缴总保费的33倍。
这些数据充分体现了IUL产品的长期投资价值——通过长期持有,借助复利效应,账户价值能实现显著增长。
四、最后提醒:这两类人最适合入手
你正在寻找一款既能参与美股投资,又能提供高杠杆寿险保障的产品,那么新加坡人寿的SL IUL保险值得考虑。这款产品凭借三大核心优势在市场上广受认可:

首先,它具有极高的性价比——保费价格亲民,各项费用透明低廉,同时提供全面的保障功能。
其次,新加坡人寿(Singlife)强大的数字化服务让投保体验更便捷,比如支持在线提交理赔申请、随时随地查看账户实时数据等。
更重要的是,SL IUL在产品设计上极具灵活性:保费缴纳方式可自由选择,投资组合也能根据市场情况和个人需求进行调整。
这种"保障+投资"的双重属性,既满足了财富增值的需求,又提供了高额的人寿保障杠杆,特别适合希望参与国际资本市场同时又需要基础风险保障的人群。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
