


买保险的时候,保单费用是必须要弄清楚的关键信息。今天,我就通过实例给大家演示一下,让咱对保单费用有一个特别直观的了解。
下面先给大家看看资产在保单内部的运作流程图。

万能寿险最大的特点就是费用清晰透明、保费灵活,保额调整也很方便。
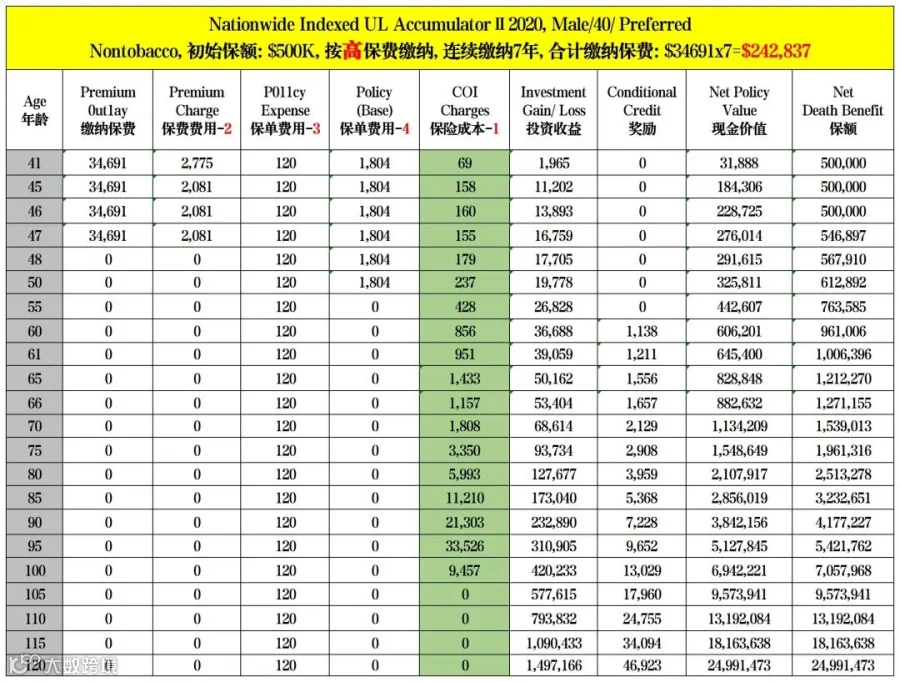
接下来,我给大家展示一张按最低保费缴纳和最高保费缴纳两种保单设计的费用对比表。
这演示用的都是相同的指数跟踪策略,被保人年龄和身体条件也一样,初始保额相同,年化收益率按 6.45%来演示。
通过对比,咱们能清楚地看到不同费用的情况。
“费用 - 2”只在保费缴纳期存在;
“费用 - 3”一直都有,而且费用是固定的;
“费用 - 4”在保单持有十年后就没了;
“费用 - 1”则是一直存在的。这里面的保险成本 COI 是保单里最大的费用。咱可以发现,按最低保费设计的保单,COI 明显比按最高保费设计的保单高。
保单前 10 年,各种费用都存在。10 年之后,就几乎只剩下保单成本费用 COI 了。COI 是由保单的净赔付风险额和年龄决定的。
咱来做个假设,假如被保人 60 岁时:按低保费设计的保单,净赔付风险额是 500,000 - 100,677 = 399,323,对应的 COI 就是 1,039;按高保费设计的保单,净赔付风险额是 961,006 - 606,201 = 354,805,对应的 COI 是 856。
再假设被保险人 95 岁时寿终正寝。
按低保费设计的保单,死亡赔付额是 500K,杠杆就是 500,000 / 87,360 = 5.72,而且几乎不随年龄变化。
按高保费设计的保单,死亡赔付额是 5,421,762,杠杆是 5,421,762 / 242,837 = 22.33。这保单的初始杠杆是 500,000 / 242,837 = 2.06,明显能看出这个杠杆是随年龄增长的。

按最低保费设计的保单,它的初始杠杆基本就是最终杠杆。刚开始看的时候会觉得挺诱人,可这里面其实藏着一定风险。
万能寿险保单是需要定期去管理的,要是不管理,等缴纳完保费后,市场表现不好的话,保单出现失效的概率会特别高。市场上好多经纪公司,为了先把产品卖出去,一个劲儿强调初始赔付额和低保费,客户以为自己占了便宜,可实际上吃亏的还是自己。
再看按高保费设计的保单,它的初始杠杆很小,一开始可能不太容易被客户接受。
从上面那张表能看出来,低保费设计的保单,账户现金价值增长特别慢,保单成本还高,死亡赔付几乎没什么变化,根本就没什么生前福利可以用。而高保费设计的保单就不一样了,被保人 47 岁的时候,账户现金价值就把死亡赔付(保额)给顶上去了,根本不存在保单中途失效的风险,客户最终能得到实实在在的好处,而且还能规划出好多生前福利。
所以,大家在选择万能寿险的时候,可不能只看初始赔付额和保费高低,一定要综合考虑各种费用、现金价值增长以及后续的保障情况。别只听经纪公司的一面之词,自己把账算清楚,才能选到最适合自己的保险产品。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
