


一、百慕大IUL保单特点
百慕大保险投保不用亲自去当地,在全球任何地方都能申请,因为它主要做离岸业务,投保、被保人都不是当地居民。
不过,百慕大的保单不能个人直接持有,得通过境外公司或境外信托代持,保险公司一般也会提供现成的信托可用。用信托持保单在国外很常见,既不影响你对保单的控制,还能让资产更隐蔽,适合中高净值人群的需求。
另外,在百慕大的国际保险集团分支(分公司或分行)没有独立法人和财务,由母公司统一运营管理,所以这些分支发的保单都有母公司做担保,产品安全和服务都有保障。
二、百慕大两款IUL产品对比
1)加拿大宏利保险(Manulite):于1887年成立于加拿大多伦多市,是加拿大第一、北美第二的人寿保险公司;
在多伦多(TSX)、纽约(NYSE)香港(HKEX)以及菲律宾(PSE)均有上市,业务遍布全球19个国家和地区,获得“国际标准普尔”授予的“AAA”评级。
1893年在加拿大境外,于百幕大出售第一份保单,保单由宏利百幕达分公司发行,受百慕大保险监管机构监管。宏利集团作为百慕达分公司的后盾,宏利的专属客户享有可靠及安全的保险赔偿;
2)加拿大永明保险(Sun Life):于1871年注册成立。是当今世界最大的保险和资产管理公司之一;
在多伦多(TSX)、纽约(NYSE)及菲律宾(PSE)等地的联合交易所上市;1996年正式成立了百幕大国际业务,为全球高净值市场提供人寿保险服务和解决方案。
保单由永明百慕大分公司发行,永明加拿大母公司与百幕大分公司共同签发,受加拿大及百慕大保险监管机构颁发的所有适用法令和法规的限制(双重监管);
小结:两家公司都是加拿大数一数二的国宝级保司,历史悠久,国际评级高,管理资产规模庞大,值得信赖!
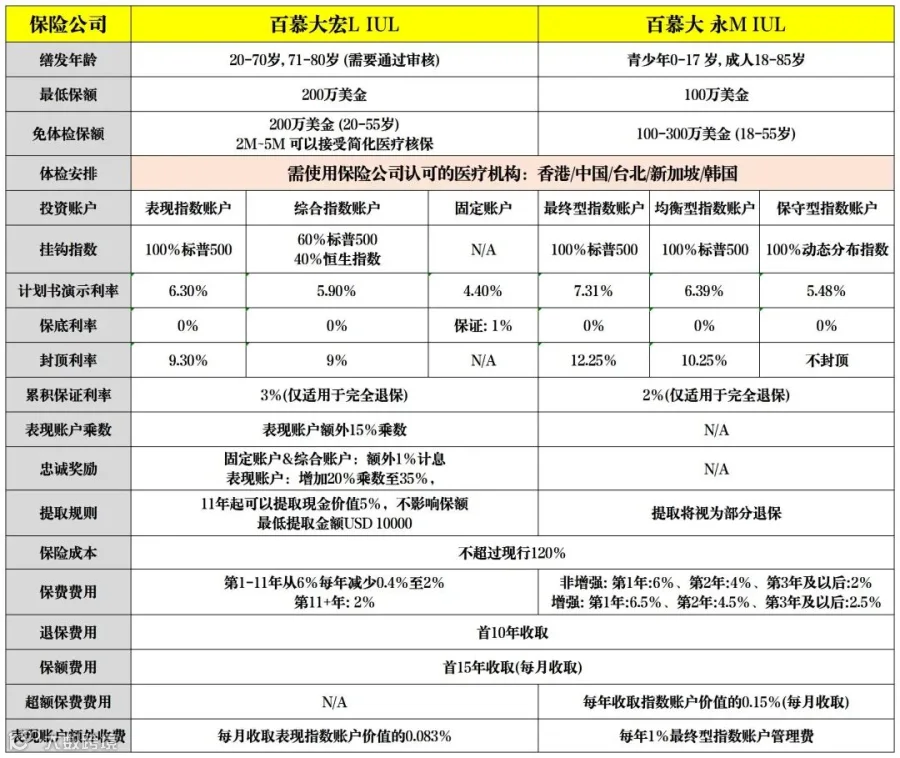

小结:永 M 的保费相对低一些,但它把中国归为 A 类国家,而宏 L 将中国列为 A + 类。这就导致宏 L 的保险成本(COI)相对更便宜,因此宏 L 的账户价值会更高。
写在最后
百慕大 IUL 保单有这么几个特点:受双重监管,还能享受税收上的好处;杠杆比例高,能搭配保费融资用;投资策略更多样,选择范围广;申请起来也简单方便,不麻烦。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
