


一、"新钱"变"老钱":合法合规的时间魔法
根据《税收征管法》第八十六条规定:"违反税收法律、行政法规应当给予行政处罚的行为,在五年内未被发现的,不再给予行政处罚。"这意味着,超过五年的处罚期,相关行为可不予处罚。
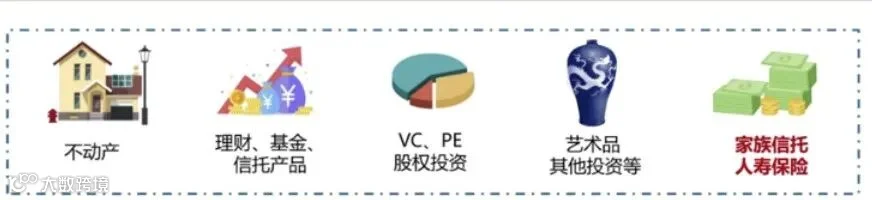
智能资产转换策略:
- 不动产投资:将现金转换为核心地段的房产,既保值又增值。
- 理财产品:选择正规金融机构发行的理财产品。
- 基金投资:公募基金、私募基金都是不错的选择。
- 信托产品:家族信托可实现资产隔离与传承。
- 股权投资:VC、PE等股权投资具有长期价值。
- 艺术品收藏:具有文化和投资双重价值。
- 人寿保险:兼具保障与增值功能。
关键点:通过将现金转换为其他金融形态,相当于给资产打上了"时间标签"。5年前的现金和现在的现金难以区分,但转换后的资产形态则具有明确的时间标记,超过5年即可转为"老钱"。
二、存量资产减持:降低税务风险的明智之举
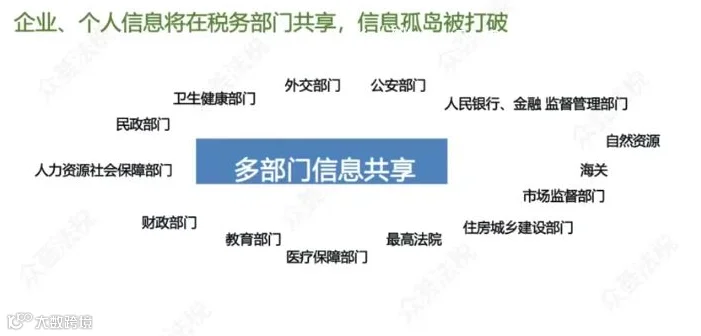
金税四期上线后,多部门信息实现共享,个人端存量资产与完税资产不匹配的情况很容易被识别。因此,合理减持存量资产是降低税务风险的重要策略。
 减持策略建议:
- 评估资产结构:分析现有资产的完税情况。
- 逐步减持显性资产:将部分资产转换为隐性资产。
- 优化资产配置:增加合法合规的资产比例。
- 咨询专业意见:寻求税务顾问的专业建议。
三、保持现金流:应对突发情况的智慧选择
在税务稽查过程中,补税时间是有期限的。保持一定的现金流可以:
- 避免罚款:确保在规定时间内完成补税。
- 防止资产贱卖:避免因资金紧张而低价处置资产。
- 维持正常生活:保证日常生活不受影响。
现金流管理建议:
- 预留3-6个月应急资金
- 配置流动性较好的资产
- 建立多元收入来源
- 合理规划支出
四、人寿保险:金税四期时代的财富管理利器
在金税四期背景下,人寿保险具有独特的财富管理优势:
"新钱"变"老钱"的优质工具:“新钱”变“老钱”需依托兼具安全性与传承性的工具,保险等金融产品凭借合同明确记载购买时间、资产形态独立且不易与非完税资产混同等特性,成为优选——既能通过稳健增值实现财富积累,又能以法律契约形式保障资产归属,在隔离风险的同时,为财富代际传承奠定清晰、安全的基础,助力完成从短期财富到长期家族资产的跨越。
资产减持的理想选择:具有一定的隐秘性,可通过保单贷款实现资产变现。
现金流保障功能:保单贷款可及时变现,满足不时之需。
完税证明优势:每份保单都有保险公司开具的发票,降低传承风险。
写在最后
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
