香港保险市场近期有三款产品引发关注,有人靠它稳拿4.75%保证收益,有人用它规划子女千万教育金。
究竟是哪些产品在悄悄“吸金”?普通人该如何选择?今天一篇说透!
一、短期理财险:5年赚4.75%,适合保守党
关键词:低风险、高确定性、快回报
如果你厌恶波动,又想在5年内锁定一笔高收益,这款产品值得关注.
 1.收益有多稳?
亮点:发行方是香港本土新兴机构,虽不如老牌公司知名,但收益条款极其透明,适合追求确定性的投资者。
二、长期储蓄险:复利超6%,90%的人选错期限
关键词:复利增长、教育金/养老金、品牌背书
长期储蓄险的收益靠时间放大,选对产品+持有够久是关键。两款热门产品对比:
1. 五年缴费型:20年IRR破5%,30年超6%
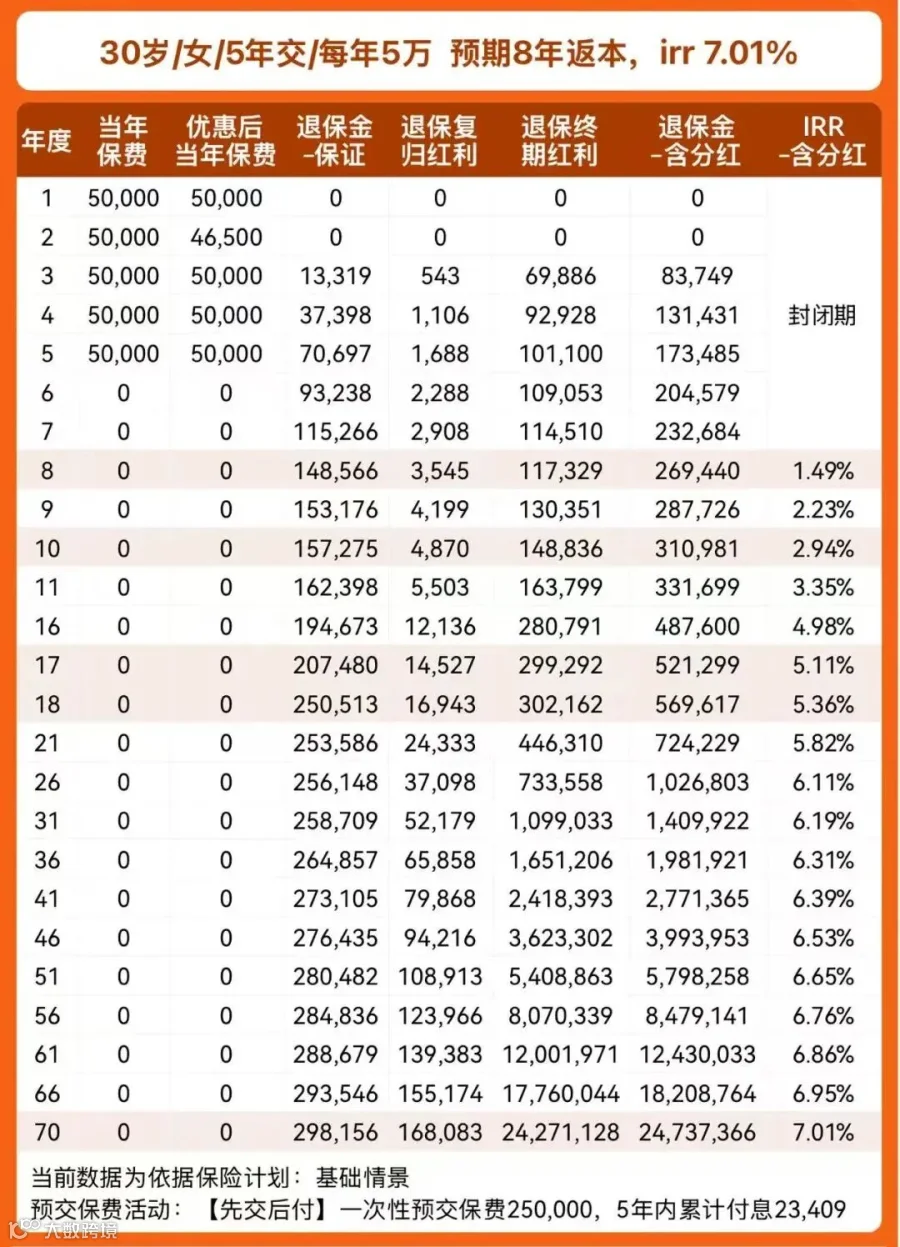 1)收益逻辑:前5年分散缴费,降低汇率波动风险;长期复利效应显著,25万本金可能滚出千万。
2. 两年缴费型:前期收益更高,但需耐住寂寞
 1)收益特点:演示利率更高(20年IRR超6%),但保证收益仅1%,回本较慢。
4)避坑指南:长期储蓄险至少持有10年,否则可能跑不赢通胀;优先选分红稳定的公司,避免被“高演示利率”迷惑。
三、人民币保单:汇率玩家的灵活选择
香港保险支持多币种投保(美元/港元/人民币),人民币保单适合:看好人民币汇率企稳的投资者;希望减少汇率换算麻烦的人群。
建议:根据自身货币需求配置,别把鸡蛋放一个篮子里。
总结:香港保险怎么挑?
| 需求 | 推荐产品 | 持有期限 |
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
最后提醒:香港保险适合长期规划,短期需用资金慎入!投保前务必确认健康告知、缴费方式等细节,必要时咨询专业顾问。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!