


今天我们来重点聊聊终身寿险。在全球范围内,新加坡和大陆的定期寿险定价是最低的,其中新加坡男性的费率更具优势,大陆女性的费率则是全球最低的。
而终身寿险方面,香港和美国的费率是最低的。香港有一种IUL指数杠杆寿险,它的杠杆是最高的,不过这类保险也存在一些问题,如果投资情况一般,保单后期可能会有提前终止的风险。
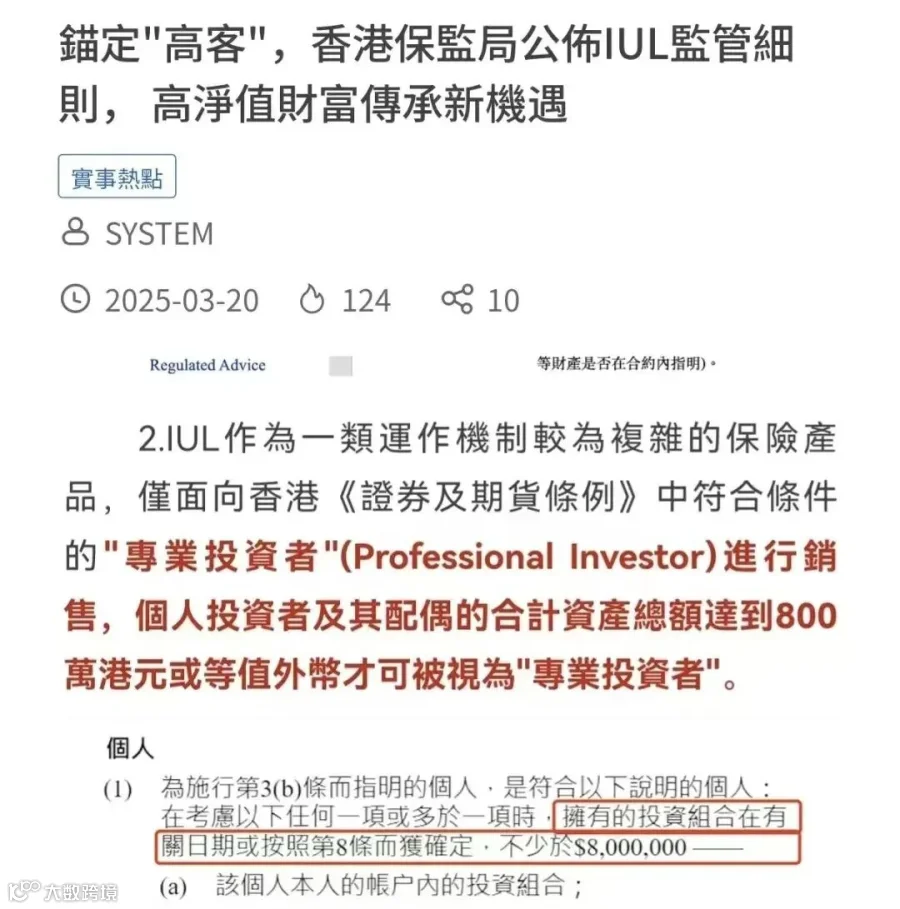
而且,香港的IUL即将上市,但它只销售给可投资资产超过800万港币的高净值客户,普通客户没办法投保。
目前香港的终身寿险主要是分红杠杆寿险,当然也有一些挂钩投资的杠杆寿险。它的杠杆本身就比较高,基础保额永远不会降低,还会叠加预期分红让保额变大,给人的感觉更安稳。
香港的分红杠杆寿险有很多,按照保证身故金的高低大致可以分为两类,一类是前高后低,另一类是等额(保证身故金终身不变)。
前高后低这种类型,一般是以70岁为界限,在70岁之前,人们更需要人生的保障,所以会集中保费来提升70岁之前的保障力度。70岁之后,人寿保障会以每年递减2%或者5%的速度递减,一直降到初始保额的50% - 80%。不过随着之前累计的分红,70岁后的人寿保障说不定不但不会降低,反而可能会更高。
今天我们就来重点介绍一下这款在所有产品中被认为是最值得推荐的前高后低类型的代表产品——万通尚裕。

ONE.
投保规则

1、缴费方式与年龄范围
这款产品支持1/5/10/20年的缴费方式,投保年龄范围是0 - 70岁。最低投保保额是100万美元。在投保的时候,要根据自己的身体状况选择6个核保等级中的一个,大多数人都是标准非吸烟体况。
2、地区费率
大陆地区(不含西藏与新疆)和香港地区一样,都属于A组地区,可以享受最优的投保费率。
3、趸交保费缴纳规则
如果选择趸交保费,首次保费可以缴纳不低于25%的保费,剩下的4个月内缴纳进来不会收取额外费用。要是超过4个月但不足12个月才缴纳完,每个月需要缴纳0.375%的行政费用。
4、保额保证与调整
产品保证的保额在70岁前(或者保单满20年,以较晚的那个时间为准)是100%,之后每年保额会降低5%,一直到10年后降低到初始保额的50%为止。
不过我们也有选择不降低保证保额的权利,只要行使升级保障权益,在那时候再额外缴纳一点保费,并且经过简单的核保后,就能确保保证保额终身都是100%了。
5、保障与收益
产品主要提供杠杆保障,涵盖保证保额和终期红利。后期的终期红利远远超过初始保额和所交的保费。
如果中途需要支取现金,产品提供了流动性,可以选择贷款或者支取红利与保证现价。而且后期的终期红利非常高,这就为流动性提供了可能,既能满足保障需求,又能兼顾传承和养老的双重需求。
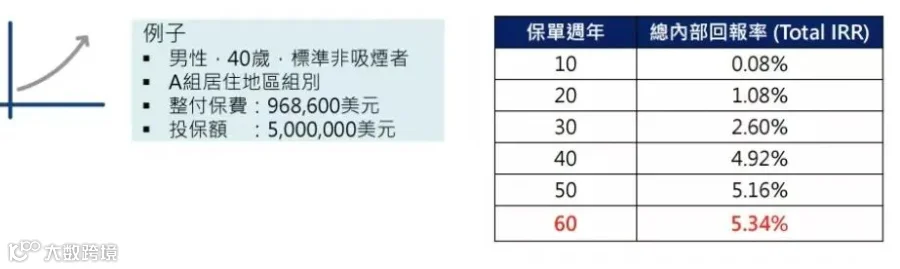
举个例子,40岁的男性,长期居住在大陆,标准非吸烟体况,趸交保费96.86万,初始保额为500万,80岁时长线预期IRR高达4.92%,这时候还有预期几千万的身故保障。
6、投资风格
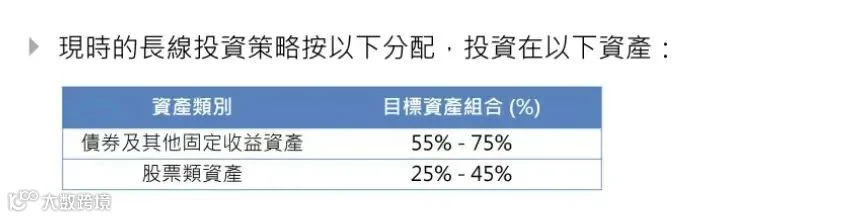
产品投资风格比较稳健,固收类资产配置占比在55% - 75%,权益增长型资产占比在25% - 45%,而且分红分配比例不低于90%给客户,分红约束性更强。
TWO.
案例解读
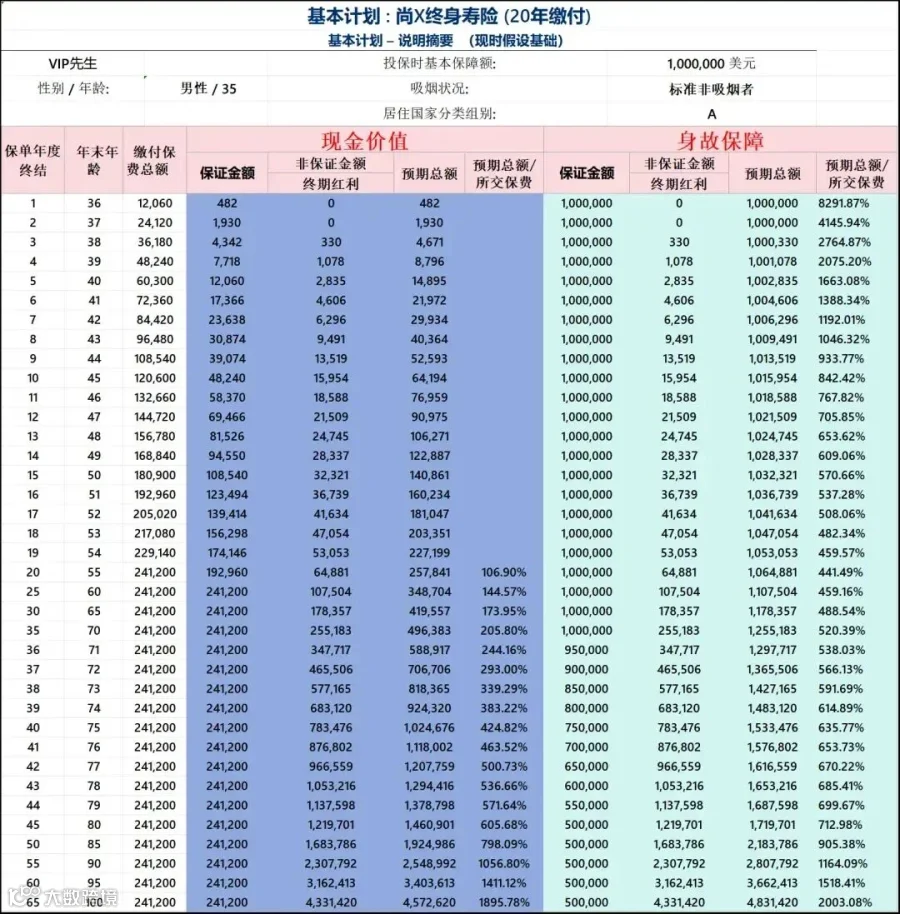
案例1:张总,35岁,是家庭的顶梁柱,有两个孩子。他考虑人寿保障,选择100万美元的初始保额,分20年交。
1.与大陆产品对比
大陆同类型分红产品每年保费2万出头,而香港只需要12060。从预期分红利益来看,香港的这款产品高了很多。
2.现价情况
保证现价25年回本,之后就一直等于保费。预期现价要算上终期红利,第30年预期总现价是保费的1.73倍,第40年是4.24倍,第50年是7.98倍。
3.身故保障
保证金额在70岁前是100万,70岁后每年递减5%,80岁以后始终是50万。
预期身故金要算上终期红利,第30年为117万(是保费的4.88倍),第40年为153万(保费的6.35倍),第50年为218万(保费的9倍),100岁时是483万(保费的20倍)。
案例2:一位50岁的女士,考虑在自己百年之后给子女留一笔钱,但是不打算一次性给,而是想分批次给,类似信托的方式,所以选择趸交100万的初始保额。
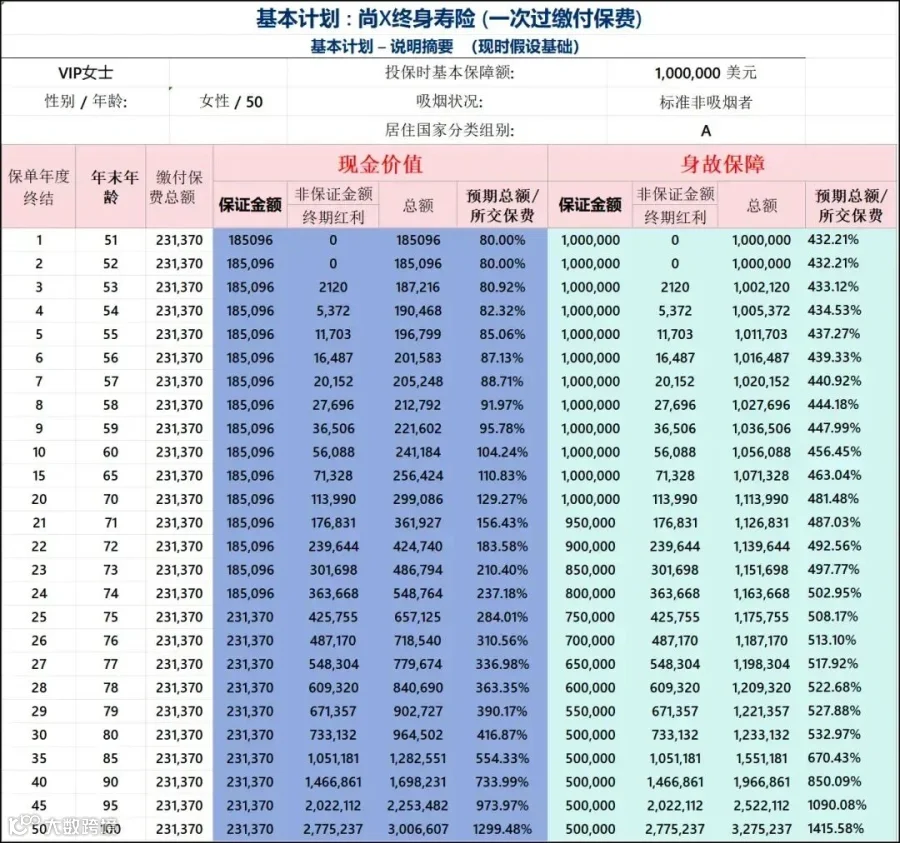
1.与大陆产品对比
趸交仅需23.1万保费,接近5倍杠杆,而大陆同类型分红产品需要趸交43万左右。
2.现价情况
保证现价首年至第24年始终为所交保费的80%,第25年开始始终为所交保费。预期现价要算上终期红利,第30年预期总现价是保费的4.16倍,第40年是7.33倍,第50年是13倍。
3.身故保障
保证金额在70岁前是100万,70岁后每年递减5%,80岁以后始终是50万。
预期身故金要算上终期红利,第30年为123万(保费的5.32倍),第40年为196万(保费的8.5倍),第50年为327万(保费的14倍)。
假如百岁时身故,预期327万美元作为身故金留给指定的受益人,并且可以按照投保人的指示分批次给付,比如分10年或者20年每年或者每月给付;或者指定每月或者年给付一定金额至指定年龄后,剩余金额再一次性给付;或者指定到受益人X岁后才开始分批次给付等等。而且期间内未给付的剩余金额也是有一定利息的。
总的来说,这款万通尚裕产品本身费率极低,杠杆极高,免体检保额高至300万美元(要是健康告知为否的话),预期分红利益高,投资稳健,分红分配比例高且约束性强,免责条款少,仅仅只有12个月内自杀不赔付这一条。当然了,它的缺点就是投保门槛最低100万美元保额起步。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
