


百慕大宏利的MGIUL'24自上市以来就一直很畅销,深受高净值客户喜爱。你知道吗?百慕大宏利居然还隐藏了个“升级版”——MGIUL'24 PRO!这可不是公开叫卖的普通新品,知道的人还不多。

别看名字只差个“PRO”,里面的门道可不少。今天就用大白话给你拆解:它到底比普通版好在哪?适合什么样的人?
1. 保费打七五折,保额不变,杠杆更高了!
最直观的好处:便宜了。
PRO版的保费直接下调了25%,相当于花75折的钱,就能买到和普通版MGIUL'24一样的保额。
举个例子:以前买100万美元保额要交10万保费,现在PRO版只要7.5万。同样的保障力度,花的钱更少,相当于“身故杠杆”更高了——对想靠保单放大身价、做财富传承的人来说,这波性价比太香了。

2. 投资账户更灵活,收益上限还提高了!
PRO版最让人眼前一亮的是投资端的升级,总结下来就俩字:能作又能赚。
新增“标普PRO账户”,收益更猛 :这个账户还是挂钩标普500指数,但投资策略更激进。过去25年的数据显示,它的平均年化收益比普通标普账户高1%-2%。

更给力的是,它的收益上限(封顶利率)提到了12%,加上超额奖励,最高能到13.8%——比普通版的收益空间大了不少。
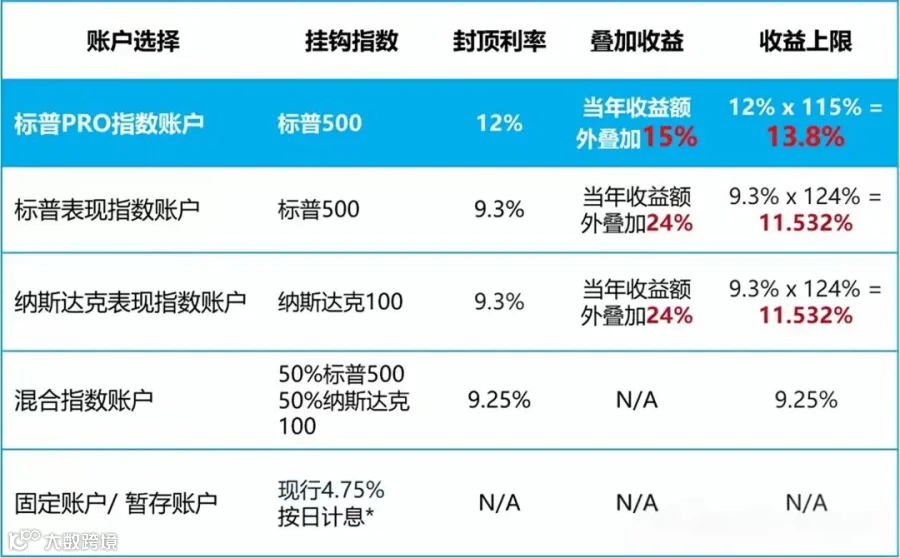
5个账户随便配,想怎么投就怎么投: 以前总有人问:“能不能自己选投多少比例到不同账户?”现在PRO版支持了! 5个投资账户(包括新出的标普PRO),你想把30%投A账户、70%投B账户,全凭自己定,灵活度直接拉满。
MGIUL‘24 PRO版推出了保证负值缓冲率Buffer Rate -20%,跌了有“缓冲垫”,不怕深套。
普通版遇到指数大跌,收益最多归零;PRO版加了个“-20%负值缓冲”——比如标普500跌了23%,其中20%由保险公司扛,你只需要承担剩下的3%亏损。这相当于给投资加了层防护网,跌得再狠也不会伤筋动骨。

3. 新增“身故保障兜底”,但有个小遗憾
PRO版换了个“身故保障”规则,听起来有点绕,但很实用:在一定年限内,哪怕保单现金价值跌没了,只要没退保,身故赔偿照样给。

简单说:就算未来市场暴跌,保单里的钱亏到归零,家人该拿的保额一分不少。这对担心“保单失效”的人来说,是个定心丸。

但有得必有失:PRO版取消了普通版的“3%保证累计收益”。
这意味着:没法像普通版那样靠“保证收益”稳稳增值;想拿保单去银行融资、抵押,可能会受限制(银行可能觉得它的现金流没那么稳)。
所以保险公司也明说了:PRO版更适合“不打算融资、只想纯保障+投资”的人;要是想大额投保后做保单融资,还是选普通版更合适。
写在最后
PRO版适合这样的你
如果你符合这两个条件,选PRO版大概率不亏:
1. 不想搞保单融资,就想踏踏实实投钱,赚高收益+保身价;
2. 能接受“没有3%保证收益”,看好美股长期表现,想搏一把更高回报。
要是你计划用保单去银行贷款、做杠杆投资,那普通版MGIUL'24还是更稳妥。

总之,这个“隐藏款”把“高杠杆保障”和“激进投资收益”结合得更紧密了。对懂行又敢闯的人来说,确实是个捡漏的机会——毕竟这种“内部升级款”,可不是什么时候都能遇上的。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
