


指数型万能寿险(IUL)以其独特的保障与投资功能吸引着众多投资者的目光。不过,很多朋友对IUL的费用计算和潜在风险还不太清楚。今天,咱们就来深入扒一扒IUL的费用构成和风险应对策略,让你对它有个全面透彻的了解。
一、IUL保费受啥影响?
1.性别、年龄和体况分级是关键
IUL的保费可不是随便定的,它受到性别、年纪和体况分级这三个因素的影响。一般来说,男性的保费要比女性高,这是因为从统计数据来看,男性的预期寿命相对较短,风险也就更高一些。年龄也是个重要因素,越年轻买越便宜,年龄小保险公司承担的风险相对较小。而体况分级越好,保费就越便宜,身体越健康,保险公司出险的概率就越低,自然愿意给你优惠。
2.体检并非必须,但能帮你省钱
体检并不是购买IUL的硬性要求,一般免体检保额是300万美金。要是你想申请到更优惠的保费,那就得跟保险公司申请体检。体检通常要求在新加坡做,不过有些情况下,保险公司也接受在中国的指定机构做。
二、IUL的费用都包含啥?
IUL的费用主要包含一次性保费费用、管理费和风险保费(不提取时)、部分提取费用、退保费用(提取时)这五个部分。不同保险公司的费用比例可能不一样,不过大家放心,在产品Policy Illustration里展示的寿险和现金价值,都已经是扣除这些费用之后的数字。
1.一次性保费费用:缴费方式不同,扣费次数也不同
如果你选择趸交保费,也就是一次性把钱交清,那么这笔费用就扣一次;要是选择期交保费,每年缴费的时候都会扣一次,占保费的6% - 8.5%。
2.管理费:前期有,后期可能无
管理费是按月交的,每年管理费大概是年保费的2%左右。不过,只要你持有保单一定时间(比如15年),管理费就会变为0。
3.风险保费:年龄和现金价值影响费用高低
风险保费也是月交的,它的计算公式是:风险保费 = 单位风险保费 × sum - at - risk。
性别、年龄和体况分级这三个因素共同决定了单位风险保费,对应有一张单位风险保费表可以查看。而sum - at - risk等于保额减去账户价值。
在保单初期,年龄较小,单位风险保费较低,但sum - at - risk较大,因为现金价值较低;到了保单后期,年龄较大,单位风险保费较高,但sum - at - risk较小,因为现金价值积累变多了。
所以,风险保费会随着年龄的变化而变化,有可能变大也有可能变小。
4.部分领取费用/退保费用:越早领取费用越高
一般15年内部分领取或退保会有费用,而且越早领取费用越高。
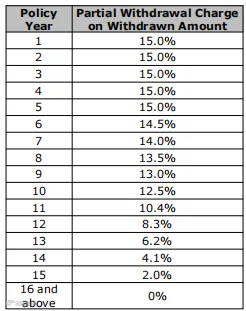
这就好比你把存在银行的钱提前取出来,银行可能会收取一定的手续费,而且取得越早,手续费可能越高。
三、购买IUL有没有风险?
IUL最大的风险就是保单可能会失效。在新加坡IUL的产品计划书上,会展示三种情况:最差情况(Illustration A,指数连续下跌)、现行正常情况(Illustration B)、中间情况(Illustration C)。
下面以某跟踪标普500 FC的IUL为例,给大家详细说说。
假设是一位40岁的男性,购买100万美金保额,选择5年交。
按照Illustration A-指数连续下跌多年
四、怎么防止保单失效?
1.小概率事件,有备无患
首先要知道保单失效是个小概率事件,发生的可能性很小。不过,万一真的发生了,咱们也有办法应对。
2.保险公司提醒充值,补上风险保费缺口
比如标普500连跌第24年,发现保单即将失效,保险公司会提醒你往账户里充值,而且充值的钱要大于风险保费。
3.购买时选择保守方案或固定账户
购买时可以选择较多保费模式(采用更保守的预期收益),或者放一部分钱到固定账户(增加保底收益)。这两种选择一开始都要投入更多保费。
大家普遍更喜欢把第一种方式作为兜底方案。这是为啥呢?原来,买新加坡IUL的人,普遍是看重寿险杠杆,兼顾增值功能。
会买IUL的人肯定是相信标普500长期的收益率是可观的。如果有人觉得标普500会连续跌20多年,那他压根就不会买IUL。而且,新加坡IUL万一保单失效了,就相当于买了个定期寿险,IUL的总保费比买相同期限的定寿甚至还便宜,所以其实也没啥吃亏的。
写在最后
IUL就像一把双刃剑,既有独特的优势,也有潜在的风险。大家在购买之前,一定要充分了解它的费用构成和风险应对策略,根据自己的实际情况做出明智的选择。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
