对于资产超千万的高净值人群,百慕大指数型万用寿险(IUL)凭借其独特的信托架构提供更高级别的税务保护。
作为全球保险业的核心离岸中心,百慕大本身不征收个人所得税、资本利得税及遗产税,这为保单增值创造了天然优势。

实际操作中,专业财富管理机构普遍采用"集合信托"模式持有保单。当投保人将资金注入百慕大IUL时,法律上形成"信托-保单"双层结构:信托公司作为保单持有人,受益人指定为投保人家族成员。
这种架构产生三重避税效果:
其一,保单增值期间,所有现金价值积累发生在百慕大免税司法管辖区。上海房地产开发商李女士的案例颇具代表性——她通过百慕大信托持有500万美元IUL保单,过去三年账户增值62万美元,期间未触发任何税务申报义务。
其二,身故理赔时,保险公司向信托支付赔偿金,再由信托分配给受益人。由于资金流转全程在离岸体系完成,中国税务机关难以主张征税权。更关键的是,信托受益人在领取保险金时,依据《个人所得税法》保险赔款免税条款获得双重保障。
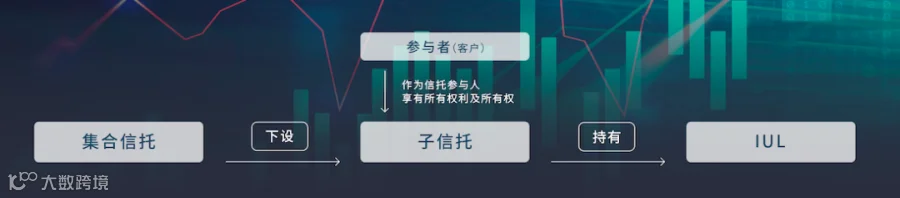
其三,在CRS框架下,当信托被认定为"非居民金融实体"时,其实际控制人信息可不被交换。某国际税务律师事务所2024年案例显示,通过将信托设立在未参与CRS的管辖区(如部分加勒比岛国),再持有百慕大保单,成功实现资产信息完全隔离。
当浙江普通股民因12.72万元补税通知而恐慌时,成熟投资者已在构建分级税务防御体系。

香港储蓄分红险以"法定免税+保单拆分"筑牢基础防线;
百慕大IUL则通过"离岸信托+免税司法"搭建进阶屏障,二者共同构成"免-避"结合的完整解决方案。
随着2025年税务机关将大数据稽查范围扩大至百万美元以下资产,全球保险结构的税务优化价值已超越投资收益本身。
专业机构数据显示,过去三个月香港保险公司内地客户咨询量暴增300%,其中八成涉及税务规划需求。在CRS透明化时代,真正的财富保全不在于隐匿资产,而在于精准运用各司法辖区的免税规则——这正是全球保险赋予投资者的合法防御权。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!