在保险的众多选择中,IUL(指数型万能寿险)不仅能提供全球最高杠杆的身价保障,还具备超强的灵活性,能根据客户财务状况的变化“随机应变”,为我们的财务规划保驾护航。
今天,就让我们一起揭开IUL灵活特性的神秘面纱。

一、缴费期限:自由掌控的“财务缓冲带”
IUL的缴费期限十分灵活,没有固定的条条框框,投保人可以在不同的时间点自由缴费。
在经济紧张的时期,比如遭遇失业、生意亏损等情况,投保人可以暂时停止缴费,等财务状况好转后再继续。这种灵活性就像给我们的财务状况设置了一个“缓冲带”,让我们在面对突发情况时不会手忙脚乱。
举个例子,45岁的李先生是一位外企高管,有三个孩子。今年年初,他不幸失业,而且4个月都没找到新工作。
家里的房贷、孩子的教育费用、家庭生活费等固定支出却一分都不能少。在这种情况下,李先生决定今年暂停保单缴费,保留现金来应对眼前的风险。
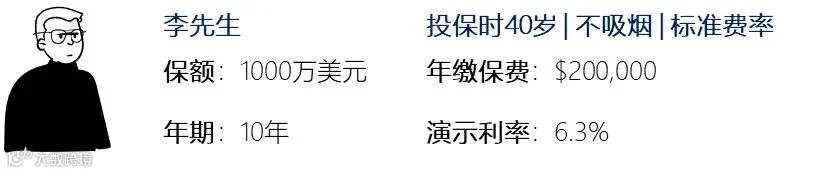
我们来看看标准缴费与第6年停缴的计划书对比。
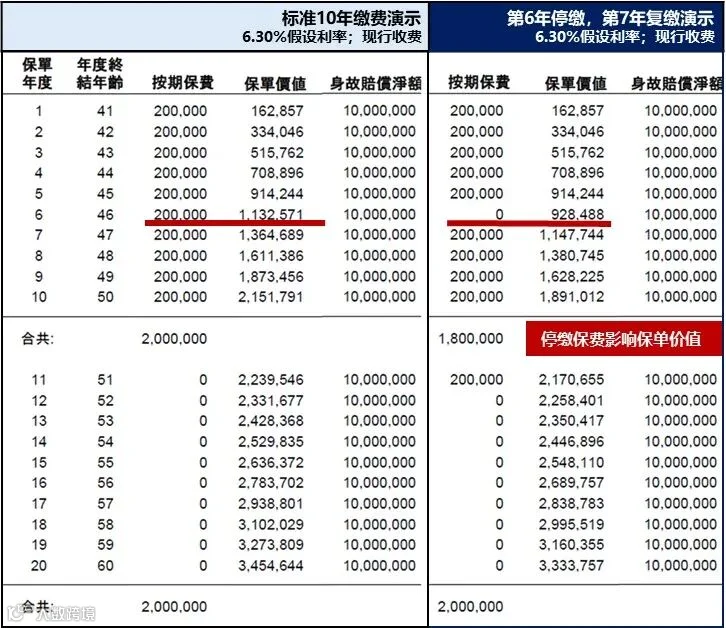 如果客户因为一时资金周转不开,在第6年时停缴了一年保费,等经济状况好转后,在保单第7年按照原计划继续支付剩下5年的保费,缴费计划的调整并不会影响客户的保单效力及初始保额。
不过,由于资金进入账户的时间延迟了,账户现金价值的累积速度会放缓。 如果把保单年度向后拉长,保单现金价值的差异也会随之增大。这就提醒我们,虽然缴费期限灵活,但也要尽量合理安排,避免长期影响现金价值的增长。
二、缴费金额:量体裁衣的“财务调节器”
除了缴费期限灵活,IUL的缴费金额也可以根据投保人的经济状况在一定范围内调整。
投保人可以选择缴纳最小保费以保持保单有效;也可以缴纳额外保费以增加现金价值和潜在回报。
45岁的王先生原本是一位企业主,有一个孩子。但受大环境影响,企业近年来持续亏损,今年不得不结束经营。考虑到未来收入情况尚不明朗,王先生决定减少缴费,只要能让保单不失效就行。
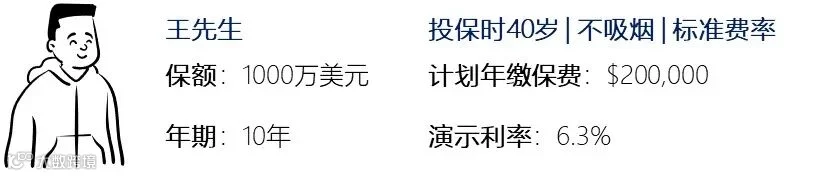
从标准缴费与第6年起减少缴费的计划书对比来看,虽然王先生所支付的保费较原计划减少了将近35%,但保单仍然能维持始终有效,不会中途“抛锚”。
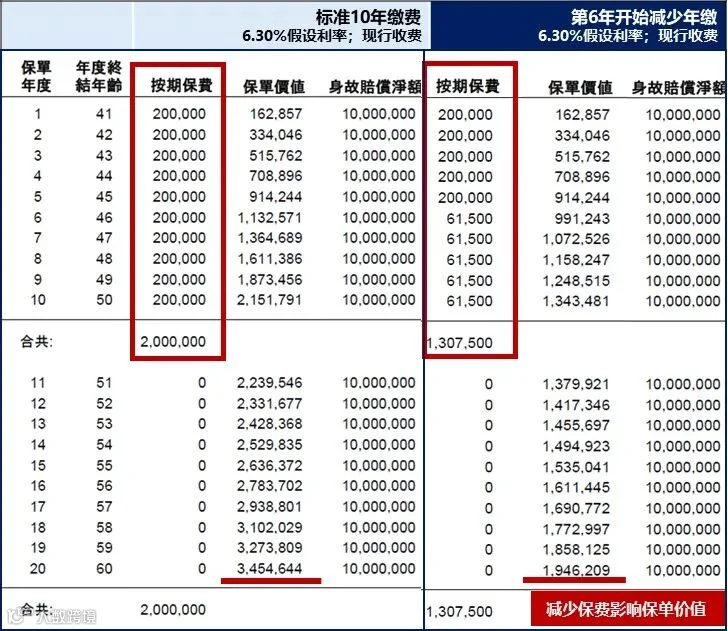
不过,对于现金价值的累积而言,差异就比较明显了。如果按原计划20*10支付保费,根据计划书演示,121岁时的现金价值将为初始保额的14倍;而降低保费后,121岁时的现金价值则为初始保额的2.7倍。
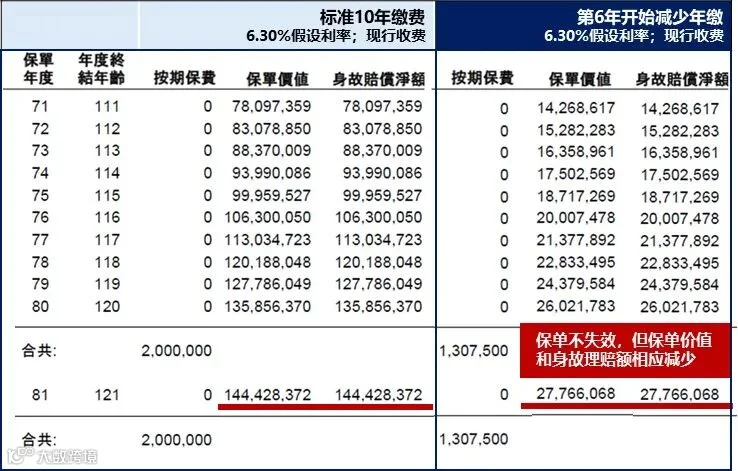 所以,在调整缴费金额时,我们也要权衡好保单有效和现金价值增长之间的关系。
三、现金价值:灵活提取的“财务百宝箱”
IUL的保费除了用于保险保障,一旦进入指数账户,就像把种子种在了肥沃的土地里,开始累积现金价值。这个现金价值与市场指数挂钩,具有强劲的增值潜力。
此外,投保人还可以在需要时提取部分现金价值,以应对突发的财务需求,比如生病住院、孩子结婚等;也可以持续提领作为未来养老金的补充。
下面这份计划书就非常清晰地演示了这一灵活的功能。
被保人40周岁开始每年支付20万美元保费,10年总保费为200万美元。
60岁退休后,收入相应减少,但除了原本的积蓄和基础的退休收入,还能从这份保单中每年提领12万美元。
到77岁时,即累积提领了204万美元,不仅收回了支付的保费,而且1000万美元的身故理赔金始终有效。
到了100岁时,累积提领金额可达480万美元,达到支付保费的2.4倍,身故理赔金也将超过初始的1000万保额。
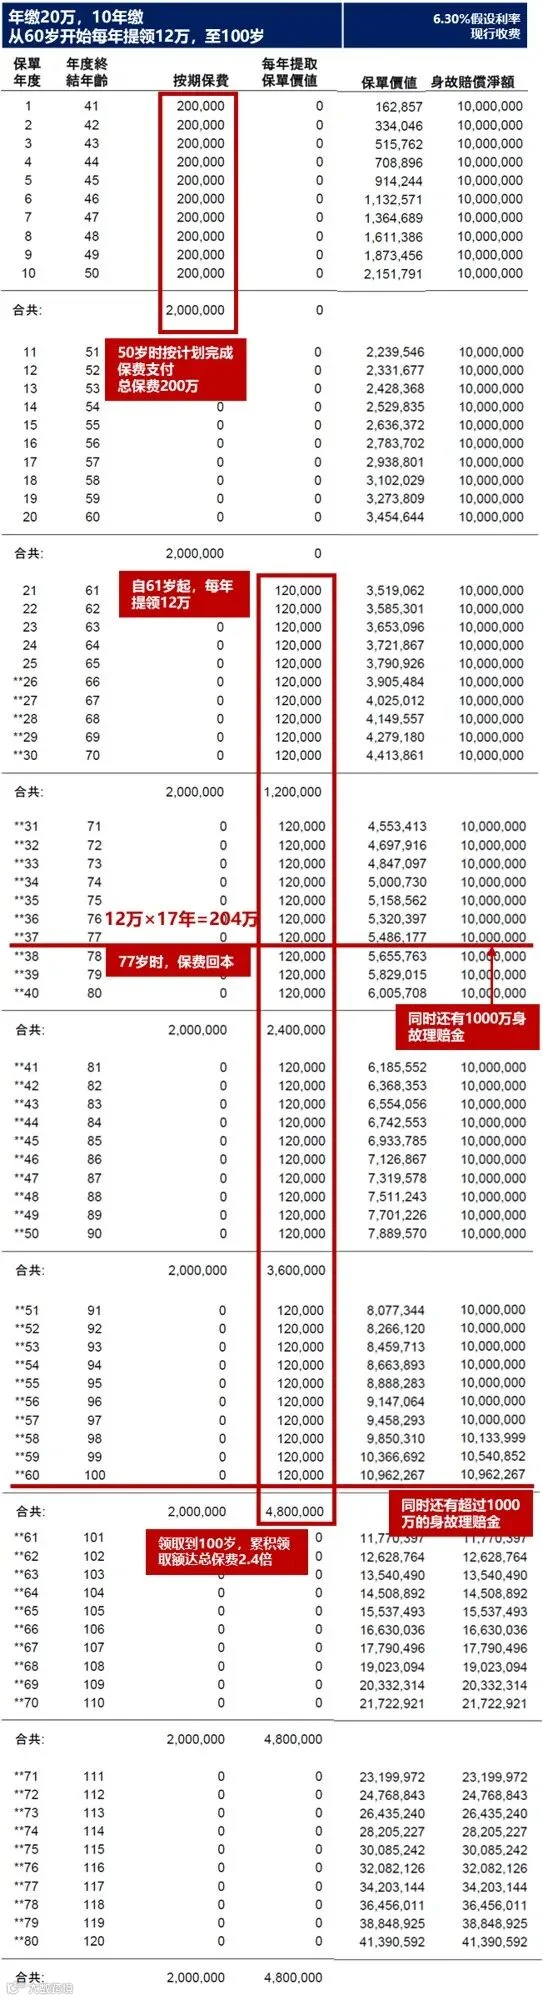 这份保单就像一个取之不尽的“财务百宝箱”,只要保单持续有效,现金价值和身故理赔额也将持续增值,直到被保人身故。而且,被保险人的预期寿命越长,能够获得的利益累积增长的幅度将越大。
写在最后
IUL保险以其灵活的特性帮助我们应对人生的各种财务挑战。无论是缴费期限、缴费金额还是现金价值的提取,都能根据我们的实际情况进行调整。
但在享受这份灵活的同时,我们也要合理规划,让IUL保险更好地为我们的财务健康和人生幸福服务。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!