"30万保费撬动300万保额,挂钩美股还能保本?"新加坡IUL保险近期爆火,被称作"财富传承神器"。今天小编为你深度拆解:这到底是不是智商税?
一、IUL保险是什么?
1、产品本质:挂钩指数的万能寿险= 身故保障 + 指数投资
举个栗子:40 岁不吸烟男性,购买 300 万美金保额时,保费约 30 万美金(杠杆达 10 倍),其身故赔付可直接向受益人支付 300 万美金。
二、收益玄机:怎么做到"下有保底,上不封顶"?
1、收益结构拆解
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
2、收益规则举例(标普500挂钩)
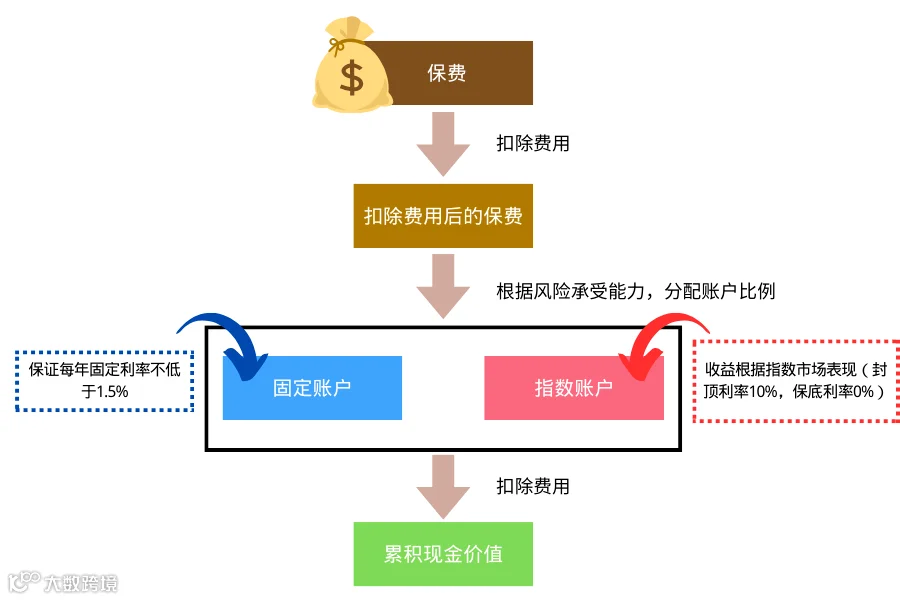
"这就像给投资装了'安全气囊',撞了不疼,赚了加分!"——新加坡某精算师
三、为什么能保本?揭秘"杠铃策略"魔法
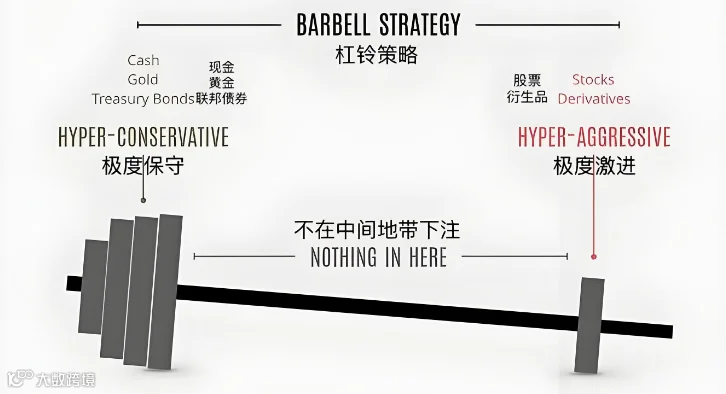
1、保险公司赚钱秘笈
将 90% 的资金投入债券等固收产品,获取年化 5% 以上的稳定收益,同时用 10% 的资金购买指数看涨期权,借助 20 倍杠杆博取更高收益,通过这种 “固收 + 期权” 的组合实现风险与收益的平衡。
2、收益分配
固收部分赚的钱→覆盖保费成本;期权收益→客户拿80%,保司拿20%
极端情况:连续30年熊市→可能断单(但概率极低)
"相当于用1块钱买彩票,中了赚8块,不中也不亏。"——财经博主@钱多多
四、适合谁买?3类人抢着上车
1、推荐人群
2、慎买人群
-
5年内要用钱的企业流动资金 -
风险承受能力极低的保守派 -
不懂美股基本面的小白
五、风险预警:3个不能忽视的bug
1、潜在风险
2、避坑指南
避坑指南需从持有期、资产配置和保司选择三方面着手。
首先,持有期应选10年以上,确保保险产品的复利效应和长期价值得以体现。
其次,要搭配其他资产分散风险,避免单一投资带来的波动影响;同时务必选择A级以上保司,以保障资金安全和服务稳定性。
六、新加坡IUL vs 香港储蓄险对比
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
就像选跑车还是SUV,关键看你的需求!

如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!