提到境外资产配置,香港和新加坡无疑是两大热门选择。但奇怪的是,当我们谈论美元分红保单时,香港总是被优先提及,而新加坡却鲜少被讨论。这背后究竟隐藏着怎样的秘密?
今天,我们就来深度解析香港与新加坡保险的差异,以及新加坡指数型万能寿险(IUL)的独特优势!
一、香港vs新加坡:美元分红保单对比
1. 收益差距明显
示例对比表:
| 保单年度 | 香港友邦预期收益 | 新加坡友邦预期收益 |
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
香港分红保单优势:
1) 多元货币转换(美元/港币/人民币等);
2) 被保人自由切换(方便家族传承);
3) 第二持有人设置(子女投保更灵活);
4) 保单拆分功能(满足个性化需求)。
3. 投保门槛

结论:新加坡分红险更适合大额投资者,香港则更亲民!
二、新加坡保险的真正王牌:指数型万能寿险(IUL)
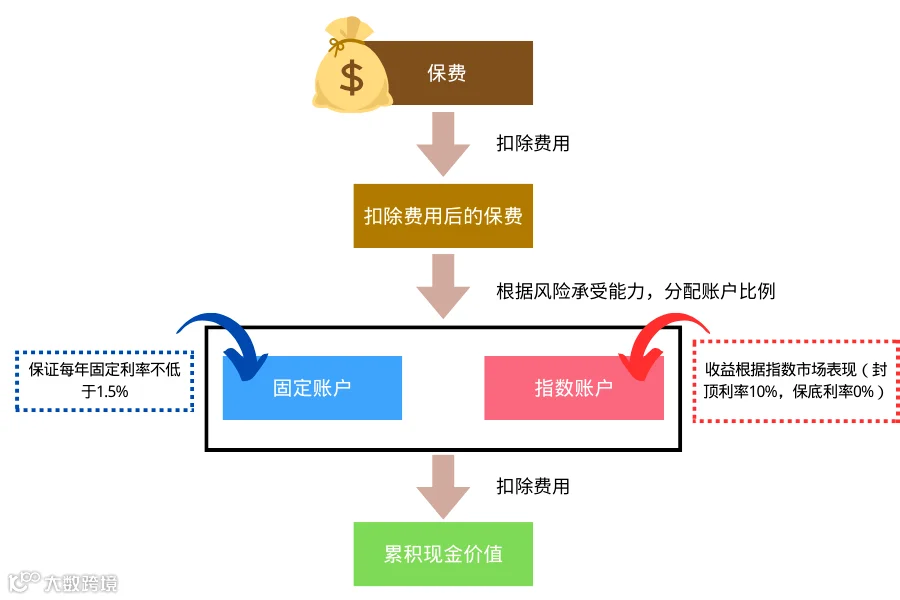
1. IUL是什么?
2. 为什么IUL近年大受欢迎?
3. IUL的6大核心优势
| 优势 | 具体说明 |
|---|---|
| 1.高杠杆 |
|
| 2.收益稳健 |
|
| 3.策略灵活 |
|
| 4.保单贷款 |
|
| 5.税务优化 |
|
| 6.定向传承 |
|
三、IUL适合哪些人群?
四、投保流程与注意事项
1. 远程签单
-
支持线上投保,无需飞新加坡; -
需提供护照、身份证、地址证明。
2. 理赔流程
-
材料邮寄至保险公司; -
通常1-2周完成赔付。
3. 注意事项
健康告知需如实填写;免责条款(如2年内自杀不赔)。
新加坡IUL投保小贴士
1.长期持有收益更佳;
2.关注保单的"保底+封顶"机制;
3.建议咨询专业顾问。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!