自从2023年开始至今,香港储蓄险市场“567提领密码,566提领密码等”这类宣传铺天盖地,宣称“5年缴费,第6年开始每年提7%总保费,能领一辈子” ,吸引了不少投资者的目光。
1.比如宏利的宏挚传承储蓄险的567提领密码。

2.友邦的盈御多元货币3储蓄险的566提领密码。
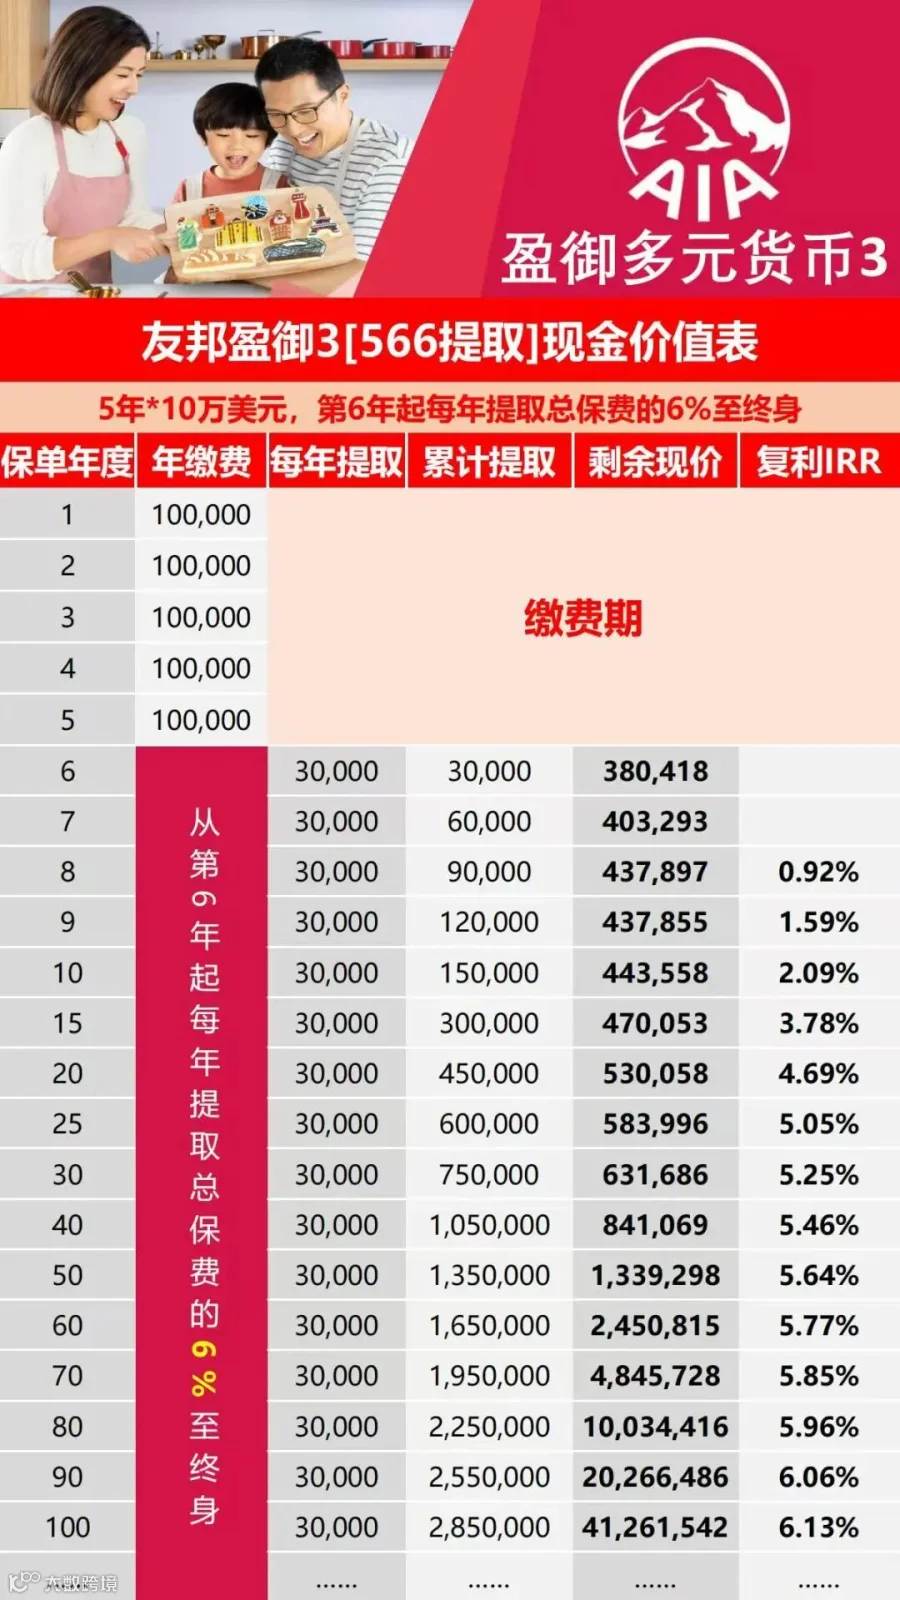
这类产品通常宣传长期复利收益率可达6%-7%,听起来确实很诱人。但深入研究就会发现,其收益存在诸多不确定性。
香港储蓄险收益分为保证收益和非保证收益,非保证收益占比较大,受市场波动、保险公司投资能力等多种因素影响。
香港保监局公布的分红实现率数据显示,几乎没有一家公司能实现所有产品100%的红利实现率,通常在85% - 90%之间,部分公司产品分红实现率波动巨大,如保诚保险2023年分红实现率最低低至17%,最高至162% 。这意味着投保人最终拿到的收益可能与预期相差甚远。
与充满不确定性的香港储蓄险相比,新加坡指数型万能寿险(IUL)则以确定的保额和更稳定的收益,逐渐成为投资者关注的新焦点。

新加坡指数型万能寿险,是一种将终身寿险与投资增值相结合的产品。它与特定市场指数(如标普500)挂钩,通过期权形式跟踪市场指数,而非直接投资指数基金,这使得它无需调仓和支付基金管理费用 。
其收益具有“下保底和上封顶”的特点,若跟踪的指数表现良好,保单现金价值会相应增长;若指数表现欠佳,保证年度利率下限为0%,能有效减少潜在损失 。
从历史数据来看,1994至2024年的30年间,标普500仅有6个年份的指数收益为负,过去30年的平均年化回报率约为9.9%,拉长至50年,平均年化收益率高达约10.3% 。基于这样的市场表现,新加坡IUL指数账户的平均预期收益在7.0%以上 ,且收益相对稳定,波动较小。
除了收益优势,新加坡IUL在保额方面也十分亮眼,能为投保人提供较高的身故杠杆比。
以45岁女性为例,投入总保费50万美元,其身故保额可达到约374万美元,接近7.5倍的杠杆率 。这意味着在保障期内,若不幸发生意外,家人可获得高额赔付,维持生活质量,保障家庭经济稳定。
新加坡全美人寿IUL指数型万用寿险怎么样?
3分钟搞懂IUL指数型万能寿险:新加坡保险的“王炸”产品
新加坡人寿IUL:收益超高的储蓄型保险产品
IUL指数型万能寿险底层资产运作原理:看涨期权如何让收益"稳如泰山"?
从投保门槛和灵活性上看,新加坡IUL同样表现出色。
投保人可根据自身财务状况,选择趸交,或分3年、5年、10年甚至更长期限支付保费,最低保额一般为50万美金起 。
经过一定保单年后,多数产品可在不降低保额的情况下进行免费部分提取,满足突发资金需求 。并且,部分保险公司支持中国大陆客户异地远程签字,300万美金以下保额无体检要求 ,投保便捷高效。
对于那些追求收益稳定、希望获得较高保额保障,同时注重投保灵活性的投资者来说,新加坡指数型万能寿险无疑是更好的选择。它既能在市场波动中守护财富,又能为家人撑起坚实的保障伞,实现财富稳健增值与传承。
全球资产配置越来越火,很多人都在纠结怎么把钱花在刀刃上。如果你还在盯着香港储蓄险,劝你先冷静想想——它收益不稳定,前20年基本也就是“回本”收益不高,而且身故赔付也不高,相当于缺了一把关键的保障“保护伞”。
已经买了香港储蓄险的朋友,也别把鸡蛋全放一个篮子里!不妨考虑配置些新加坡指数型万能寿险。它不仅能让你的钱稳稳增值,还有可观的身故杠杆,万一发生意外,家人能拿到一笔丰厚的赔付,生活质量不会“断崖式下跌”。
与其在不确定的收益里“碰运气”,不如给自己和家人多一个选择,换条靠谱的财富规划新路,稳稳守护未来!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!