


“200万放8-10年,怎样安全赚最多?”这可能是每个中产家庭最关心的问题之一。存银行?利息跑不赢通胀;买股票?风险太大;买房子?现在入场怕站岗。
今天给大家揭秘香港保险市场的中期储蓄王者,年化收益最高18%,而且安全性极高!
一、中期储蓄需求爆发:8-10年怎么赚最多?
在“长期主义”盛行的香港保险市场,大部分产品都主打20年、30年甚至更长的投资周期。但对于有明确中期目标的家庭来说——
-
孩子8年后上大学,需要一笔教育金; -
10年后计划退休,想提前储备旅居资金; -
或者单纯想锁定一笔高息存款……
这些需求,传统的长期储蓄险根本无法满足。今天,我们从产品库中精挑细选了3款中期收益最强的产品,从保守到激进依次排名,看看哪款最适合你!
二、收益排行榜:谁是真正的“中期储蓄之王”?
NO.3 安盛「盛L」储蓄计划——网红爆款,但暗藏隐患

隐患:保证回本时间长(约18年),如果10年内需要大额退保,可能面临亏损。分红依赖市场表现,极端情况下可能无法达到预期。
点评:虽然安盛是国际保险巨头,资管实力雄厚,但这款产品更偏向长期持有,不适合有明确中期用钱需求的家庭。
NO.2 “5%大额存单”贵替——稳如老狗,收益超预期
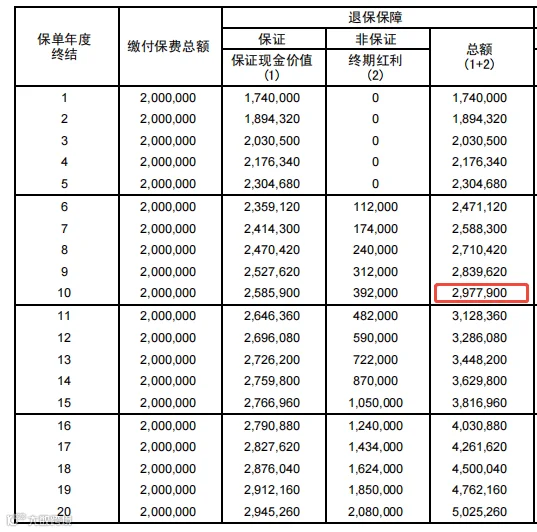 2)核心优势:保证利率接近3%,远超当前市场水平;第3年资金回笼,急用可随时退保;20年满期预期复利接近5%,收益稳健增长。
适合人群:追求绝对安全,希望锁定长期高息的家庭。
点评:这款产品堪称“大额存单”的完美替代品,适合保守型投资者。虽然收益不如NO.1激进,但胜在稳如老狗,不用担心市场波动。
NO.1 年化18%!“保费融资”储蓄王——中产逆袭神器
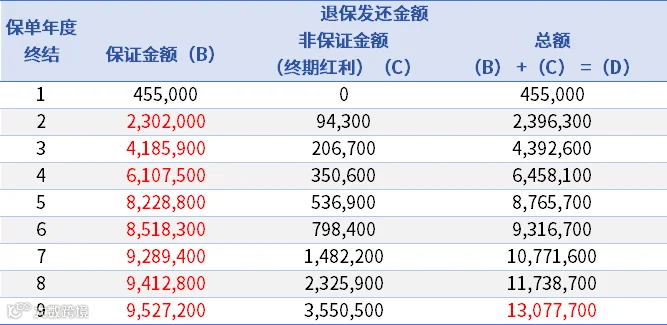
白纸黑字写入合同,必须还给你的保证金额部分,第2年变230万,第3年418万,第7年突破900万,第9年保证返还952万,加上355万的分红部分,总预期收益居然达到了1307万+。
仅仅是9年的增值效果,已经是「盛L」30年都达不到的水准。
 适合人群:
-
能接受一定风险,追求高收益的家庭; -
有稳定收入,能覆盖贷款利息的家庭; -
希望用杠杆放大收益的投资者。
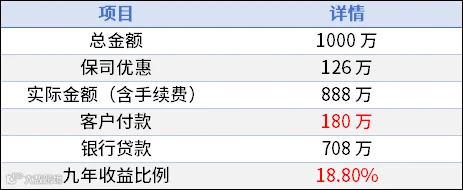
点评:这款产品堪称“中产逆袭神器”,用180万撬动1000万的收益,年化收益最高18%,远超市场同类产品。但需要注意贷款利息和分红实现率的影响,适合有一定风险承受能力的家庭。
三、为什么它能做到年化18%?揭秘“保费融资”模式
这款产品的核心秘密在于“保费融资”,简单来说就是:

收益计算示例:
风险提示:贷款利率可能波动,影响最终收益;分红实现率不确定,但过往表现优秀(最低99%)。
适合人群:
-
能接受一定风险,追求高收益的家庭; -
有稳定收入,能覆盖贷款利息的家庭; -
希望用杠杆放大收益的投资者。
四、如何选择?3款产品对比总结
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
结论:
五、行动建议:如何上车?
最后提醒:第3款产品本月内暂停申请,想上车的抓紧!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
