7月,香港保险"双雄"杀疯了!友邦、保诚突放大招:预缴利率飙至10.1%,保费回赠狂卷28%!
不过,先别着急冲动,这波操作背后,其实是香港保监局新规在“指挥”,下面就让我们深入探讨这一话题,全面剖析其背后的市场逻辑与监管框架。
一、保监局新规
今年2月28日,香港保监局发布了一份《分红保险利益说明演示利率上限应用说明》,规定从7月1日起,港元保单的演示利率最高只能标注为6%,美元保单则最多为6.5%。这一消息在业内引起了轩然大波,不少人直呼“狼来了”!
早在3月,保监局执行董事吕愈国就发文“划重点”了。他解释说,这个上限限制的是新保单的“收益预测图”,就是说,保险公司最终能发放多少红利,还是要看其自身的实力和经营状况,而且老保单完全不受这个新规的影响。
那么,保监局为什么要出台这样的规定呢?其实,这是针对行业存在的一些乱象。前几年,有些保险公司为了冲业绩,在宣传未来收益时夸大其词,把收益吹得天花乱坠。结果到了实际分红的时候,客户发现实际收益与宣传相差甚远,就像“画了个大饼,却根本吃不下”。
现在设置这个“天花板”,就是要让保险公司回归理性,不能再把非保证收益当成“免费午餐”来宣传。
二、产品迭代与服务生态
面对监管新规和市场变革,香港的头部保险公司正通过“产品精准迭代 + 服务生态构建”的双轮驱动战略来抢占市场先机,其中友邦保险的三大创新范式极具代表性。
1、产品端:在监管红线内重构收益结构
1)环宇盈活(6.5%储蓄计划):这款产品通过“基础回赠 + 加码优惠”的组合方式,实现了总回赠高达34%。
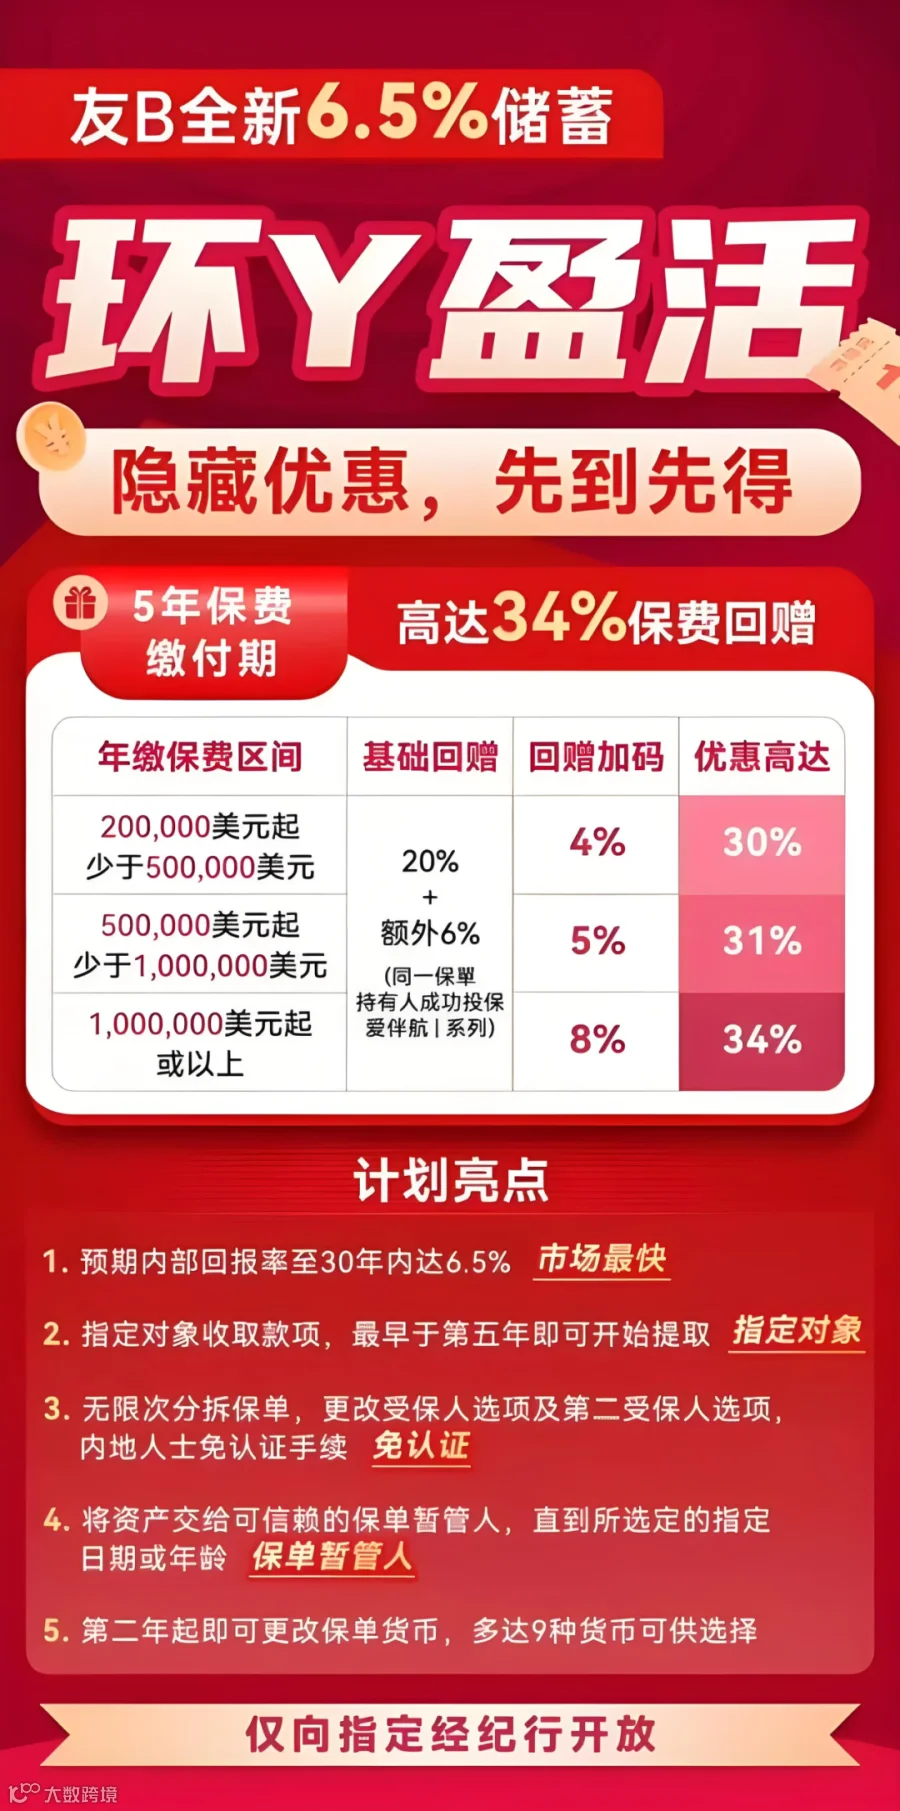
举个例子,如果你年缴20万美元的保单,首年就能返还6.8万美元。而且,其30年预期内部收益率(IRR)达到6.5%,完全符合保监局规定的6.5%演示利率上限。
2)盈Y3(多元货币储蓄):它创新性地采用了“阶梯式回赠”设计,对于100万美元以上的美元保单,可以享受总回赠32%(其中28%为基础回赠,4%为加码回赠)。
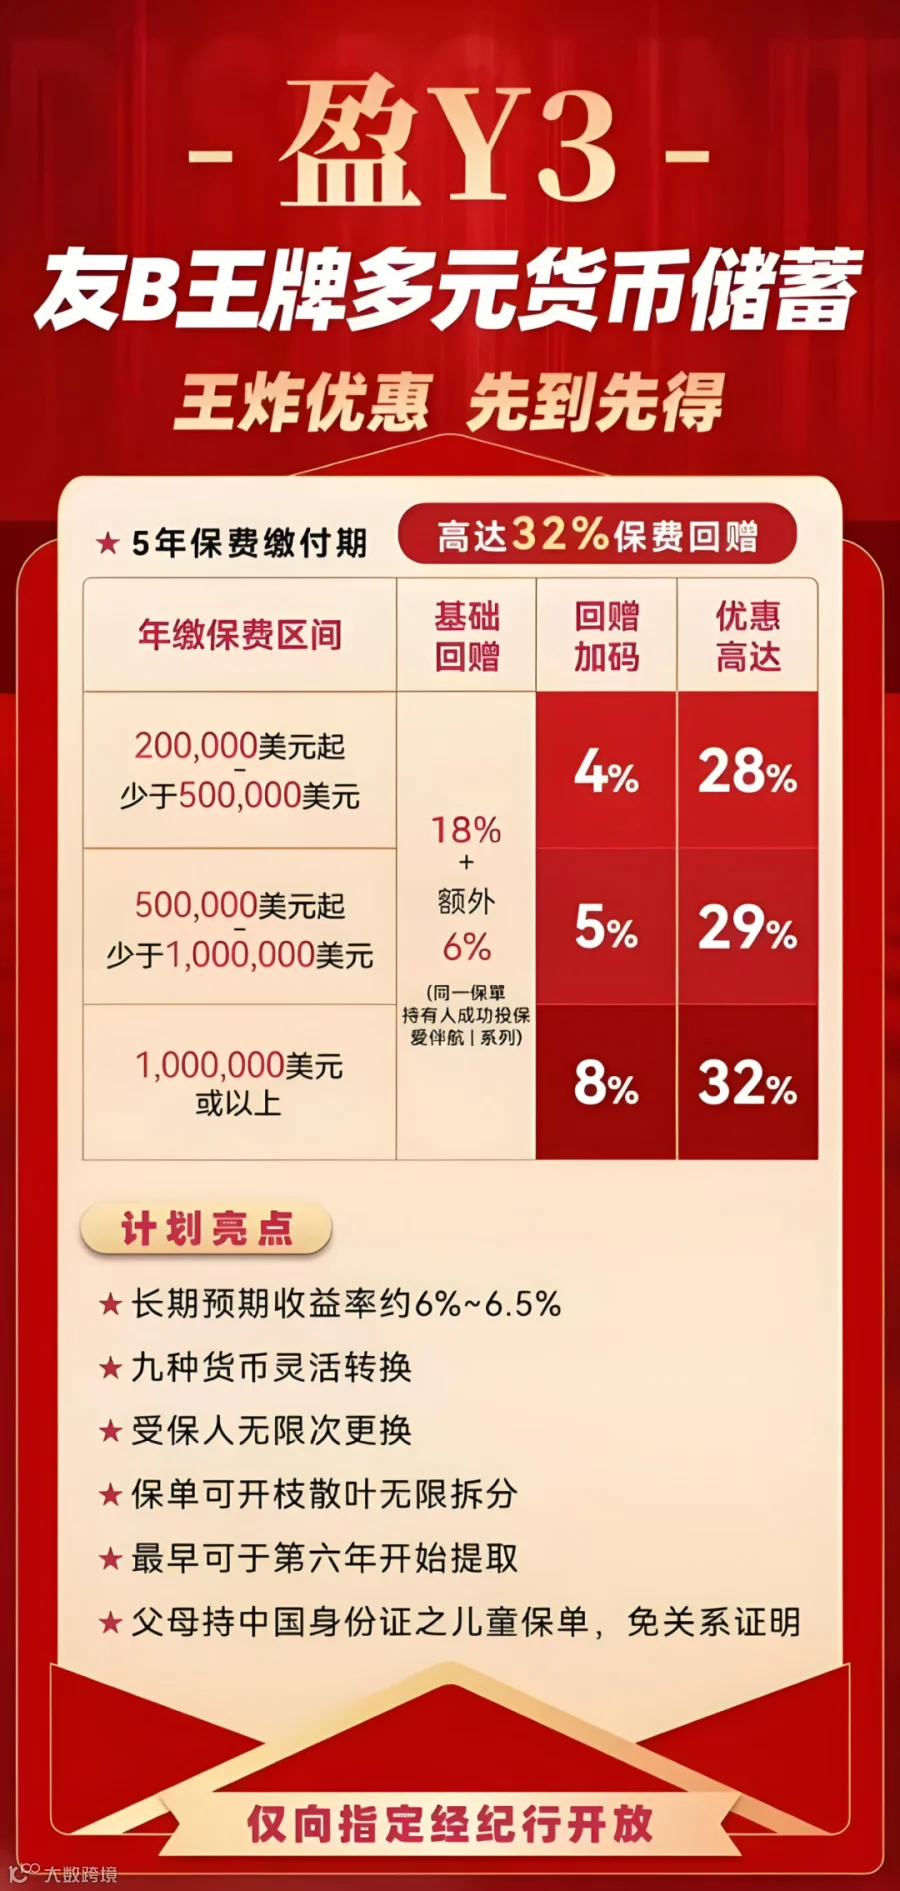 同时,该产品还搭载了九种货币自由转换功能,从第二年起,投保人就可以根据汇率波动情况自由切换保单币种。
3)信S明天(7月特供):这款产品专门针对高净值客户推出,提供28%的回赠优惠。并且,它还配备了保单无限拆分条款,方便客户实现家族财富的灵活配置。
2、服务端:从单一保障到生态赋能
1)健康管理闭环:投保环宇盈活的客户可以对接香港养和医院的VIP服务,享受私人医生、海外二次诊疗等12项特权,为客户提供全方位的健康保障。
2)财富传承工具箱:盈Y3创新引入了“慈善信托”功能,保单持有人可以指定将部分收益定向捐赠给认可的慈善机构,实现财富的传承和公益的双重目标。
3)数字化服务升级:友邦上线了AI保单分析系统,客户只需上传现有的保单,系统就能自动生成收益对比报告和优化建议,让客户对自己的保单情况一目了然。
这种“产品收益可视化 + 服务价值延伸 ”的策略,既严格遵守了保监局“演示利率不超过6.5%”的监管要求,又通过产品结构设计和服务生态构建实现了差异化竞争。
正如保监局吕愈国所说:“新规不是要限制创新,而是要让保险公司把精力从‘数字游戏’转移到‘价值创造’上来。”
三、“薅羊毛”指南
1、区分新旧保单
7月前购买的保单不受新规影响,但新保单的演示利率更加实在,大家在购买时要区分清楚,根据自己的需求做出选择。
2、注重长期价值
不要被高优惠冲昏了头脑,重点要关注产品的保证收益和非保证部分的实现率。只有保证收益稳定,非保证部分实现率高,才是真正值得购买的产品。
香港保监局这次出台新规:看似给保险公司套上了枷锁,实际上是为消费者筑起了一道防火墙。现在正是入手港险的黄金窗口期,但大家一定要“薅羊毛”薅得明白,选产品选得踏实!
写在最后
香港保监局新规落地后,7月的港险市场已经显现出变革带来的红利。友邦、保诚等巨头通过34%回赠、10.1%预缴利率等创新方案,在坚守6.5%演示利率红线的同时,通过货币转换、保单拆分等服务升级重塑了行业生态。

此时入场,投资者既可以享受收益透明化、选择多元化的市场红利,更要把握好7月优惠的倒计时窗口。这既是监管倒逼下的行业升级,更是投资者布局多元资产配置的黄金时机。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!