你是不是也有这样的困扰:
想配置美元保单,却担心税务风险;
害怕跨境资产暴露在阳光下,失去隐私保护;
传统寿险杠杆率低得可怜,感觉钱花得不值?
别愁!现在有个解决方案——百慕大指数万能寿险(IUL),它凭借“离岸架构+税务优化+N倍杠杆”这三重强大优势,正成为高净值家庭财富传承的“隐形盔甲”,为你的财富保驾护航!
01 百慕大保单:开启离岸财富的“黄金通道”
1.全球远程投保,0入境门槛
以往配置海外资产,可能得大老远跑到当地去办理各种手续,麻烦得很。但百慕大保单不一样!投保人和被保险人即便都是非居民,也不用亲自登陆百慕大,在全球任何地方都能申请投保。
而且,它的离岸属性很强大,资金和合约能完全脱离居民国的税务管辖。能在一定程度上避免一些不必要的税务麻烦。
2.强制信托架构,资产隐身术
百慕大保单要求必须通过境外公司或者信托来持有。这样一来,资产的隐蔽性就极高。而且,控制权还在客户自己手里,通过信托就能掌控一切。保险公司还会提供制式信托,客户不用花一分钱,就能享受“法律隔离+信息保密”的双重保障!
3.底层安全:母公司100%担保
有些朋友可能会担心,百慕大的分公司要是出了问题怎么办?别担心!百慕大的分公司没有独立法人资格,这就意味着母公司会直接承担保单责任。像宏利、永明这些国际保险集团,会用它们的全球信用为产品背书,让你的财富更加安全可靠。
02 王牌对决:宏X vs 永X IUL产品细则
1.产品基础架构
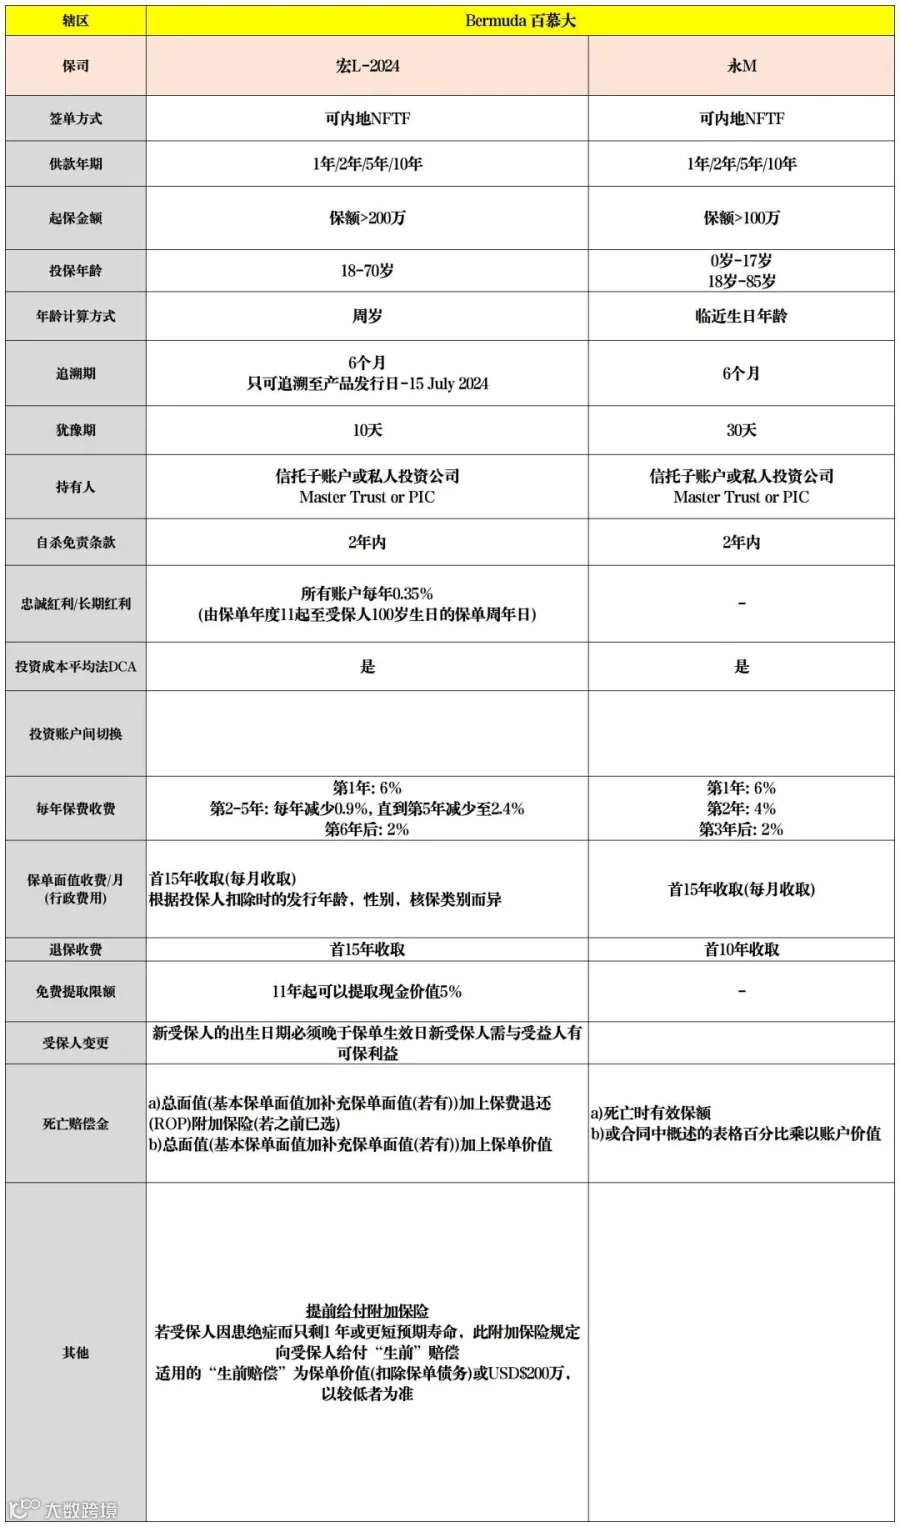
2.独家增值设计
宏X有个很厉害的地方,就是它挂钩纳斯达克100指数策略,从历史数据来看,年化收益能跑赢标普500,能帮你更快地实现财富增值。
而永X则提供了“全球医疗救援”附加服务,覆盖私立医院直付。要是你在国外生病了,不用担心语言不通、手续麻烦,直接就能享受优质的医疗服务!
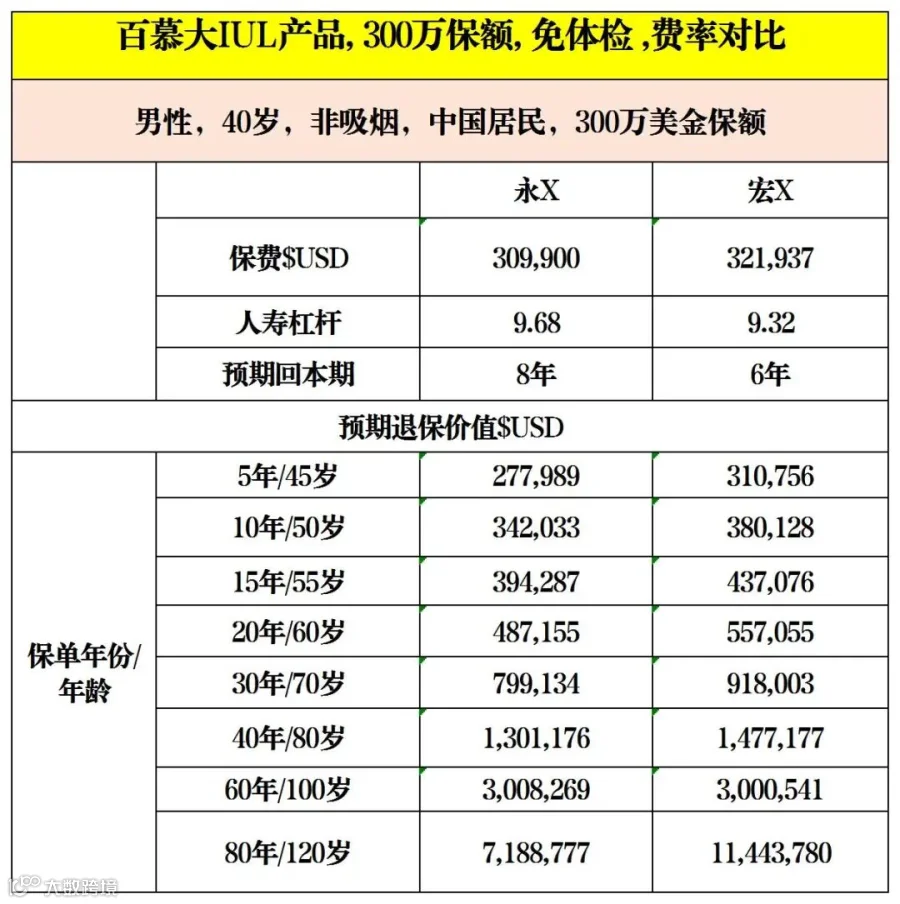
03 费率对比:谁才是性价比之王?
咱们以40岁男性,300万美元保额为例,来看看宏X和永X的费率情况。
04 百慕大IUL的四大杀手锏
1.双重监管+免税架构
百慕大IUL受到百慕大金融管理局(BMA)以及母公司所在国的双重监管,安全性大大提高。而且,保单增值免资本利得税,理赔金免所得税。
2.极致杠杆效应
百慕大IUL有N倍+的身故杠杆。这大大降低了财富传承的损耗,让你的财富能更高效地传递给下一代。
3.策略自由度突破
在投资方面,百慕大IUL给了你很大的自由度。你可以配置美股、欧股、新兴市场指数等。通过这种多元化的配置,能有效对冲单一经济体的风险,让你的财富更加稳健地增长。
4.离岸便捷操作
百慕大IUL,信托设立、保费支付、理赔申请等流程都可以全程线上化操作。你只需要坐在家里,动动手指,就能轻松完成各种手续。
写在最后
在当下这个时代,CRS正在穿透个人账户,跨境税务稽查也越来越严格。你的财富随时可能遇到各种风险。而百慕大IUL的“信托架构护体+离岸税务优化”组合,能为你的资产提供终极保护。
如果你也想让自己的财富在安全的环境中稳健增长,不妨考虑一下百慕大IUL!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!