


一纸遗嘱、两房相争、三地诉讼——娃哈哈创始人宗庆后离世引发的20亿跨境遗产争夺战,撕开了内地富豪家族传承的隐秘痛点。
案件详情:21亿信托遭夺!娃哈哈"私生子"香港法庭亮DNA,宗馥莉110万转账引爆豪门决战
当非婚生子女持美国国籍争夺资产、离岸信托资金遭突击转移、香港法院上演豪门对决…缺乏国际化规划的财富,终将陷入“剪不断理还乱”的困局。
一、案例核心矛盾揭示企业主传承风险
1.身份与资产国籍错位
→ 宗庆后三名继承人均持美国籍,但核心资产集中于中国境内公司股权;
→ 触发中美双重税务稽查及跨境继承权冲突。
2.离岸信托架构失效
→ 宗馥莉在父亲去世3个月内转移信托110万美元,被控侵占“弟妹奶粉钱”
→ 暴露信托条款设计缺陷及监管缺位
3.非婚生子女继承权争议
→ 二房子女凭1996年录音主张21亿遗产,香港法律承认非婚生子女平等继承权;
→ 内地企业主常见误区:“事实婚姻”无法律保障。
二、解决方案:香港保单+新加坡信托的黄金组合
第一步:用香港大额寿险筑底保障
对标案例:若宗庆后曾配置香港指数万能寿险(IUL)
投保架构:
1)投保人:宗庆后(资产隔离)
2) 被保险人:本人(杠杆放大资产)
3)受益人:指定子女(排除争产纠纷)
实操方案(38岁女性,不吸烟,标准体,案例):

关键价值:
→ 美元资产对冲人民币贬值风险;
→ 免体检额度400万美元规避健康告知纠纷;
→ 身故理赔金免税直达受益人。
第二步:新加坡信托接管保单资产
针对痛点:宗馥莉擅动信托资产
升级方案:
1)将香港IUL保单装入新加坡VISTA信托;
2)设定受益人支取条件(如结婚/创业/满30岁);
3)指定独立监察人审批大额资金调动。
新加坡优势:
→ 亚洲最成熟信托司法管辖区(优于香港离岸架构);
→ 禁止受益人挑战信托条款(阻断二房类争夺);
→ 0遗产税+资本利得税。
三、内地企业主财富规划三大行动清单
1.紧急补位“保障缺口”
→ 测算企业负债与个人资产比例,配置不低于净负债2倍的寿险保额(参考宗氏20亿遗产纠纷)。
跨境架构三步走
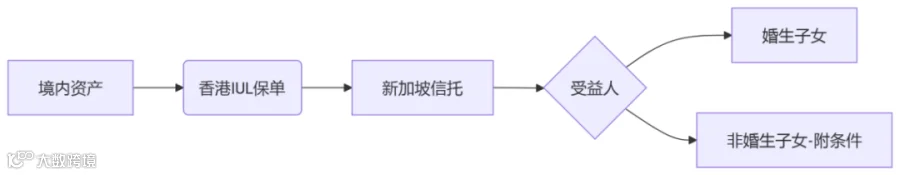
2.规避宗氏式失误
1)忌用“录音遗嘱”等非正式传承方式;
2)每年更新律师见证的遗嘱+信托意愿书;
3)美国籍继承人须配置美税务师+离岸保单(防IRS追税)。
写在最后
用金融工具锁定传承确定性
宗庆后家族的悲剧,本质是用商业智慧经营企业,却用朴素情感经营财富。当跨境婚姻、非婚生子女、多国籍继承人成为高净值家庭常态,唯有通过“香港保单确权+新加坡信托控权” 的组合,才能让亲情回归温度,让财富跨越周期。
香港IUL已开放内地专业投资者(PI)通道,需提供800万港元金融资产证明。新加坡IUL投保,对内地人来说相对容易,成本低。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
