


ONE
什么是IUL?
IUL指数型万能寿险,它把寿险保障功能和投资功能巧妙地结合在了一起。
它的核心亮点在于,保单的现金价值部分和金融指数(比如标普500指数)的表现紧密相连。当市场行情向好、不断上涨时,我们就能获得比较可观的收益;而且,不管市场怎么变化,它始终有最基本的寿险保障为我们兜底。
为了方便大家理解万用寿险的资金流动情况,我们可以用“碗模型”来解析。

把保单想象成一个盛水的碗,保费投入就像热水流入碗里,投资收益如同冷水注入,而保险成本则像是碗在漏水。
那每年的【派息率】又是怎么实现的呢?这里有个形象的比喻,保单就像那个盛水的碗,紫色箭头代表着现金的流向。

保险公司并不会直接拿着钱去投标普500指数,而是采用“固收打底 + 期权博弈”的组合策略。
具体来说,保险公司会先用碗里的钱去买债券,先获取稳定的固定收益,然后再用债券产生的票息或者收益去博取高收益,去购买指数期权,比如标普500指数期权。
保险公司还会和交易对手(像投行这样的机构)签订一个对赌协议。保险公司支付期权费给交易对手,并且约定好:
指数涨幅 ≤ 封顶值(如8%),交易对手按实际涨幅支付收益;
指数涨幅 > 封顶值,交易对手仅支付封顶收益(如8%),超额部分归交易对手所有;
指数下跌,交易对手保留期权费,不支付任何收益。
通过用债券托底,就算期权投资亏损了,债券收益也能覆盖最低派息(比如1% - 2%)。而且期权费是可控的,只用票息来购买期权,本金不会参与到高风险的博弈中。
这样,在有效控制风险的前提下,就能提供有保底、有封顶的浮动收益,平衡了安全性和增长潜力。不过,收益上限会受到对赌协议的限制。
TWO
IUL的特点
1.收益浮动
IUL产品的投资收益和指数直接挂钩,所以指数的表现对我们的投资收益起着决定性作用。打个比方,当传统的储蓄寿险还在为复利2.5%的收益率苦苦挣扎时,IUL产品因为挂钩了标普500指数,就能跟着美股的疯涨享受高收益。
2.保底与封顶
既然和金融指数挂钩,就肯定会遇到市场行情不好的年份,指数下跌的情况。这时候很多人就会担心:“那我买的保险会不会也跟着亏损啊?”其实,保险公司早就替我们考虑到了这一点。
1997年,IUL产品在美国诞生的时候,就具备了“保底”功能。也就是说,不管市场状况有多糟糕,IUL产品都会提供最低的基础保障,一般是0%。简单理解就是,不管市场跌得多惨,你的IUL产品都能保证你不亏本。
但是,它也有“封顶”的限制。当挂钩的指数涨幅超过一定限度时,保险公司会设定一个最高的收益上限。就算指数涨得再高,你也只能拿到这个上限收益,超额的部分就相当于保险公司给我们在不好年份保底的一种奖励。
所以,IUL产品上有封顶,下有保底,始终在一个固定的收益区间内运行。
3.人寿保障
IUL作为一款人寿保险,肯定具备人寿保险最基础的保障功能。当受保人不幸身故时,IUL需要按照约定的保额给受益人进行理赔。就算挂钩的指数表现不好,哪怕缴费没几年,寿险依然有较高的杠杆。在保单价值还没达到理想状态的时候,也能给我们足够的底气,所以它还可以作为财富传承的工具。
THREE
以香港苏黎世在售的瑞J产品为例
这款产品的保底保障(Floor)是0%,收益上限(Cap)是11.7%,从第二年开始提供非保证派息。
 下面我们来看看不同市场情况下的派息情况:
情况1:当年市场上涨,涨幅在0% - 11.7%之间,那么派息率就是市场的实际涨幅。
情况2:当年市场下跌,不管下跌多少,派息率都是0%(也就是保底保障),本金是安全的。
情况3:当年市场上涨,涨幅超过了11.7%,派息率就是11.7%(也就是收益上限,相当于碰到“天花板”了)。
所以,这款产品的派息率始终会在0% - 11.7%之间,永远不会有回撤,要么是横盘,要么就是上涨。
 每年利息(派息率)总结起来就是:下有兜底,上有封顶,中间部分按照实际收益率结算,真正实现了投资收益0回撤。
1.保单每年收益保底的重要性
我们来看看瑞J产品的固收投资组合。
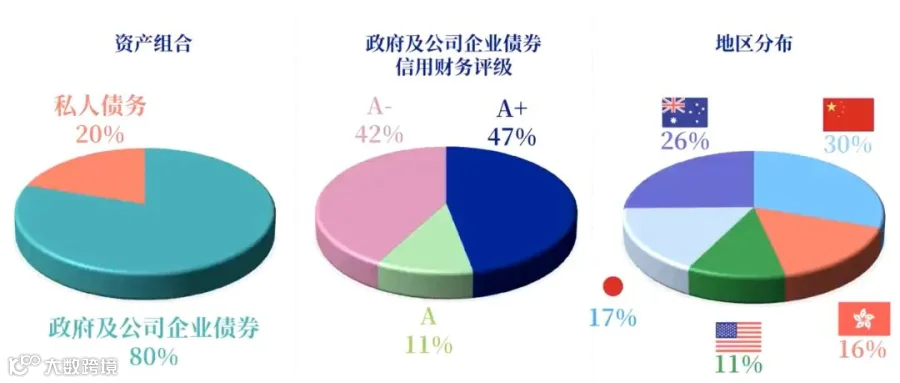 巴菲特说过:“投资的第一原则是永远不要亏损,第二原则是记住第一原则。”而IUL产品的保底功能就很好地体现了这一点,能让我们在投资时心里更有底。
 2.标普500成长性:熊短牛长,屡创新高
标普500指数涵盖了500家最大的美国上市公司,总市值约占美国上市公司股票总市值的80%。它的覆盖面非常广,是衡量美国股市表现的一个重要基准。
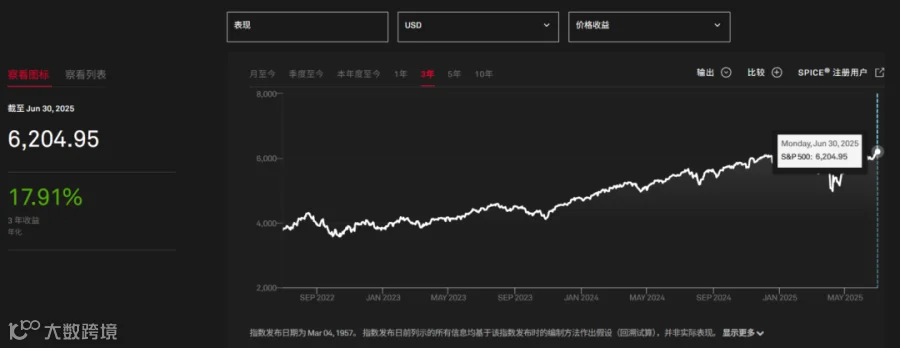
过去10年,标普500指数的平均回报率为12.77%,过去20年为10%。标普500指数是世界上非常好的美元资产配置标的之一。
3.保单每年收益很透明
标普500指数每年12月16日的收市价用来计算过去1年的表现,假设预期收益是以现时的封顶及保底利率来计算的。
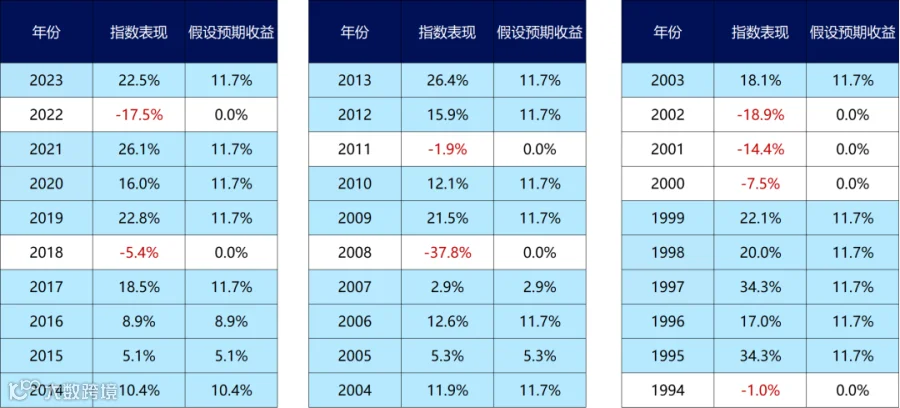
2024年,标普500指数创了57次新高。不过,它也有波动的时候,比如1995年到1999年涨得太猛了,指数连续5年上涨,这就导致2000年至2002年下跌了3年。还有2008年大跌,之后2009年、2010年又连续反弹了2年。
4.为什么不直接投资S&P500?
从2000年到现在,如果我们把100万元分别投入S&P500和指数型万用寿险RJ2策略中,对比一下历年的收益。
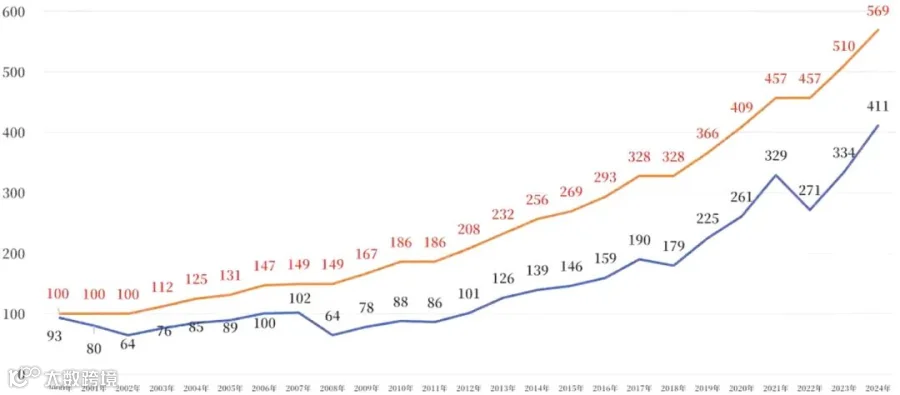 当投资S&P500跌到80万的时候,可能还能勉强忍住不抛售,但跌到64万的时候,心态可能就崩了。或者总觉得已经到高点了,结果市场却一直不断创新高,最后可能就拿不到最后的收益了,因为永远做不好择时这个难题。
5.每年派息,落袋为安
IUL产品的投资目标是提供股票市场的上行回报潜力,同时限制传统股票投资的下行风险。
 在下行市场状况下,最低派息率能保障保单不会跟着市场下跌。而且因为保单有最低派息率保障,当市场回升时,保单的表现可能会超过市场。
简单来说,账户里的情况只有两种:钱越来越多或者变得更多,不会出现净值回撤下调的情况。
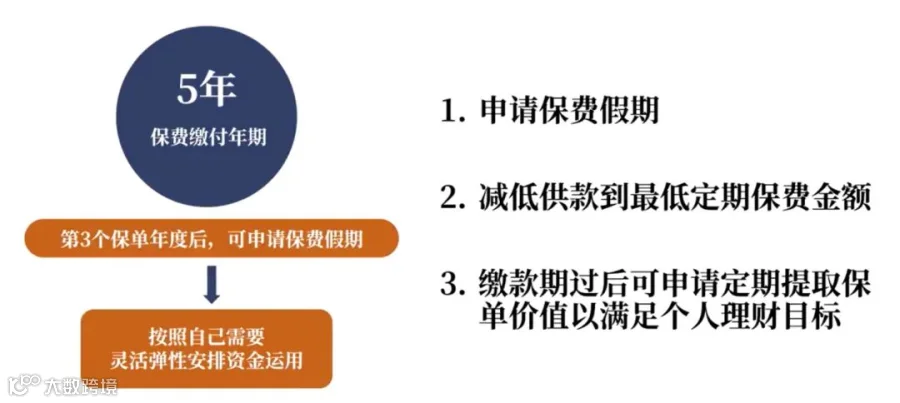
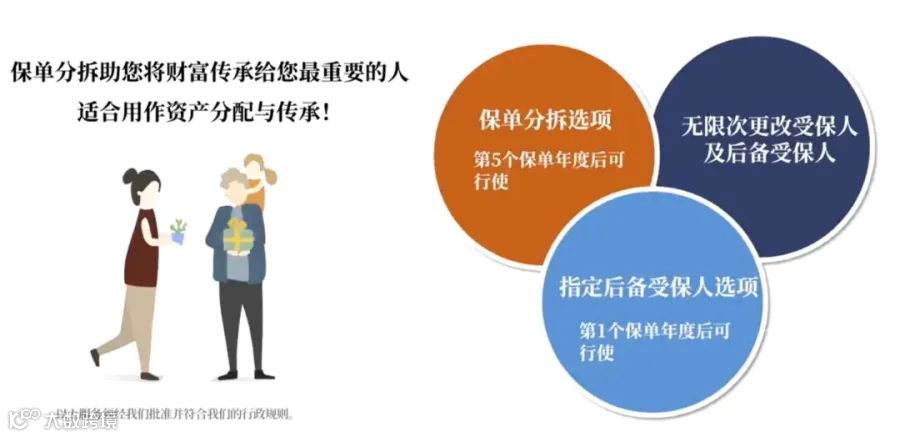
除此之外,IUL产品还有很多灵活的功能,比如可以灵活调整保费、申请保费假期、进行保单分拆等。

 如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
