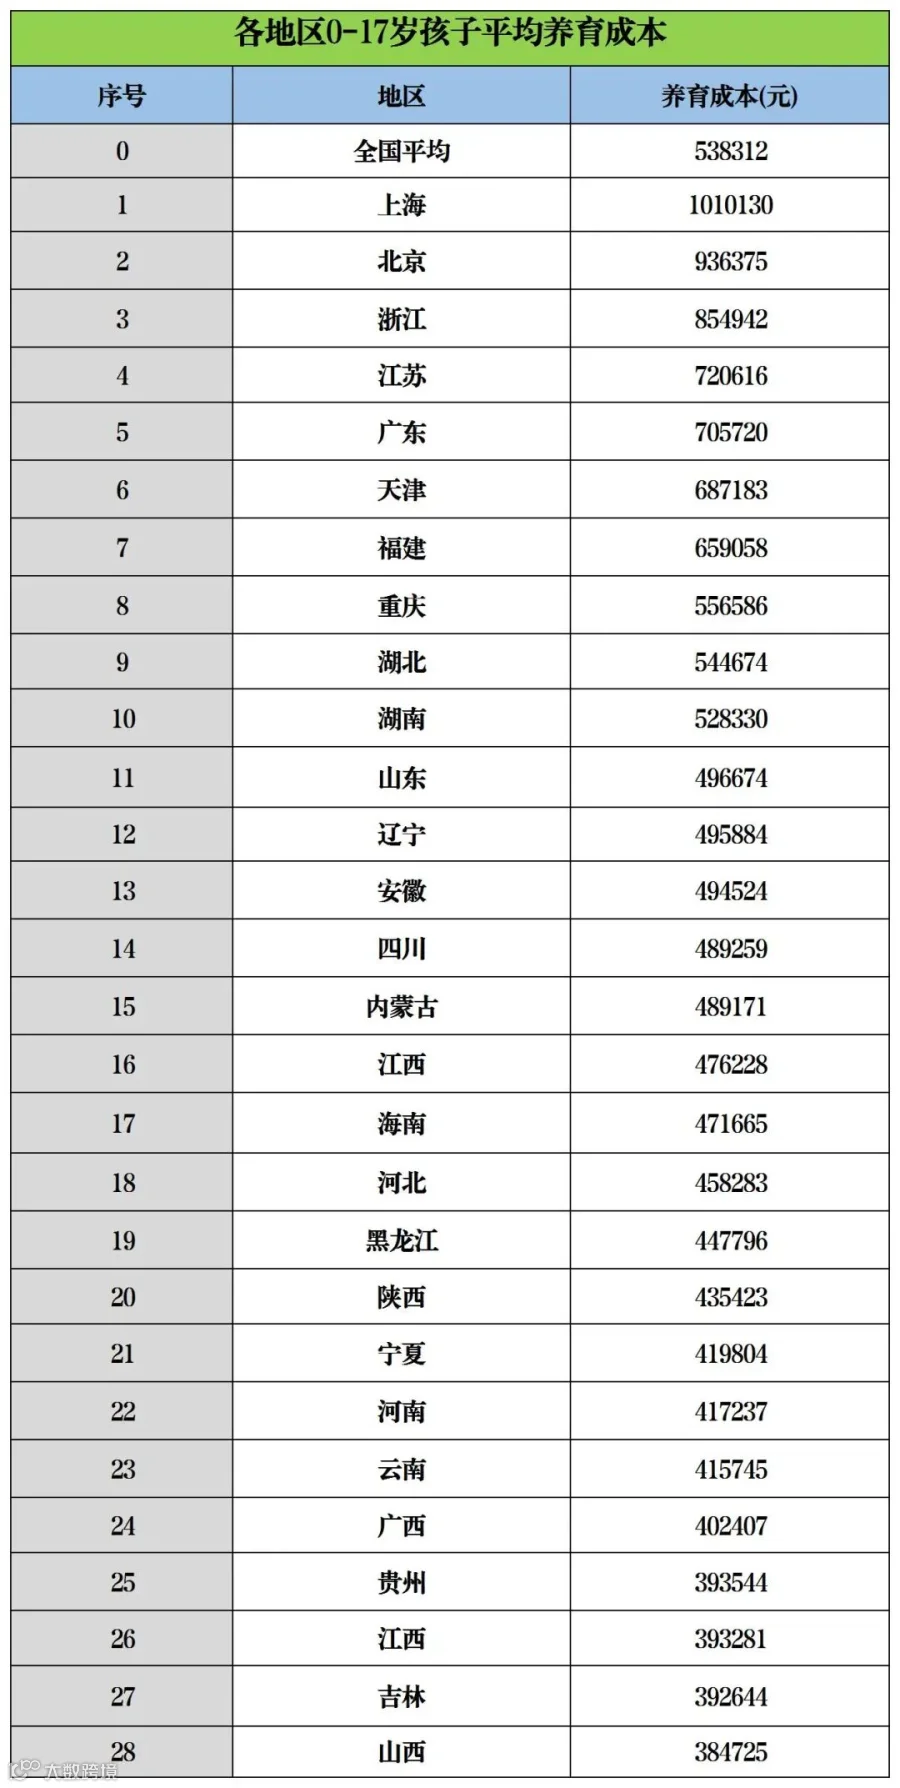
2024年的《全国生育报告》给出了一组惊人的数据:把孩子养到17岁,平均得花53.8万!
要是在一线城市,这个数字更是直线飙升,北京得93万,上海高达101万,就连江苏都要72万。这还仅仅是到17岁的基础阶段,如果再算上孩子上大学深造、结婚成家、买房置业等人生大事,100万恐怕只是杯水车薪。
可今天我要告诉大家一个秘密,要是选对了储蓄工具,精心设计好提领方案,100万说不定能发挥出超乎想象的价值,不仅能给孩子的人生稳稳兜底,甚至还能惠及子孙后代。
就拿37岁的陈女士来说,她前半生一心扑在事业上,今年好不容易迎来了自己的宝宝。
陈女士一想到孩子未来要面临的各种开支,心里就直发愁。毕竟孩子从上学到长大成人,每一步都离不开钱。
经过多方对比和慎重考虑,陈女士决定借助HK储蓄险,为孩子规划一条教育、成长与婚嫁的财富之路。
陈女士的计划是这样的,每年投入20万,连续投5年,总共投入100万。

1.等女儿16 - 25岁的时候,每年提取14万,这10年下来就是140万,足够孩子接受优质的教育,无论是参加各种兴趣班、辅导班,还是出国留学,都有足够的资金支持。
2.到了女儿28 - 35岁,正是谈婚论嫁、创业打拼的关键时期,这时候每年提取21万,8年一共能拿到172万。这些钱,既可以作为孩子的婚嫁金,风风光光地把自己嫁出去,也能用来支持孩子创业,如果还有多余的,买车、买房付个首付或者还月供,都能轻松搞定。
3.等孩子到了45岁以后,就到了该为自己养老做打算的时候了。这时候每年提取32万作为养老补充金,一直提取到累计金额达到1792万。有了这笔钱,不管孩子以后想去哪里养老,都能过得舒舒服服,不用担心钱的问题。
这么一套规划下来,陈女士最初投入的100万,竟然能达到2100万的效果,而且账户里最后还能剩下216万,可以留给下一代,实现财富的传承。
看到这里,肯定有人会质疑,这么高的收益,这个产品靠谱吗?其实,HK储蓄险的收益是由保证收益和分红两部分构成的。
保证收益部分那是稳稳当当的,而分红部分就主要看承保公司的投资实力和过往的分红实现率了。
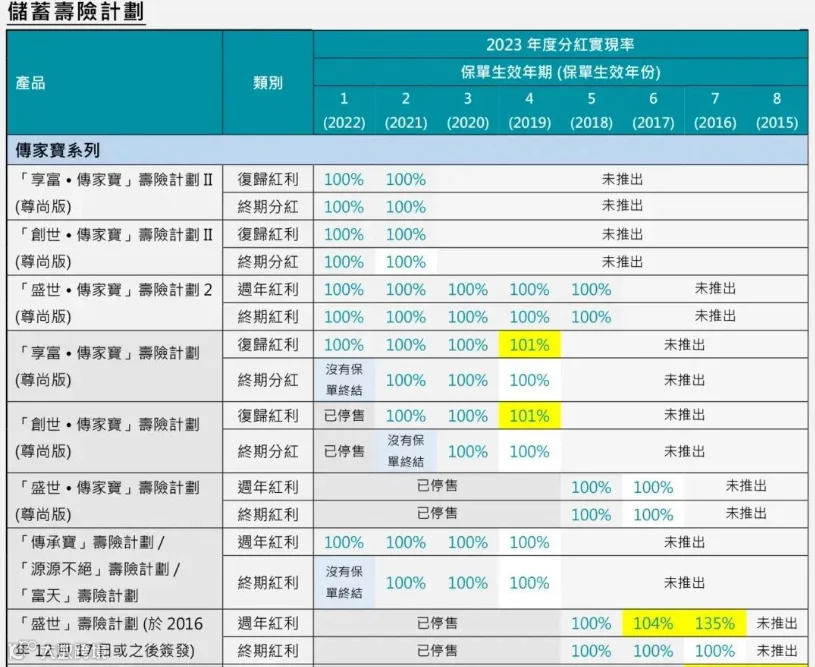
陈女士选择的这款产品背后的承保公司,已经稳健经营了40年,业务遍布全球27个主要国家和地区,实力非常雄厚。而且,近10年的分红实现率都达到了100%,这个成绩,很多有着百年历史的老牌保险公司都比不上。
再加上公司现金流充足,综合偿付能力高达314%,完全不用担心它会出问题。
咱们当父母的,谁不是为了孩子的长远未来考虑呢?在现在这个竞争激烈的社会大环境下,孩子们面临着学业、工作、住房等各种各样的压力,如果没有一定的积蓄,以后的日子真的会举步维艰。
今天给大家分享陈女士的这个方案,就是希望能给各位家长提供一个缓解焦虑的办法。
不过大家也要注意,市场上这类产品五花八门,并不是所有产品的分红实现率都能像这款产品一样达标。
要是选错了产品,不仅达不到预期的收益,说不定还会给自己带来巨大的损失。所以,大家在选择的时候,一定要擦亮眼睛,多做对比,谨慎决策。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!