在亚太乃至全球的定期寿险市场中,新加坡定期寿险凭借着超高的性价比和优质的服务,被大家誉为“王炸中的王炸”,深受众多消费者的青睐。今天,咱们就来好好扒一扒它到底厉害在哪儿。
1、保费超低,额度超高
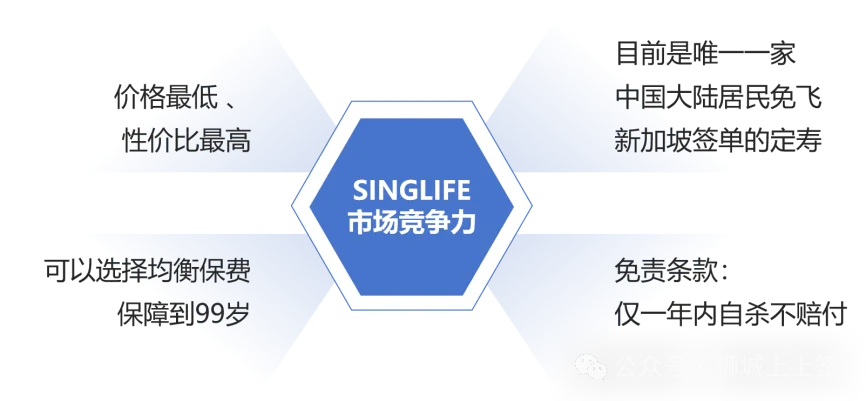
新加坡定期寿险最大的亮点之一,就是保费低得惊人。和其它地区的同类产品相比,同样的保额条件下,它的保费大约只有香港的1/3,是内地的1/5 - 1/4。
举个例子,假如你想买一份高额定期寿险,在新加坡能花更少的钱买到更高的保障,这性价比简直无敌了。而且,它的免体检额度也非常给力,高达200万新币,换算成美元就是140万美金。这意味着很多人在购买时不需要经历繁琐的体检流程,就能轻松获得高额保障。
2、核保严格,规则明确
不过,新加坡定期寿险也不是谁想买就能买的,它在核保方面相对比较严格。
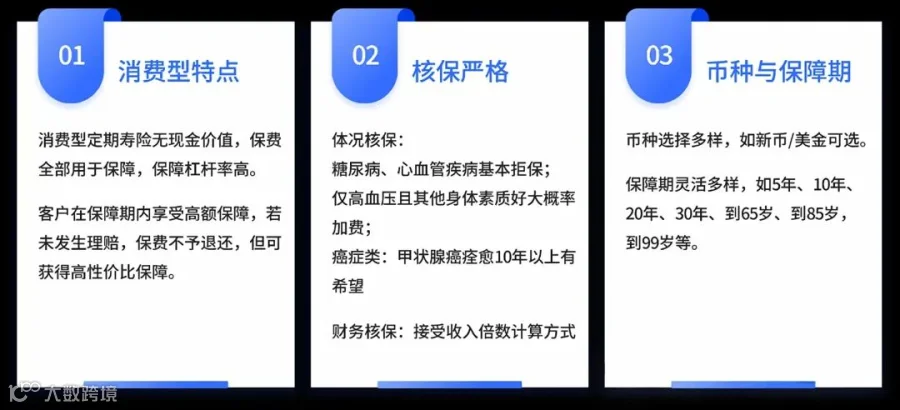
在健康核保上,对投保人的身体状况要求较高。像糖尿病、心血管疾病患者,基本会被直接拒保;如果只是患有高血压,但其他方面身体状况良好,那么有很大概率可以加费承保;要是曾经患过甲状腺癌,痊愈10年以上也有希望获得承保。
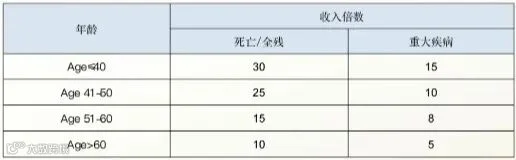
在财务核保方面,它接受收入倍数计算方式,大家可以参考相关标准来评估自己的投保资格。这种严格的核保机制,虽然在一定程度上限制了部分人群的投保,但也保证了保险产品的稳定性和可持续性。
 3、币种多样,期限灵活
新加坡定期寿险在币种选择上非常灵活,投保人可以根据自己的需求选择新币或者美元进行投保。同时,它的保障期选择也十分丰富,有5年、20年、30年,还可以选择保障至65岁、至99岁等多种期限。无论你是想短期保障,还是长期守护,都能找到适合自己的保障方案。
4、附加重疾,标准统一
更让人惊喜的是,新加坡定期寿险还可以附加重疾保障。新加坡人寿保险协会(LIA)受到新加坡金融管理局(MAS)的严格监管,制定了37种重大疾病(Critical Illness)的标准化定义。这些重大疾病涵盖了主要癌症、心脑血管疾病、神经系统疾病等常见且严重的疾病。

所有保险公司都必须遵守这一统一标准,这就确保了无论你选择哪家保险公司的产品,保障范围都是一致的,让你买得放心,用得安心。
5、保费亲民
咱们来通过具体的案例看看新加坡定期寿险的保费到底有多划算。
假设有一位35岁的女性,申请140万美金的定期寿险保额,保障年期为30年,每年保费大约只需要700美金。如果她还想附加20万美金的定期重疾保额,每年保费也不过约为1100美金。
再来看一位35岁的男性,同样的定期寿险保额和保障年期,每年保费约为1000美金;如果附加20万美金定期重疾保额,每年保费总共约为1400美金。这样的价格,相比国内和香港的同类产品,优势非常明显。
6、适用场景广泛
新加坡定期寿险的适用场景也非常广泛。比如,在国外购房时,如果有贷款,一些国家会要求购房者同步准备与还款年期相同的定期寿险,以保障贷款的安全。这时候,新加坡定期寿险就是一个不错的选择。
另外,家有“吞金兽”的家长们也建议为孩子配置定期寿险,并附加定期重疾。在事业的黄金期,通过合理的投保拉高杠杆,即使生病也不怕房贷、子女教育、家人生活等开支带来的压力。
7、投保便捷,选择多样
在投保申请方面,你可以选择飞往新加坡当地进行投保,也可以直接在内地申请,然后用境外账户来缴纳保费,非常方便。
如果你希望用更高的寿险保额来实现财富的精准传承,新加坡还有全球顶级的IUL万用寿险可供选择。这种寿险投保便利,核保相对宽松,能够满足你多样化的财富规划需求。

新加坡定期寿险以其低保费、高保额、灵活的保障期限和广泛的适用场景等优势,成为了众多消费者的首选。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!