友邦精心打造的“百乐财富永传计划(PIW)”,堪称一款能绵延300年的财富规划方案,它具备多项创新的保单功能,还拥有强大且稳定的资产管理能力。
1、新加坡友邦
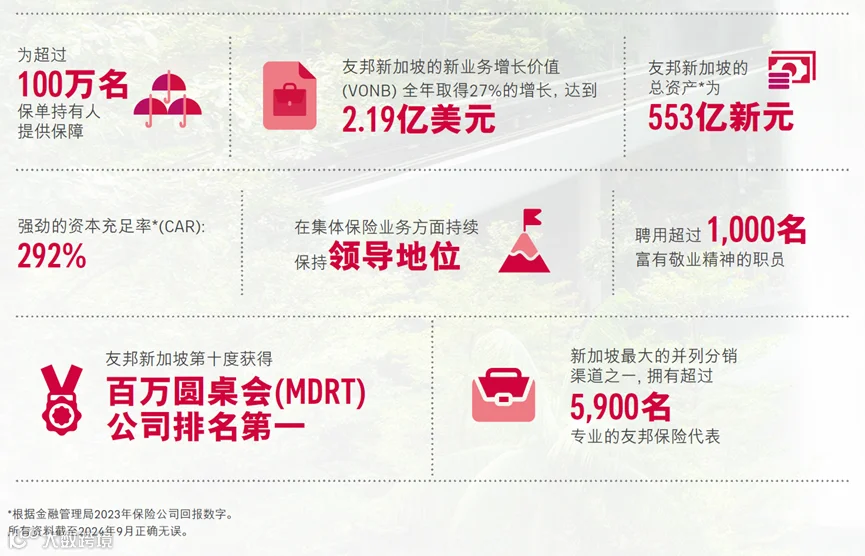
友邦保险控股有限公司(AIA Group)作为亚太地区规模最大的独立上市人寿保险集团,已在亚太市场深耕近百年之久。其集团偿付能力高达450%,实力雄厚。该公司服务新加坡当地社会超85年,为超过100万名保单持有者提供保障服务,是新加坡当地保险市场中规模最大的保险公司之一。
2、收益分配型基金
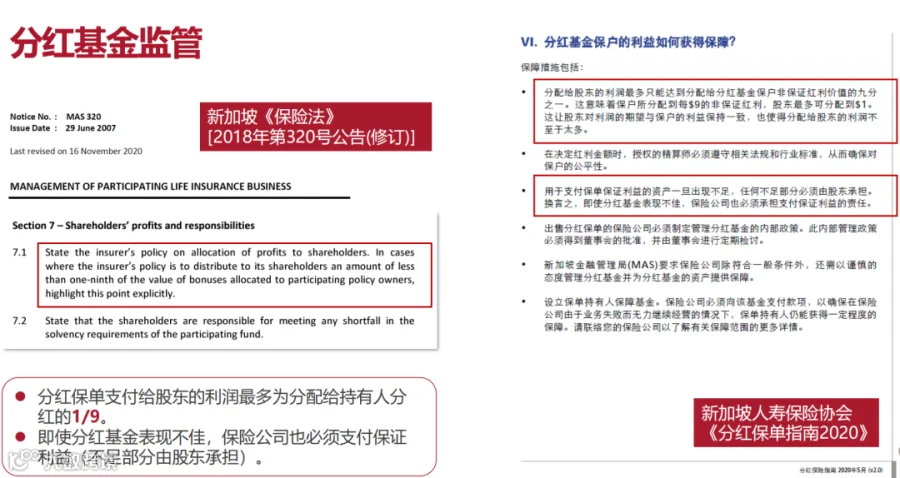
客户的资金会通过收益分配型基金来进行管理。这种收益分配型基金在新加坡本土有着较为特殊的分配规则。
从保险相关法律条款来看,收益分配型基金对应的保单红利遵循九一分配原则。打个比方,若盈利十块钱,那么其中九块钱要分配给投保人,仅剩的一块钱归保险公司所有。
加拿大也存在类似的分配规则,而且其分配比例更高,达到了97.5%,也就是将97.5%的收益分配给客户,2.5%分配给股东。与之不同的是,香港并没有把这类分配原则写入法律条文。
以上这些情况,正是高净值客户愿意将资金投入新加坡储蓄产品的一个关键原因。
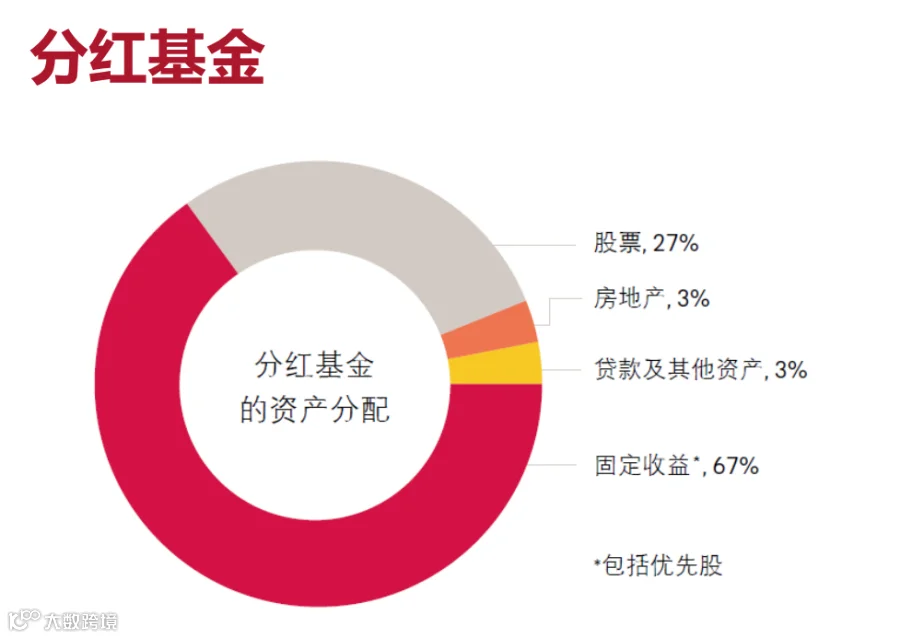
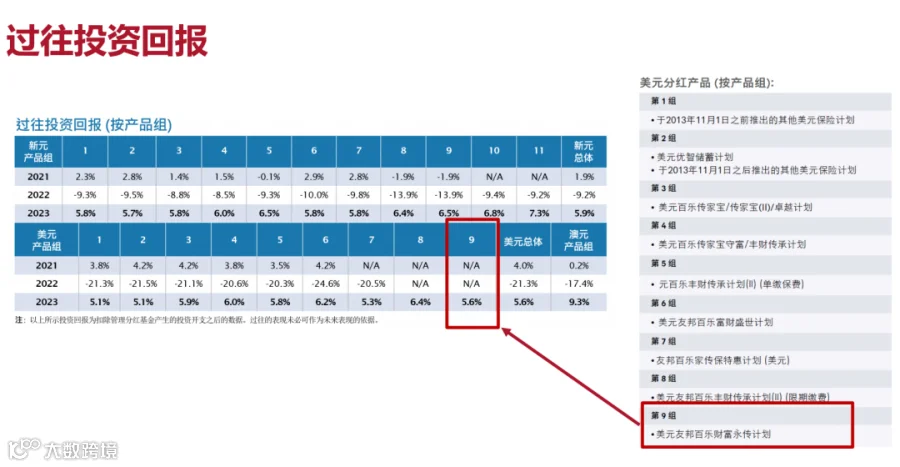
依据AIA分红基金的资产配置情况,截至2024年12月31日,分红基金所持有总资产的市场价值约为289.26亿新元,这些资产为支持新元、美元及澳元计价的友邦分红产品提供支撑。
在分红产品的资产布局中,67%投向固定收益领域,3%配置于房地产,27%投入股票市场。
 而且,资产分配策略会因产品币种的不同而有所差异,其中美元分红产品的固定收益占比高达80%。
 AIA专注于优质且多元化的资产投资。香港保险的底层资产十分注重资产的增值功能,因此非固定收益类、非债券类资产的配置比例通常较高。
与之不同的是,新加坡保险的底层资产更侧重于保障功能。其产品中,有保证的、固定收益类的产品占比较大,剩余20%的资产则配置在股权类产品中,基本都投资于一些实力强劲的公司股权。
 此外,AIA还采用平滑收益的方式,也就是将保单在有效期内所产生的盈利和亏损进行分散处理,以此确保保单红利在市场波动时受到的影响相对较小。
值得一提的是,新加坡储蓄险的投资回报并非依据分红实现率来公布,而是根据分红基金的实际表现来对外披露。
 3、产品介绍
(1)基本内容
趸交:允许的缴费年龄为0至80岁,最低保单金额为25万美元;5年缴费:允许的缴费年龄为0至75岁,最低保单金额为5万美元。
保单期限:终身。如更改受保人,保单期限以最初签发日期起300个保单年度为上限。
(2)保单收益
身故理赔:两个的较高者,一个是保额的101%、一个是保证现金价值+附加红利。
期满收益:期满日:原保单签发之日起300个保单年度,新被保人仍健在,且保单有效;保证现金价值+附加红利。

(3)灵活投资逻辑,长久增值
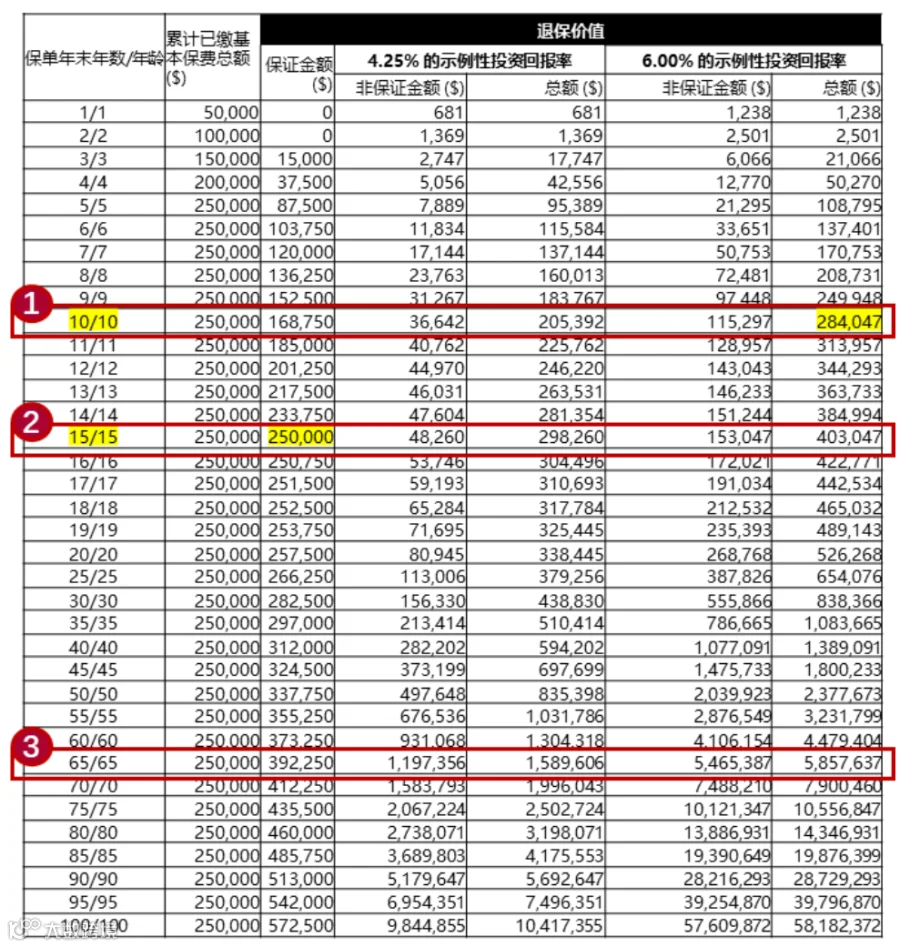
举例:0岁,男,5年交,年保费5万美元,演示收益:4.25%/6%
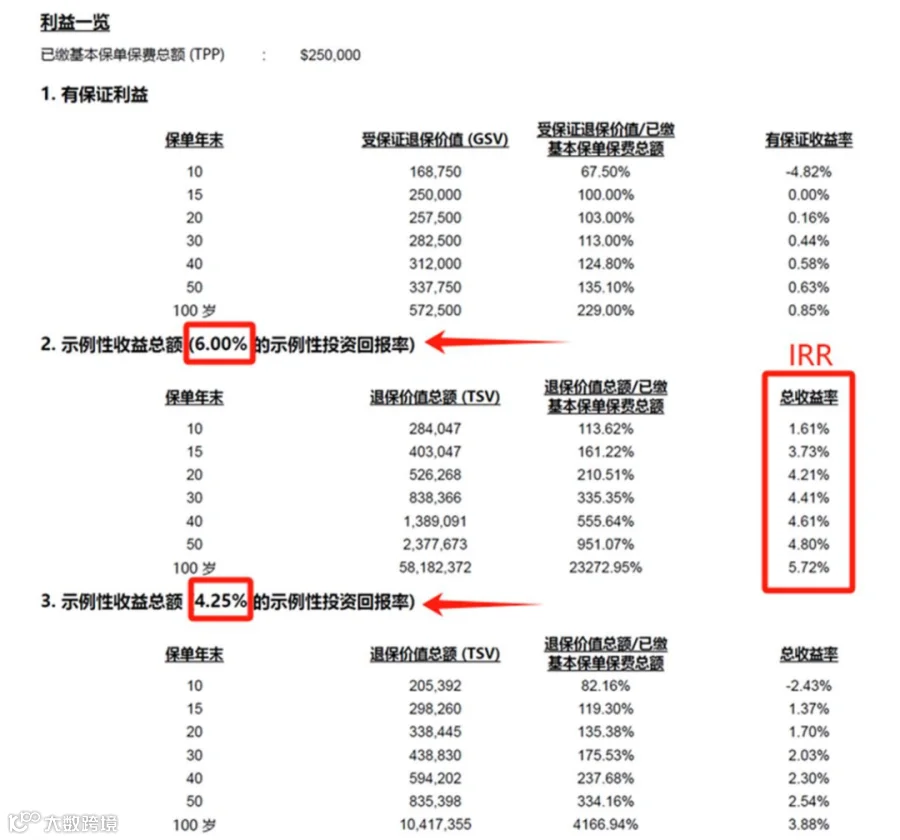 I) 保证退保价值:是保险公司承诺的最低退保金额,无论市场情况如何变化,这个价值是保证的。
第15个保单年度:保证退保价值为250,000美元,是总保费的100%。
100岁时:保证退保价值为572,500美元,是总保费的229%,保证收益率为0.85%。
II) 乐观退保价值:是基于假设的投资回报率(6.00%)计算的预期退保金额,这个值可能会高于实际的退保金额。
第15个保单年度:乐观退保价值为403,047美元,是总保费的161.22%,乐观收益率为3.73%;100岁时:乐观退保价值为58,182,372美元,是总保费的23272.95%,乐观收益率为5.72%。
III) 悲观退保价值:是基于较低的假设投资回报率(4.25%)计算的预期退保金额,这个值可能会低于实际的退保金额。
第15个保单年度:悲观退保价值为298,260美元,是总保费的119.30%,悲观收益率为1.37%;100岁时:悲观退保价值为10,417,355美元,是总保费的4166.94%,悲观收益率为3.88%。
这款分红险提供了一个平衡的收益结构,结合了保证收益和潜在增长,适合那些寻求长期财务保障和增值的投保人。
① 6%演示收益下,预期回本期是10年;
② 保证回本期是15年;
③ 6%演示收益下,65岁退保时,IRR为每年5.13%。
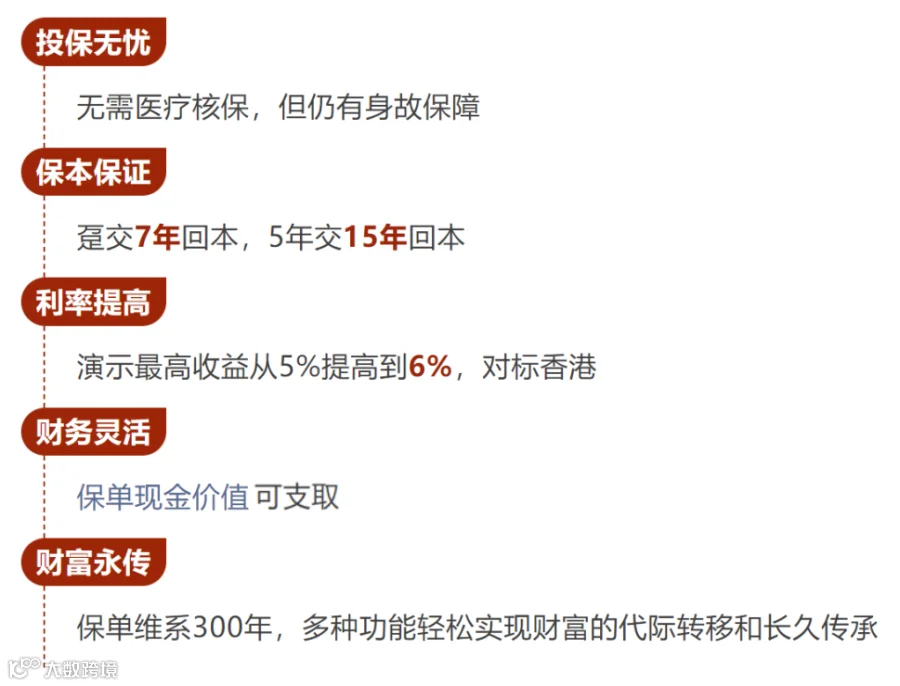
 (4)产品特色:
(5)产品功能:
产品设计注重财富的长期增值,通过投资策略,帮助客户的资产随时间增长。
 其四大传承方式包括:
保单拆分:保单第3年(趸交)/保单第5年(5年交)起,保单持有人可灵活地将现有保单拆分。每个保单年度可申请1次,单次最多可拆成5份,该功能为新加坡市场首创。
保单持有人变更:可以将保单所有权转移给任何人,新的保单持有人即拥有保单的所有权利,行使保单功能。
第二被保人:允许保单在被保险人身故后继续生效。被保险人去世后,指定的第二被保险人成为新的被保险人,保单价值不受影响,保单继续有效。
被保险人变更:保单持有人可从保单第2年起,申请变更被保险人,更改次数不受限制。保单将继续累积现金价值,并为任何后续的被保险人提供保障,自原始保单签发日期起最长可达300年。

如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!