


一、6月香港保险投保真相:排队3周、拒保小单…现在去可能“亏大了”!
最近,香港保险市场迎来一年一度的“投保高峰期”——6月底。
我的一位客户投保永明保险的保单,原本1周就能完成的对账流程,这次硬生生拖了3周(保险公司忙到飞起);更夸张的是,部分经纪公司甚至直接“拒单”:年交保费低于5万美元的储蓄险,不接了!(小客户:我太难了…)
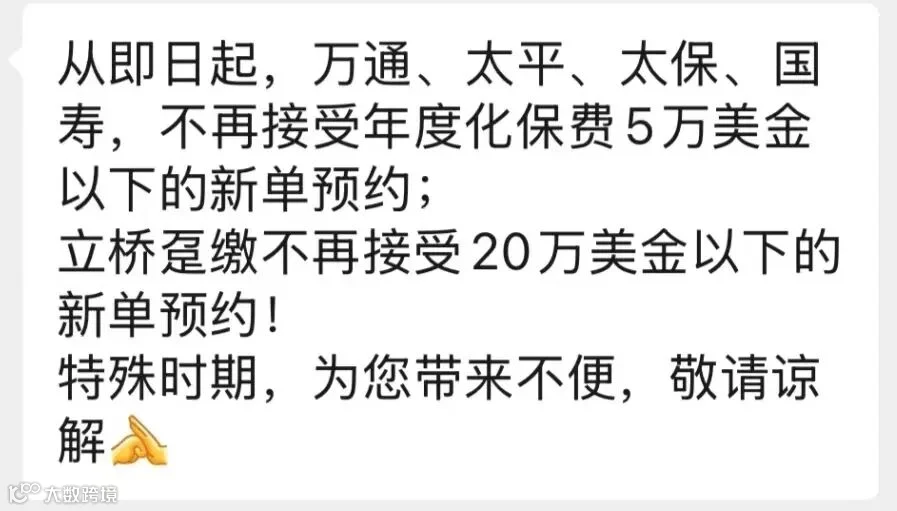 但仔细想想,6月投保真的“非去不可”吗?
我的结论很明确:只有以下两种情况,才建议6月冲:
1.你投保的产品明确6月底下架(比如安盛「盛利」、友邦「活享」、国寿「傲珑」),其他热门产品(如盈御3、富饶千秋、宏挚传承)7月继续卖;
2.你只有6月有时间去香港,下半年实在抽不出空(比如出差、通行证签注问题)。
除此之外,真的没必要挤!
为什么?因为像友邦盈御3、万通富饶千秋、宏利宏挚传承这些产品,虽然7月后可能下调40年后的预期IRR(比如从7%降到6.5%),但实际回报并不会变少!
现实案例:我已经有3个客户主动放弃6月投保,约好7月和我一起去——他们6月实在没时间,但完全不担心“错过好产品”。
二、7月香港保险:新品“卷王”来了,IRR6.5%时代提前!
如果说6月是“人挤人”的混乱期,那7月就是香港保险的“内卷新篇章”——产品开始拼“谁更快到6.5%IRR”,甚至IRR到6.5%后还能卷保证收益!
1. 第一个“卷”点:谁先让IRR冲到6.5%?时间越短越狠!
目前香港储蓄险的IRR普遍需要40-50年才能达到6.5%,但7月后的新产品,可能直接缩短至30-40年!
举个例子:
友邦即将上市的「环宇盈活储蓄保险计划」(7月开售)
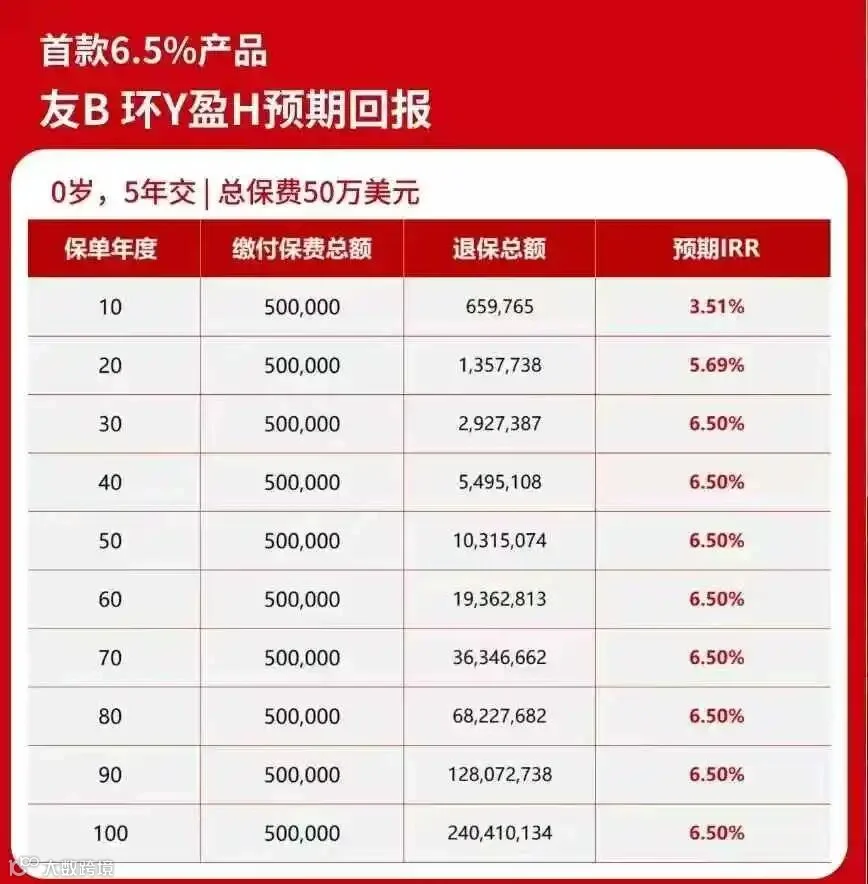
划重点:如果你计划持有保单30-50年(比如给孩子存教育金、自己养老),那这款新品可能比“老网红”盈御3、活享更香!
2. 第二个“卷”点:IRR到6.5%后,拼保证收益!
保险公司演示的IRR最多只能到6.5%(监管要求),但实际投资收益率可能更高(比如7%)。这时候,保司有两种选择:
方案①:偷偷提高分红实现率(比如从100%提到110%),但这是“良心活”,没有强制规定;
方案②:降低投资风险偏好,多买固收类资产(比如债券),把预期收益率从7%压到6.5%,但保证收益会大幅提升!
太保「金如意」就是典型例子:

-
第50年时,保证IRR仅0.33%,预期IRR6.29%(接近6.5%); -
之后保司降低风险偏好,增配固收类资产,保证IRR直接飙到1.5%!
结果:虽然预期IRR没变,但保证收益从0.33%→1.5%,长期复利价值大幅提升!
三、为什么7月后更值得期待?高息环境+保司内卷=你的机会!
为什么说7月后的香港保险更精彩?
1、外围高息环境:当前美国十年期美债收益率约4.4%,保险公司能拿到更高利息,为“卷收益”提供底气;
2、保司竞争白热化:产品迭代速度加快,从“拼IRR”到“拼保证收益”,未来可能还会卷“提领灵活性”“附加服务”…
对普通人来说意味着什么?
四、总结:6月别慌,7月更香!
最后总结一下:
6月投保:只适合“产品6月底下架”或“只有6月有时间”的人,其他人建议避开高峰;
7月投保:新品“卷王”来袭,IRR6.5%时代提前,保证收益可能更高,体验更从容!
我的建议:如果你还没决定,不妨等等7月——毕竟,买保险是长期规划,“抢到”不如“选到最适合的”!
PS:想了解7月新品详情(比如友邦「环宇盈活」、太保「金如意」),可以扫码加我,预约专属分析↓
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
