“ 保诚,1848年成立,距今177年历史的英国老牌保险公司。有一些人对保诚的品牌比较偏爱,同时近几年,保诚分红实现率的大波动,也引起了一些人的心有余悸。”

01
—
信守明天英式分红,创新契合市场需求
香港保险和内地保险不同,它本质上是披着“保险”外衣的全球资产投资组合。
保诚是香港市场英式分红开创者,是保诚将英式分红产品引入香港。其产品权益类资产占比高、投资策略激进、投资回报潜力大,适合风险偏好高且有耐心的长期投资者。
保诚2025年主打产品[信守明天],25年预期IRR为6.1%,长期IRR7.2%,可对标万通富饶千秋。
它首创自主入息功能,市面上多数产品虽能灵活提取,但收款人仅限投保人。而[信守明天]自第5个保单周年日起,投保人可自定义收款人(不限直系亲属,还涵盖非盈利组织等)、金额和提取时间,既保证投保人掌握主动权,又让财富分配更灵活。
此外,它有自主传承功能,类似信托,可按投保人意愿分配资产防受益人挥霍。不过,货币转换功能中,美元转其他币种预期IRR会降低,建议慎用。

02
—
收益能打吗?长期王者,短期稍逊
信守明天的收益由保证现金价值 + 非保证红利(归原红利 + 终期红利)组成。
举个例子,如果每年交5万美元,连续交5年,总共交25万美元:
1)回本速度:预期8年回本,保证18年回本。和同类产品比,预期回本速度稍慢(同类最快6年),保证回本时间也长一些(同类最短13年)。
2)长期收益:保单第10年,预期IRR(内部收益率)为2.91%;第25年,预期IRR达到6.09%,总收益差不多翻了4倍!

长期来看,IRR甚至能冲到7.2%,妥妥的市场第一梯队选手。不过前25年,宏利的宏挚传承收益率会更亮眼,20年能达到6% 。

3)限时福利加成:现在(7月底前)投保,年缴5万美元,能享受14%的保费折扣 + 3.8%的预缴利率。算下来,10年IRR涨到3.38%,30年IRR达到6.34%,香不香?

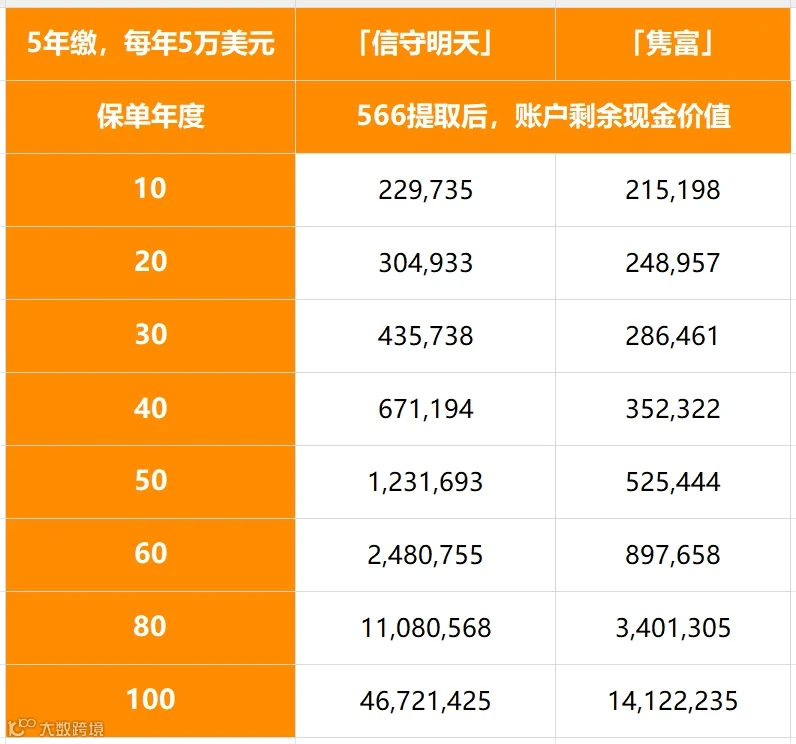
4) 动态提领超给力:按照“566”提取法(5年缴费,第6年起每年提取总保费的6%),第50年,剩余现金价值123万美元,是老产品“隽富”的2倍多;第80年,剩余现金价值直接飙到1108万美元,收益差了3倍!
03
—
保诚还能打吗?
保诚,妥妥的保险界“老大哥”,业务覆盖全球,从人寿保险到投资银行,啥都干。在香港保险市场,保诚以7.2%的市场份额排名第三,还是香港强积金的主要供应商。
惠誉、标普、穆迪三大评级机构都给它“稳定”评级(分别是“A” 、 “A” 和 “A2”),穆迪还夸它抗风险能力强,股东监管覆盖率高达282%!
近两年来,保诚遭到不少吐槽,而这背后的主要原因在于其分红实现率的表现。要知道,终期红利属于非保证收益部分,它的资金主要投向股票等权益类资产。一旦市场出现波动,这部分收益必然会受到影响。
反观其他保险公司,之所以没有出现收益回撤的情况,或许是运用了“风险平滑机制”来填补收益缺口。相比之下,保诚显得更为“坦诚”,直接将真实状况呈现给了大家。
所以保诚短期分红波动,不代表投资能力不行,只是投资策略太激进了!像信守明天股权投资占比70%,固收类资产只占30%,市场好的时候赚得多,但波动大的时候也容易“翻车”。

04
—
适合谁买?
说到底,保诚就像个“有个性的学霸”,成绩偶尔波动,但底子扎实。
如果你想要:
中长期跨代传承,通过货币转换、保单拆分灵活分配财产;愿意承担一定风险,搏更高回报,能接受市场波动对分红的影响。
那信守明天值得考虑。
但如果你只想短期储蓄、追求稳定收益,那保诚可能不太适合你。买保险不是跟风,适合自己的才是最好的!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!