


一、Labubu炒到108万?潮玩圈的疯狂与泡沫
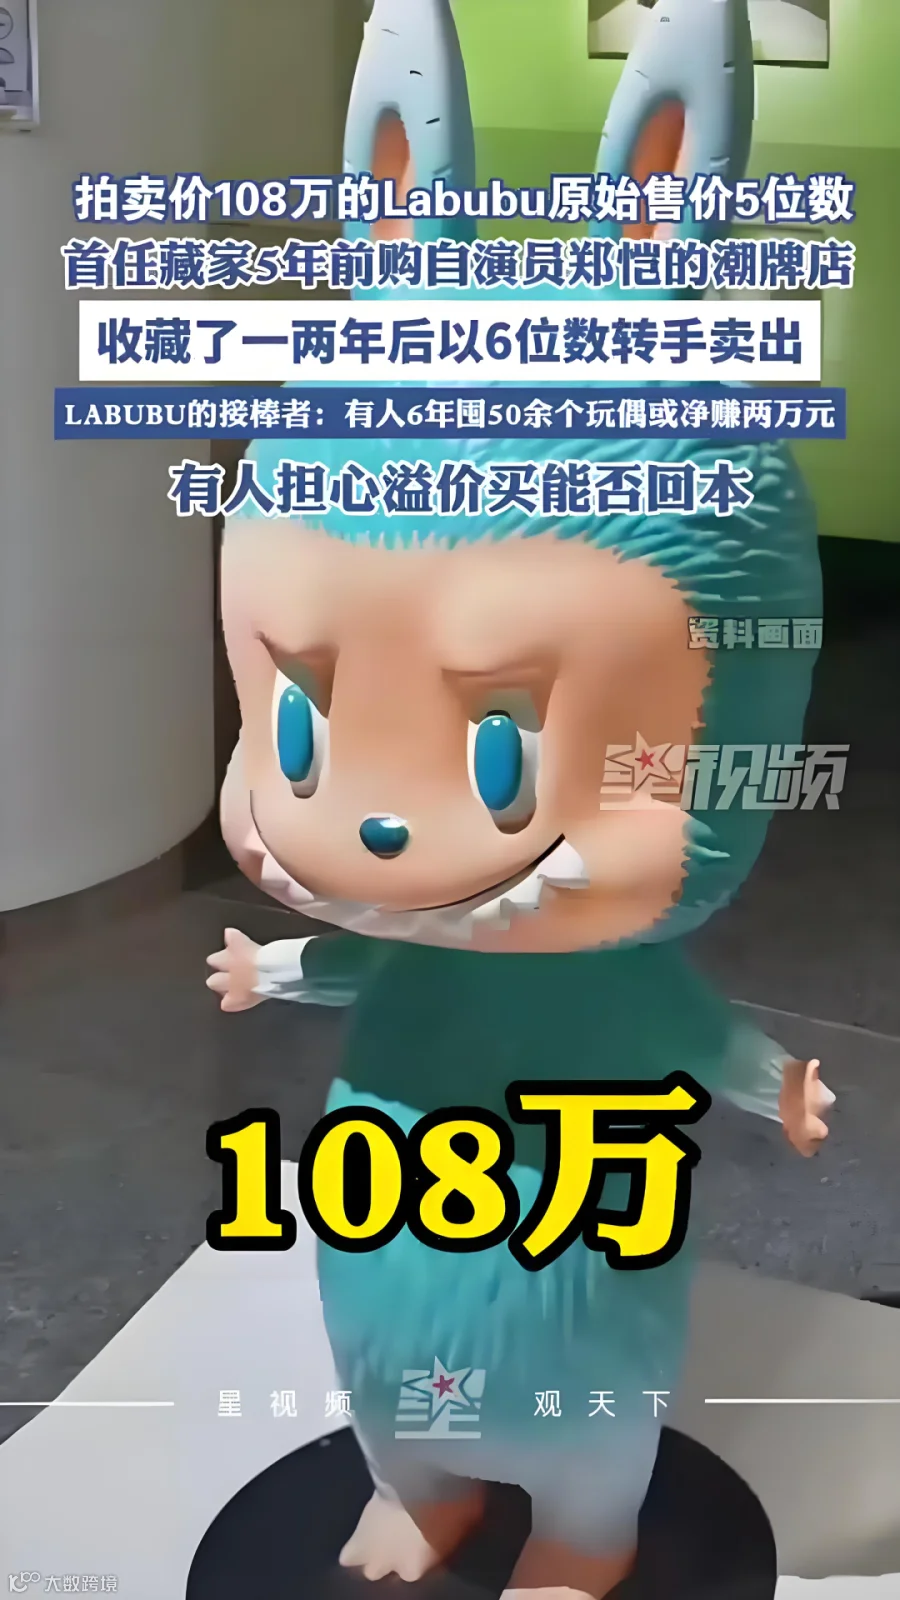
这几天全网都在刷Labubu——两只2020年五位数入手的初代潮玩,现在薄荷色拍出108万,棕色款82万,短短几年溢价超300%!这哪是玩具,简直是"理财天花板"。
但扒开热度看本质,Labubu的爆火全靠三招:
1. 饥饿营销+黄牛炒作:盲盒模式天生带"稀缺滤镜",隐藏款概率1%、联名款限量发售,配合门店排队3小时、线上秒空的饥饿感,黄牛趁机囤货炒高价格,甚至英国门店为抢购发生争斗;
2. IP金融化玩虚的:2024年上线的"Labubu模因币"和泡泡玛特毫无关系,本质是蹭热点的空气币,却把实体玩偶稀缺性嫁接到虚拟代币上,2025年一季度交易量暴增47%,普通玩家跟风入场,最后成了接盘侠;
3. 情绪价值割韭菜:皱巴巴的丑萌设计戳中年轻人审美,晒娃、换娃成了社交刚需,但为"情绪价值"付天价溢价,终究是泡沫——就像炒鞋、炒盲盒,狂欢过后只剩一地鸡毛。
二、金融圈的"真Labubu":7月后IRR超7%的港险要消失了!
潮玩炒作靠虚火,金融圈却有个更实在的"硬通货"在倒计时——香港储蓄险。尤其是7月预定利率调整后,预期IRR超7%的产品将集体退市,堪比金融圈的"Labubu隐藏款"绝版!
为什么必须赶在7月前入手?三大核心优势秒懂:
1. 穿越周期的稳健收益,越久差距越大
不同于Labubu的暴涨暴跌,香港储蓄险靠长期复利稳赢:以友邦「盈御1」和「盈御3」为例:0岁男宝年交10万交5年,
 保单20年,盈御3现金价值多19.5万;保单60年,直接差435.1万;到保单末期,差距甚至超1.3亿!
更关键的是,港险分红实现率连续多年超100%,承诺收益真能兑现,比潮玩的"口头炒作"靠谱100倍。

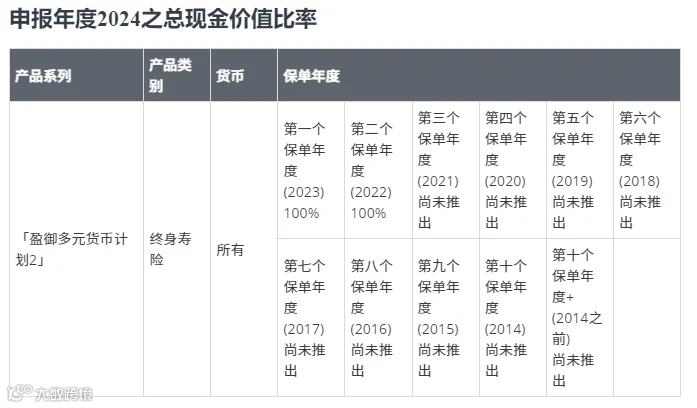
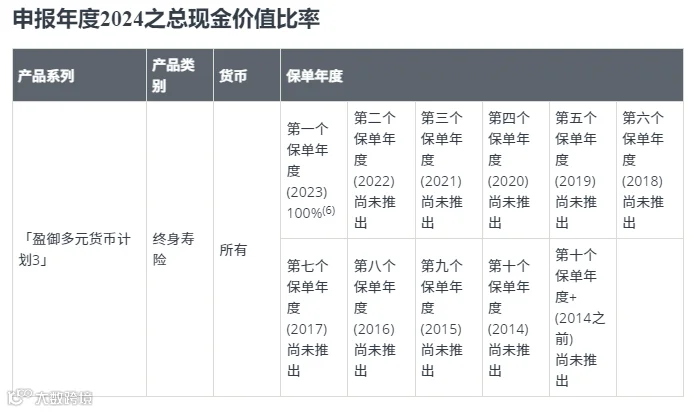 2. 多币种对冲:把汇率风险变成赚钱机会
通过香港保险的多元货币计划,保单能随时转换为美元、英镑、新加坡元等外币:
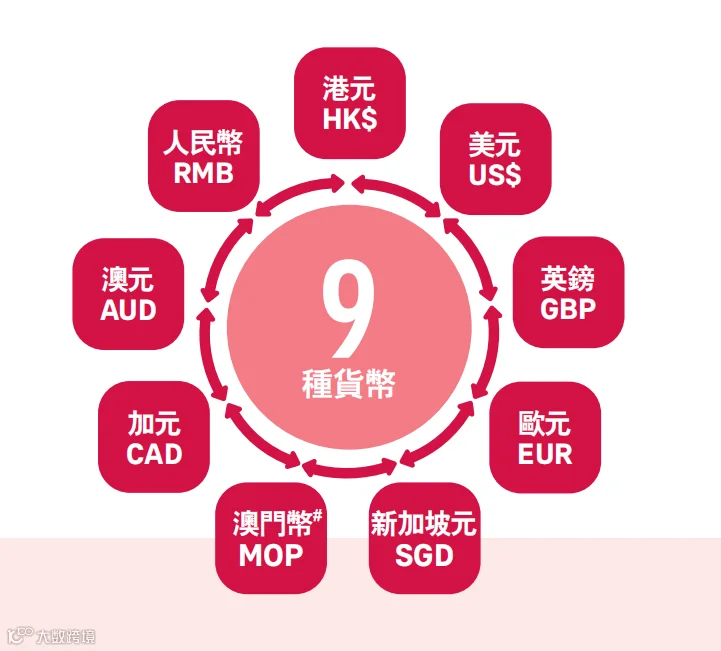 留学移民时,避免汇率波动损失,还能省汇兑手续费; 长期定居国外的家庭,可按需切换货币,比如给孩子留加元保单,自己用新加坡元保单,灵活应对全球财务需求。
3. 一张保单传三代的秘密操作
1.无限次更换被保人:父亲→儿子→孙子,最长保障期达138年,财富直接跨代传承;
2.保单拆分功能:1份保单拆成N份,分给不同子女还能指定不同货币,避免遗产纠纷,比立遗嘱还省事。
 三、最后8天!友邦加码30%优惠,相当于白送一套房!
配合7月"限高令",现在保司优惠力度大到离谱:
友邦旗舰储蓄险「盈御3」回赠最高30%:100万美元保费直接优惠30万,相当于二三线城市一套房的首付;
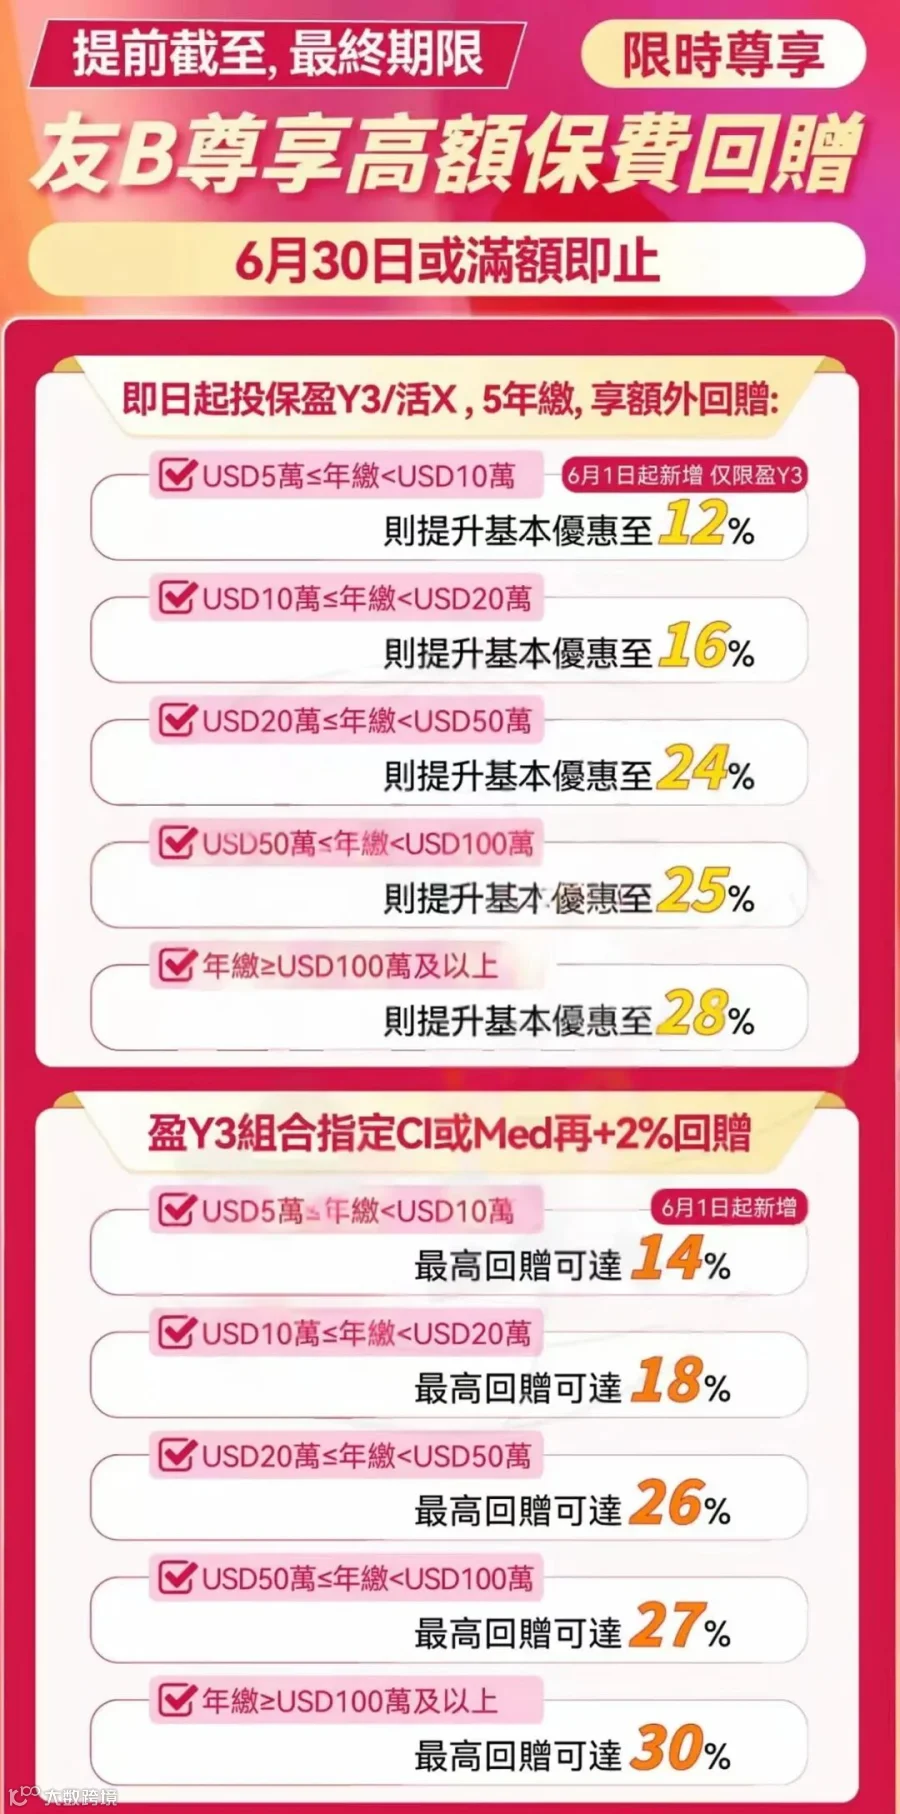
关键是时间紧迫:7月1日购买比6月30日买,收益差距最高达60%,再传给下一代,差距能拉到天文数字!
四、最后提醒:别追潮玩泡沫,要做时间的朋友
Labubu的高价神话,本质是时代的"情绪泡沫"——有人靠它赚快钱,就有人为狂热买单。
但真正的财富管理,从来不是追风口,而是像港险这样:用稳健收益穿越经济周期;用多币种配置对冲汇率风险;用一张保单实现财富跨代传承。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
