安盛王牌产品「盛利」宣布将于2025年6月30日正式停售,这款仅用90天就狂揽50亿港元保费的"现象级"产品,为何能引发全民抢购?停售倒计时5天,现在上车还来得及吗?
 一、销售神话:90天50亿保费,香港保险史上的"速度与激情"
 疯狂数据:日均保费超1亿港元,单笔最高投保额达1000万美元;
 停售历程:从原定3月延至5月,再延至6月,6.8%预缴利率始终不变。
业内点评:"这可能是香港保险史上最成功的'饥饿营销'案例。"
二、为什么「盛利」能成为"爆款"?三大核心优势解析
1. 让利模式史无前例
-
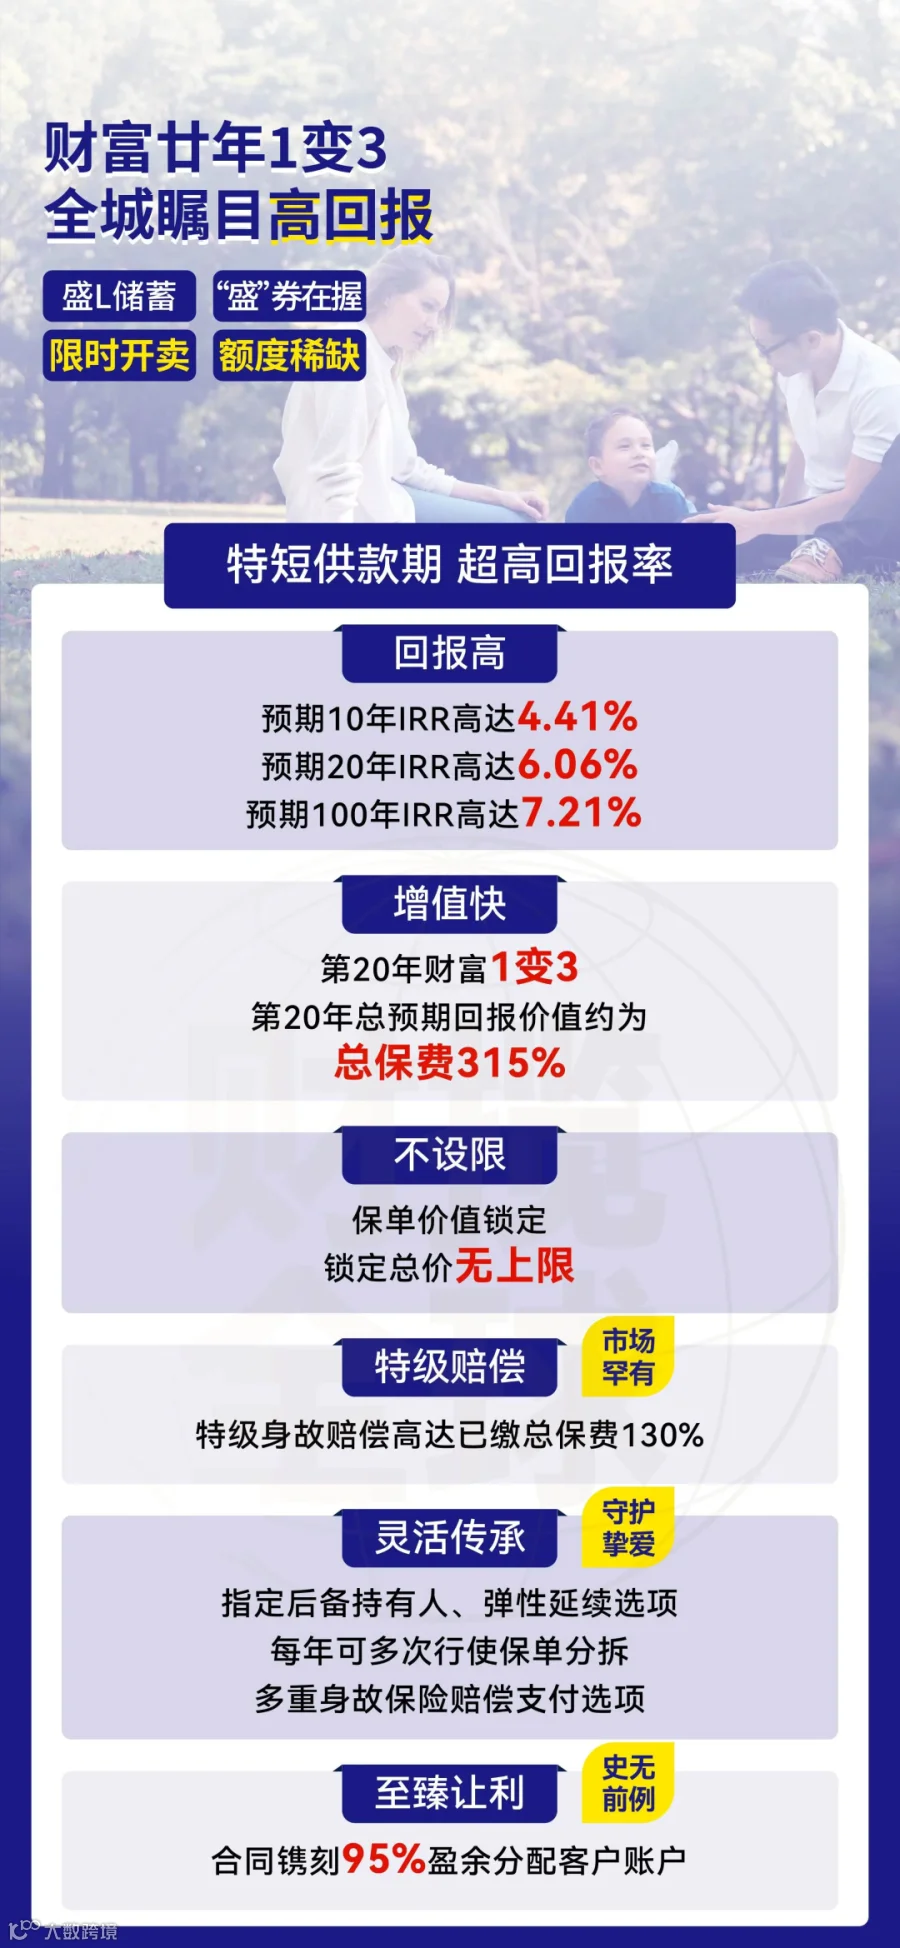
95%投资收益直接分配给客户(合同明文规定) -
保险公司仅收取5%管理费,运作万亿级资产池
2. 收益断层式领先
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
叠加预缴优惠:10年IRR即达4.78%,远超同类产品
3. 百年巨头背书

-
《财富》世界500强TOP50常客 -
全球最大保险公司之一,200年稳健经营
三、停售倒计时:现在上车还来得及吗?
 1、关键时间节点
-
最后签单日:2025年6月30日17:30 -
预缴利率优惠:维持6.8%不变
2、购买建议

4、特别提醒:预缴利率优惠即将取消,最后5天是最佳窗口期!
四、理性看待:高收益背后的注意事项
流动性考量:前5年退保可能有损失;适合长期不动用的资金。
汇率风险:以美元计价,需关注汇率波动。
合规要求:需符合外汇管制规定(每人每年5万美元额度)。
写在最后
安盛「盛利」的停售,标志着一个高收益时代的暂时落幕。但正如所有优质资产一样,好产品永远不缺接盘者。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!