


2025年7月,香港重磅加入IUL战局!面对新加坡成熟市场的先发优势,新锐的香港杠杆型指数寿险如何破局?
本文深度拆解两大金融中心的王牌产品差异,助您把握跨境资产配置黄金窗口。

一、谁可以投保?门槛有差异
在中国香港,想购买这类产品,你的金融资产需要达到800万港元或等值外币,而且这里特指金融资产,不动产不计算在内。
这里要重点强调一下,必须符合香港专业投资者身份才可以投保该产品。香港专业投资者PI的认证标准如下:
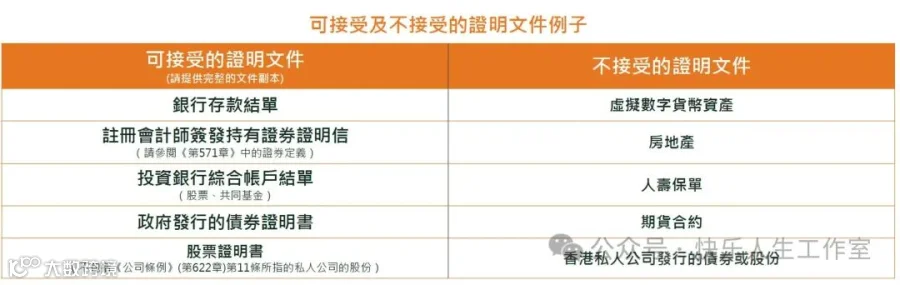
1.资产要求:个人需持有不少于800万港元的资产净值,投资组合包括现金、存款及《证券及期货条例》所定义的证券等,如股票、债券、基金、期货权益等,但不包含房产和保险。
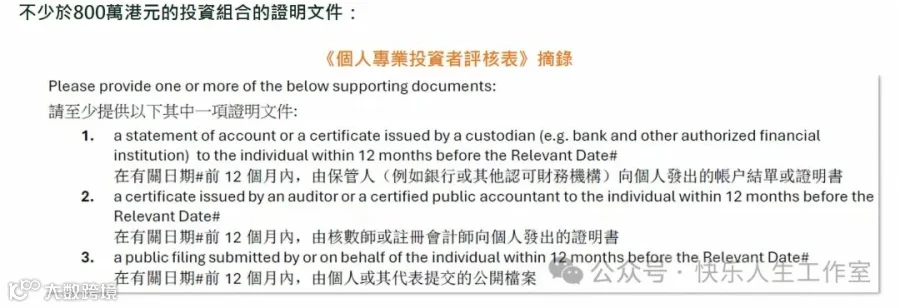 2.资产证明文件:可提供银行开具的个人存款类/非存款类金融资产证明书、私募基金认购确认书等作为资产证明文件。
 而在新加坡,如果选择去当地投保,只需符合一般的核保标准;若选择远程投保,则需满足专业投资者的标准,比如年收入不低于30万新币或个人净资产不少于200万新币(其中房产价值不得超过100万新币)。
二、签单方式大不同
购买地点很重要。中国香港的指数寿险要求投保人亲自到港签署合同,而新加坡的产品不仅可以在当地签约,还支持远程签单,这为忙碌或不方便出行的客户提供了极大的便利。
三、挂钩的指数类型:各有千秋
两地的指数寿险通常都挂钩主流指数,像标普500、纳斯达克100等,但近年来也出现了新的趋势。
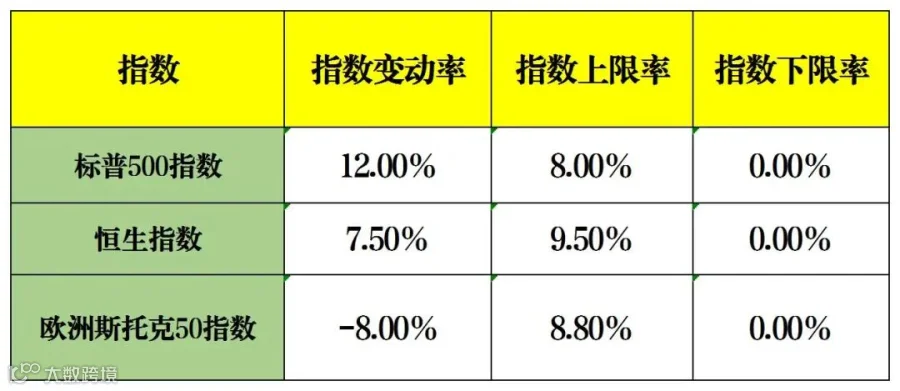
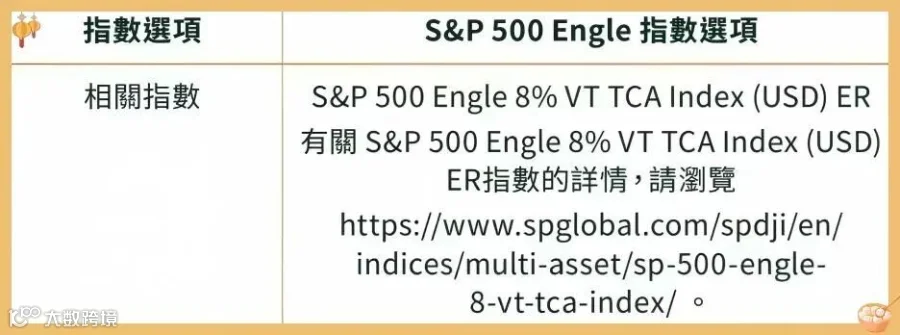
这个指数是由2003年诺贝尔经济学奖得主罗伯特·恩格尔设计的。它基于标准普尔500指数的期货合约,运用了罗伯特·恩格尔教授提出的乘法误差模型日内预测模型,来实现6%的波动率目标控制。就好像自动驾驶一样,它能根据市场波动情况动态调节仓位。
具体来说,当市场波动低(小于6%)的时候,就会加仓标普500期货,最高仓位能超过100%,这时候能获得杠杆收益;当市场波动高(大于6%)的时候,就会减仓,甚至空仓,这样就避开了暴跌的风险。
其实香港富卫和新加坡大东方人寿的指数型寿险挂钩的指数是同一个标的,只不过设定的条件略有不同,简单说这是一个通过控制标普500的波动率在设定的区间内,比如6%,8%,10%,来买入卖出标普500期货实现盈利的量化标的。这种创新设计允许产品没有收益上限且提供保底收益,为客户提供更多想象空间的同时,也意味着更高的预期回报。
四、保费对比:哪个更划算?
以一个具体的案例来说明:
对于一位38岁的非吸烟女性,想要获得500万美元的保额,在中国香港购买富卫的产品每年需要缴纳42,394美元,10年交。
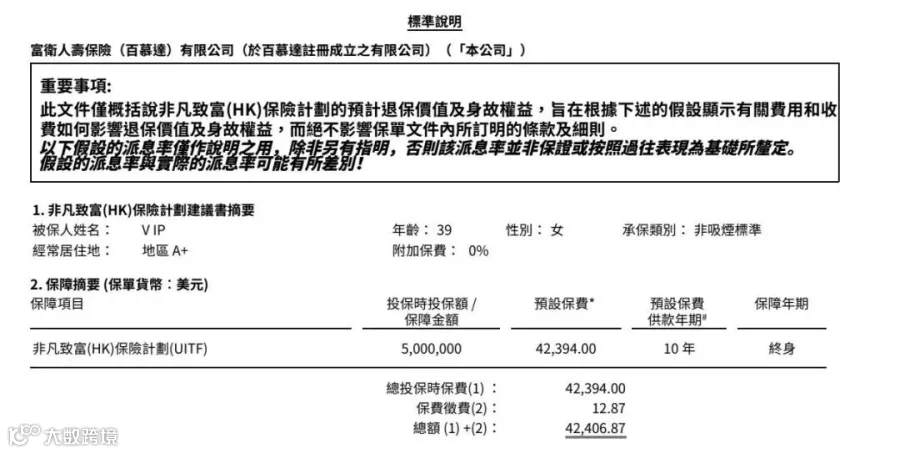 而在新加坡全美保险公司则需支付55,503美元,也是10年交。

这意味着在中国香港购买同样保额的保险,您可以节省约30%的费用!
五、免体检保额:各有所长
最后,关于免体检保额方面,中国香港目前最高可达400万美元,而新加坡多数公司的这一数字约为300万美元,不过也有部分公司会在促销期间提供高达400万美元的免体检额度。
比如新加坡全美人寿:针对18-55岁客户的400万美元免体检额度政策,将延续至2025年12月31日。符合健康告知条件的投保人,可继续享受此项核保优惠。

写在最后
中国香港与新加坡的指数寿险在专业门槛、签单便利性、指数设计和保费成本上各有千秋。
香港凭借更低的保费(节省约30%)和更高的免体检保额(400万美元)崭露头角,而新加坡则以远程签单灵活性和成熟市场经验稳占优势。
两地产品均通过量化指数设计突破传统收益上限,为跨境资产配置提供了兼具杠杆效应与风险控制的创新工具。
在亚洲金融中心的“卷王”竞争中,谁能把握差异化红利,谁就可能赢得财富增长的新赛道。 现在就是行动的最佳窗口期!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
