


为啥香港保险成了高净值人群的 “金融盾牌”?
最近这些年,内地高净值人群去香港买保险的规模,每年以 30% 的速度增长,但真正懂它核心价值的人还不到 10%。
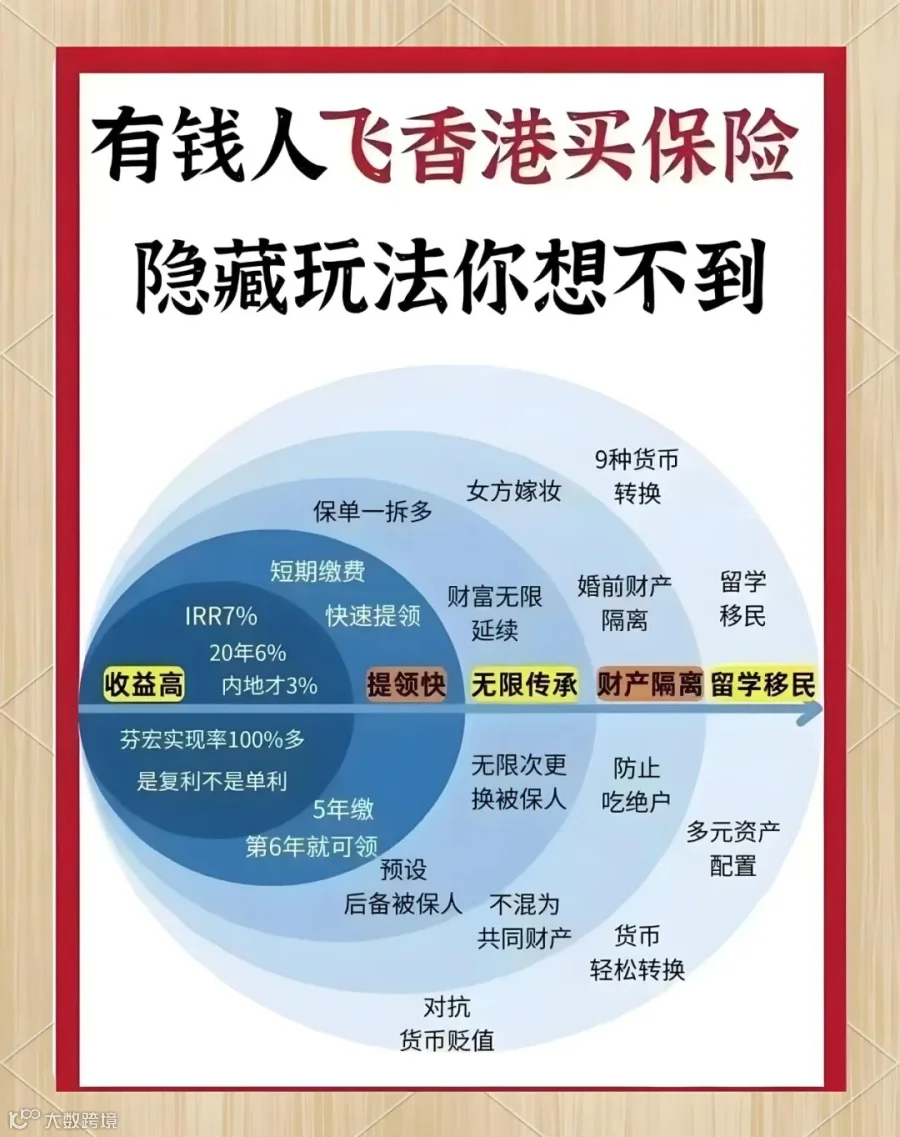
其实香港保险早就不只是 “保风险” 这么简单了,它更是能管税务、隔资产、做全球投资的 “财富管理神器”。今天就来扒一扒它的 8 个 “隐藏技能”,看看富豪们都在用它偷偷做什么。
一、财富能传好几代:无限次换受保人,保单活百年
香港保险最牛的设计之一,就是能无限次换受保人。
比如万通的 “富饶千秋 Plus”,一张保单能传上百年:45 岁的张先生买了之后,能慢慢把受保人换成儿子、孙子,甚至还没出生的后代,线上操作 15 分钟就搞定。

这一招能完美避开遗产税、赠与税、所得税这三笔税。
核心好处:不用公证,不用走法律程序,就能把财富一代代传下去;内地虽然还没开征遗产税,但草案已经在准备了,现在提前布局,就能锁定免税的好处。
二、全球收入都免税:税务 “防火墙” 太能省
香港保险的投资收益不用交税,这一点简直是 “降维打击”。对比一下,美国的部分金融产品投资要收 20% 的资本利得税和所得税,而香港保单的分红、利息这些收益,一分税都不用交。比如一张 500 万美元的保单,30 年下来能省 217 万美元的税。
避税的门道:
三、资产能隔离开:企业主的 “诺亚方舟”

香港法院的判例显示,用保单抵御债务的成功率高达 91.3%,背后的原因有三个:
四、婚姻风险能避开:祖孙保单 “定向传”

高净值家庭可以通过隔代买保险、拆分保单,解决婚姻财产分割的难题:爷爷奶奶给孙子孙女买保险,钱直接给到孙辈,跳过子女可能离婚的风险期;保单还能拆成好几份,不同的受益人各领各的,互不影响。
五、全球资产随便配:不怕单一货币跌
香港保险是进入全球市场的 “通行证”:支持 10 种货币自由转换(比如美元、欧元、英镑等),能抵抗汇率波动;投资渠道能到 50 多个国家,包括美股、欧洲债券、新兴市场基金等等。
六、保单能融资:用小钱撬大钱
把保单抵押出去借钱,能实现 “四两拨千斤”:最多能借到保单价值 90% 的钱(比如 500 万美元的保单,能融到 2000 万美元);借来的钱再拿去投资,形成 “低利息借钱 + 高收益投资” 的组合;香港银行对保单抵押的接受度全球最高,年利率只要 2%-3%。
七、高端医疗:稀缺资源优先用
香港保险附加的医疗险,能用到全球顶级的医疗资源:
-
直接结算的医疗机构有 3000 多家(比如北京协和、美国梅奥诊所); -
能优先预约专家,还有 24 小时紧急救援; -
没出生的宝宝也能投保,连先天性疾病都能保。
八、法律有保障:英美法系特殊护
香港保险在法律上的优势很明显:
风险提示: 要注意分红实现率可能有波动,美元汇率也会变(5 年里最大波动有 15.7%),建议选择 10 年以上的投资周期更稳妥。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
