1. 什么是IUL保险?
全称:Indexed Universal Life(指数型万能人寿保险),简称IUL。
起源:1997年诞生,是万能险(UL)的升级版,提供终身保障。
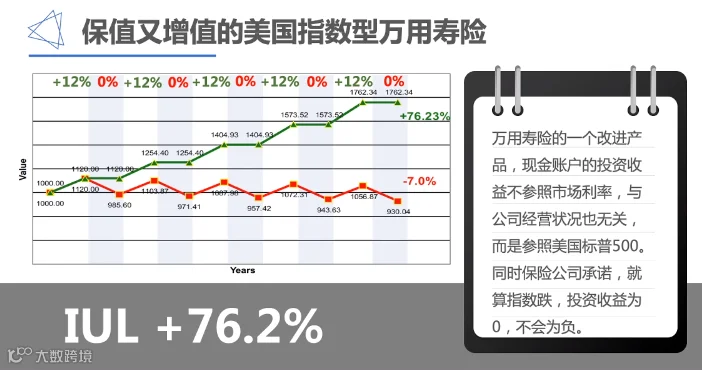
核心机制:现金价值挂钩市场指数(如标普500、恒生指数、德国DAX),收益下有保底(0%或2%)、上有封顶(如11.5%)。既享受市场上涨红利,又规避下跌风险,被称为“进可攻、退可守”的保险工具。
2. IUL的三大核心优势
1)保本+收益潜力:指数下跌时,现金价值不亏损(最低0%或保险公司保证2%回报);指数上涨时,享受收益(但受上限限制,如2024年S公司IUL收益上限为11.5%)。
2)保费灵活,杠杆率高:保费可调整,同等保额下,IUL保费仅为终身寿险(Whole Life)的1/2到1/3。比如:35岁投保50万美元保额,月保费约400美元,首年杠杆率达104倍。
3)税务优惠+财富传承:现金价值增长免税,身故赔偿金免征遗产税(尤其适合外国购房者,因美国房产遗产税免征额仅6万美元)。常用于退休补充、教育金、资产隔离、税务筹划等场景。
3. IUL的“潜在缺点”
1)收益上限:市场大涨时,收益可能被“封顶”(如11.5%)。
2)长期规划需求:适合5年以上持有,短期退保可能有损失。
3)非“高收益投资”:定位是安全型资产配置,而非激进投资。
4. 为什么全球高净值人群青睐IUL?
1)美国保险200年信誉背书:从定期寿险(Term)到指数型保险(IUL),产品不断迭代,监管严格。
2)信任美国金融市场:加拿大、英国、中国、越南等国高净值客户跨境配置IUL,看中其安全性、灵活性和税务优势。
3)实际收益稳健:以S公司为例,过去年均实际收益率达6.98%(参考指数表现)。
5. 适合谁买?

想规避市场风险,同时追求稳健收益的人群;有税务筹划、遗产传承、资产隔离需求的高净值客户;计划长期持有,接受“保本+适度增长”逻辑的投资者。
写在最后
IUL保险是“保险+投资”的混合型工具,用保底机制锁定风险,用上限规则平衡收益,适合作为家庭资产配置的“安全垫”。
欢迎沟通美国人寿保险业务,定制专属方案!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!