2024年1月10日,为了筹集缴纳巨额遗产税的资金,三星家族通过大宗交易减持了总价值20亿美元(2.17兆韩元)的三星电子等子公司股份。其实早在2022年3月,三星家族就已经出售了总价值11亿美元的公司股份。
这背后,到底有着怎样的故事,又给咱们内地的企业主等富裕人群带来了哪些家族传承规划的启示?
一、巨额遗产税背后的风云往事
1.巨星陨落,遗产税如山
2020年10月25日,韩国财界巨头、三星集团前会长李健熙因病离世,享年78岁。他留下的遗产总值超过22万亿韩元,这可不是个小数目。

按照韩国的遗产税制度,继承人需要缴纳的遗产税超过100亿美元(12万兆韩元)。要知道,韩国的遗产税那是相当高,最高能达到遗产的50%,在世界上仅次于日本(55%)。
2.五年缴税,捐赠减负
面对这笔巨额遗产税,李健熙的遗属制定了详细的缴税计划。他们打算从2021年4月起,在五年内分六次缴清这笔税款。
同时,为了减少需要缴纳的税款,遗属还决定向韩国国立博物馆捐赠约2.3万件艺术品。另外,还计划向慈善事业捐赠9亿美元。这一系列操作,既体现了家族对文化和慈善事业的贡献,也在一定程度上缓解了遗产税带来的压力。
3.家族内乱,控制权旁落
李健熙的儿子李在镕自2014年以来一直是三星事实上的掌控人,但他的道路并不平坦。他曾卷入政府腐败丑闻,面临两次监禁。
虽然后来获得了特赦,但多次售卖股票导致公司的所有权被摊分,家族对三星的治理控制权大大削弱。
二、提前规划,未雨绸缪的智慧
1.保险规划,巧妙应对遗产税
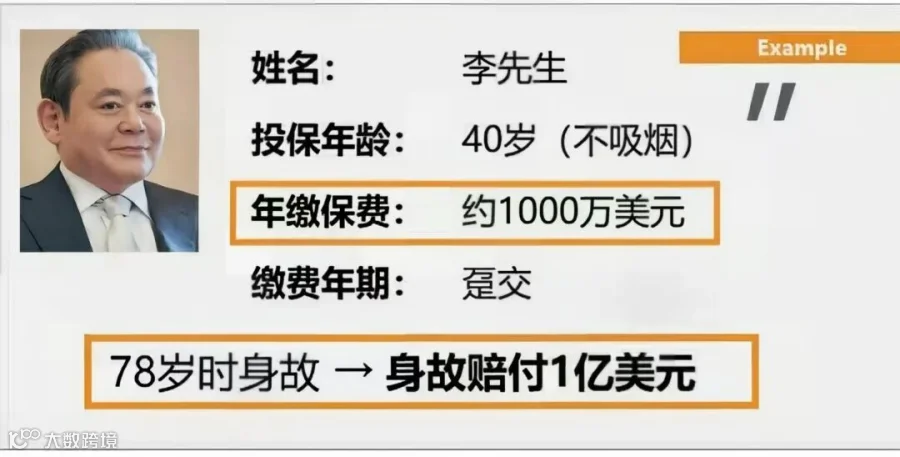
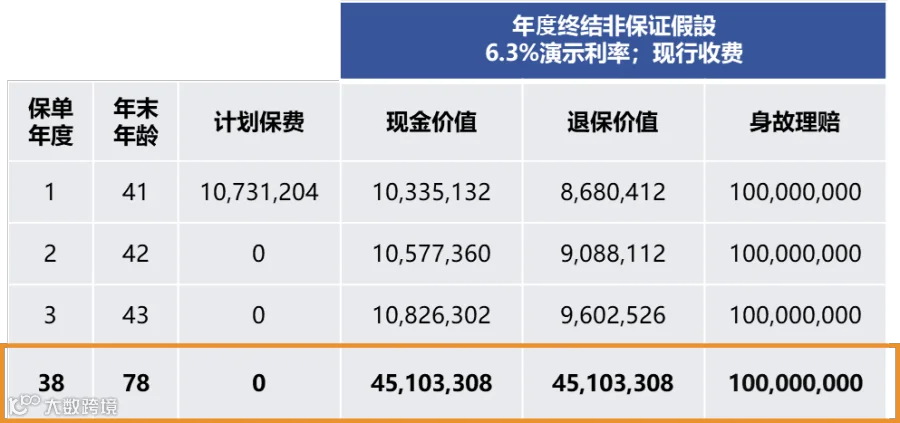
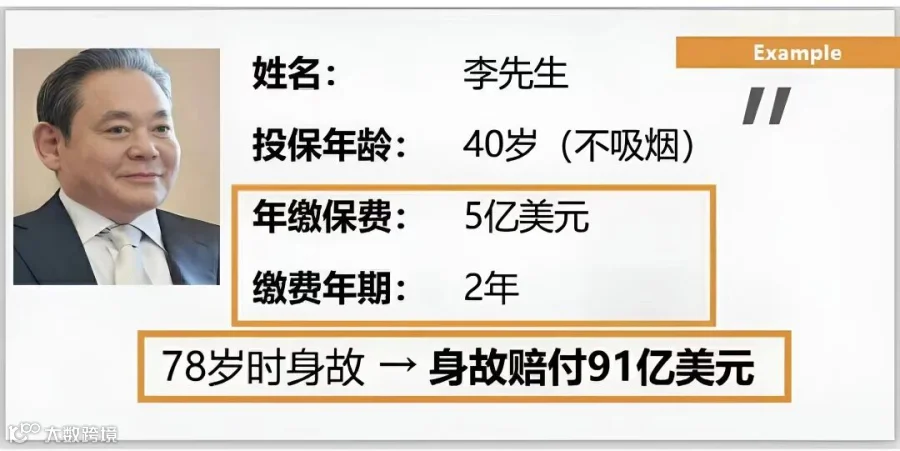
咱们不妨做个假设,如果李健熙在40岁的时候,以10.1亿美元的保费购买指数型万能寿险和储蓄型寿险保单,那在他78岁过世的时候,组合身故赔付总值将达到92亿美元。
这可不是凭空想象,指数型万能寿险和储蓄型寿险都有其独特的优势。
1)IUL指数型万能寿险
它的收益和指数挂钩,有机会获得较高的回报。而且它的灵活性也比较高,可以根据自己的需求调整保额和保费。
2)储蓄型寿险
则更注重稳健,就像一个可靠的储蓄罐,能把钱稳稳地存起来,还能获得一定的利息。

2.灵活支取,满足现金流需求
如果李健熙提前购置了这些保单,在他78岁过世时,就可以用身故赔付一次性缴付巨额遗产税,不用像现在这样大费周章地筹集税款。而且,在保单存续期间,现金价值还能通过提领或者贷款的方式进行灵活支取。
写在最后
三星家族的巨额遗产税事件,就像一面镜子,让我们看到了家族传承规划的重要性。提前做好规划,不仅能巧妙应对遗产税等财务问题,还能保障家族对企业的控制权,让家族的财富和事业能够顺利传承下去。
对于我们内地的企业主等富裕人群来说,虽然可能没有三星家族那么庞大的财富,但也可以从中学到一些理财和传承的智慧,为自己的家庭和未来做好打算。毕竟,未雨绸缪,才能防患于未然。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!