


在港险市场"回本慢"的固有认知里,安盛最新推出的「尊尚盈家II」5年保证回本、10年预期收益超4%,直接打破行业常规。这款产品究竟凭什么"快"字当道?今天咱们就拆开看看它的真面目。

一、传统港险的"慢回本"困局被打破
提到香港分红险,大家的第一反应可能是"回本慢"。比如友邦盈御3要19年、宏利宏挚传承18年、永明万年青13年,而安盛这款新品直接把保证回本时间压缩到5年。
不过,快也有代价:产品仅支持趸交(一次性缴费),且门槛不低——人民币97.5万起、美元15万起、港币120万起,更适合高净值人群。
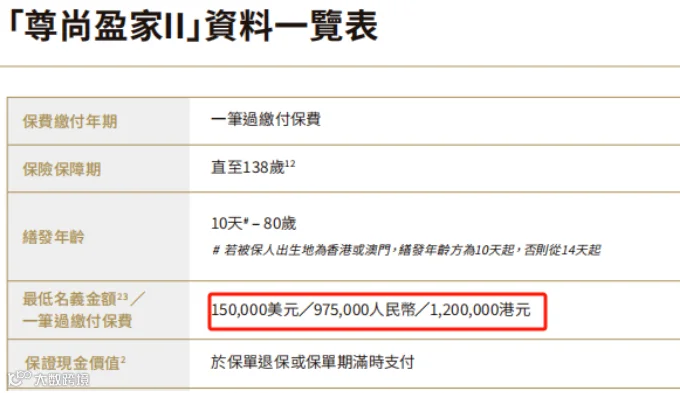
但换个角度想,用一笔钱快速锁定长期收益,对资金充裕的朋友来说反而更高效。
二、收益拆解:前期"快",后期"稳"
这款产品的收益分为保证部分和保证+非保证终期分红两部分,咱们用数据说话:
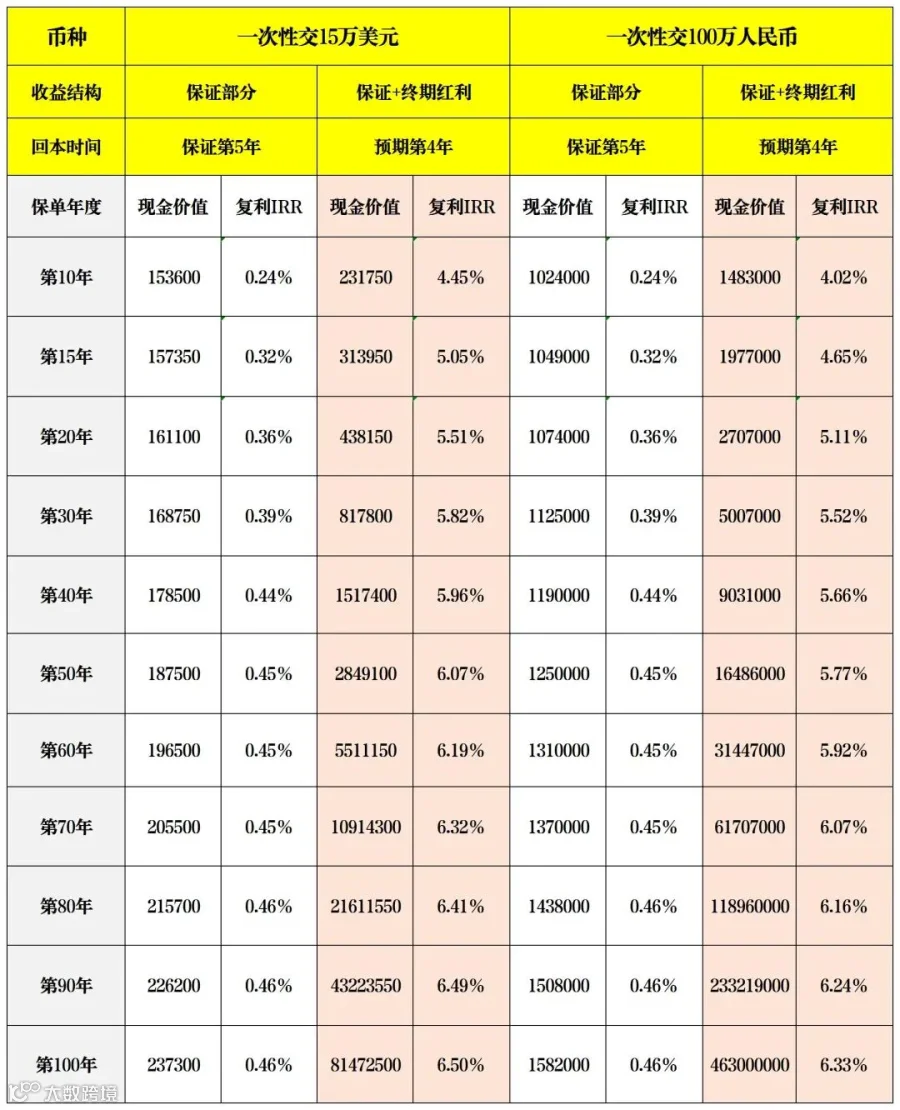
1.保证部分(100%能拿到):美元/人民币保单统一第5年回本,第10年IRR仅0.24%,终身最高0.46%。看起来低,但这是"保本底线",相当于存了个"超长期定期"。
2.保证+终期分红(预期收益):美元保单第4年回本,第10年IRR达4.45%,第20年5.51%,终身预期6.5%;人民币保单第4年回本,第10年IRR4.02%,第20年5.11%,终身预期6.33%。

对比同类产品,它的优势在"前期快":第10年收益基本是市场最高水平。但15年后预期收益增长变缓,不过港险的实际分红实现率差异大,长期收益更看保险公司"真本事"。
三、分红实现率:安盛的"历史成绩单"
安盛的分红实现率在港险市场算"优等生",2025年披露的166个终期分红样本中:
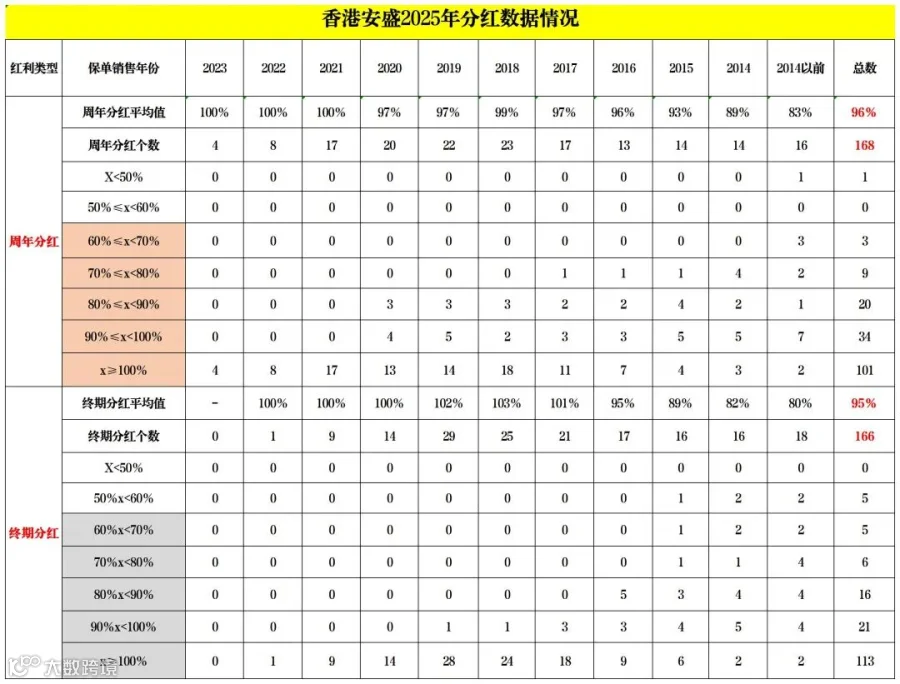
如图为安盛2025年最新披露的分红实现率情况,因为尊尚盈家II只包含终期分红,我们重点看终期分红。
14年前保单平均实现80%;
14年保单实现82%;
15年保单实现89%。
咱们按这个经验做个"衰减比例测算"(假设未来实现率逐年微降):
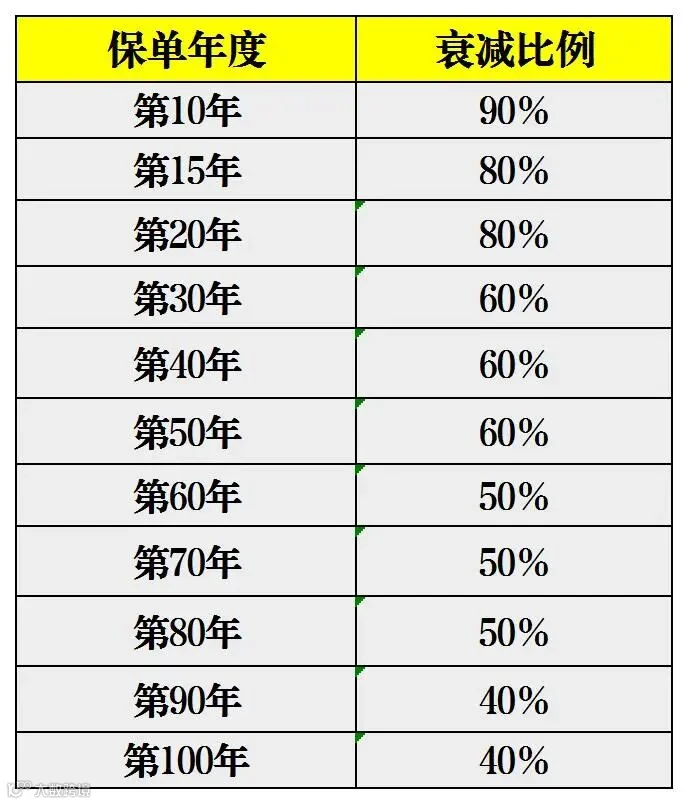
按照这一套衰减下来,美元保单和人民币保单对应的收益水平如图所示。

第10年:美元保单IRR约4.09%,人民币3.69%;
第20年:美元保单IRR约4.8%,人民币4.43%;
终身:美元保单IRR5.5%,人民币5.3%。
虽然比演示收益低,但放在当前市场里仍具竞争力。关键是安盛的投资能力和分红稳定性,这才是长期收益的"定心丸"。
四、两大实用功能:灵活+省心
除了基础的投保人/被保人变更、保单拆分,这款产品还有两个"加分项":
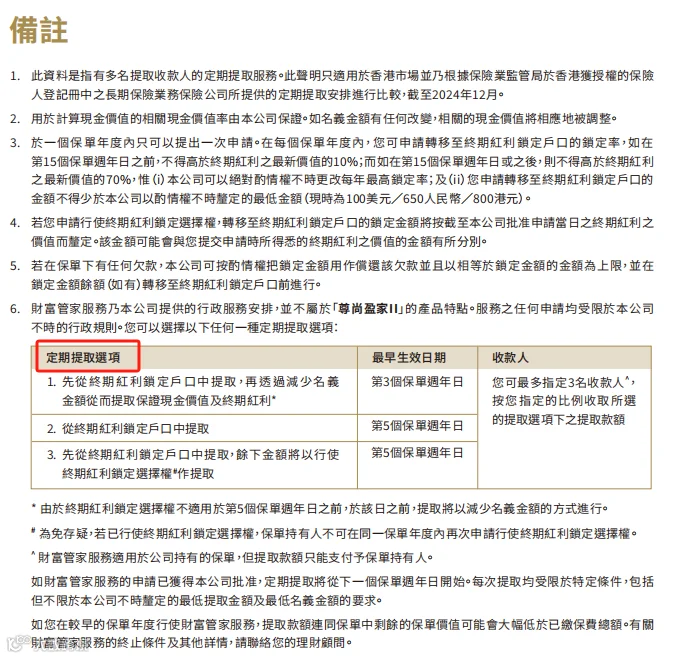
1.终期红利灵活锁定:前15年每年可锁定终期红利的10%转至保证账户(目前收益率3.5%,非保证但大于0);15年后可锁定70%。

2.财富管家服务:可设定自动提取规则(如教育金、养老金),告别"手动申请"的麻烦。不过要注意,这类服务规则非保证,未来可能调整,签约前务必确认细节。
 五、买前必看:这三点要心里有数
1.别被"高预期"带偏:港险宣传的6.5%收益是"理想状态",实际要看分红实现率。安盛过去表现不错,但未来谁也说不准,建议按测算的4%-5%收益做规划更踏实。
2.短期资金慎选:虽然5年回本快,但前10年保证收益低,更适合长期(10年以上)闲置资金。
3.港险的核心优势没变:买港险图的是全球投资渠道、多元货币配置,以及相对透明的分红历史,这些才是"底层逻辑"。
写在最后
快回本+稳收益,港险新选择
安盛「尊尚盈家II」用"5年回本"打破了港险的刻板印象,前期收益在市场中一骑绝尘,加上安盛相对可靠的分红表现,对想快速锁定长期收益的高净值人群很有吸引力。
不过,保险没有"完美选项",它的短板是长期收益增长较慢,且门槛较高。如果更看重"前10年收益"和"灵活性",这款产品值得纳入考虑;如果追求终身6.5%以上的高收益,可能需要多对比几家。
最后提醒:港险的水很深,买之前一定要理清需求,别被"高收益"冲昏头,降低预期、盯紧分红实现率,才是选对产品的关键!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
