PART 01
新老产品收益对比:傲珑盛世(6.5%)vs 傲珑创富(7%)
不说别的,先看大家最关心的收益问题;以“年交50万美金,连缴2年,本金100万美金”为例,

国寿海外新品【傲珑盛世】,预期收益上限是6.5%!
10年,145.4万美金,IRR达4.02%!30年,620.4万美金,6.2倍回报,IRR高达6.38%!
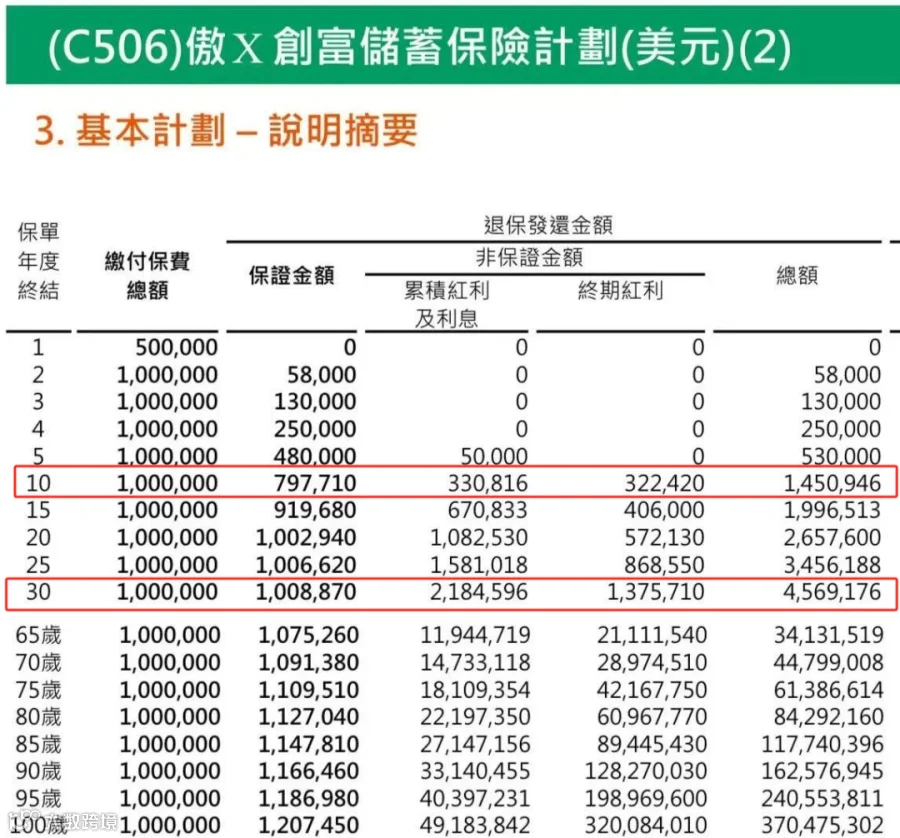
再看老朋友【傲珑创富】,预期收益7.2%,同样100万美金。
10年,145万美金,IRR3.9%,比新品慢!30年,456.9万美金,4.57倍回报,IRR仅5.28%……
小结一下:
新品【傲珑盛世】前30年的预期收益比7%的产品高很多,IRR也更快达到6.5%!
以前香港保险不设收益上限,香港保险公司就“拉长战线”,让你持有100年,IRR才慢慢达到7%以上,它就卷后期。
现在设了6.5%的上限后,保险公司想突出自己就只能使劲卷保单的前期收益,看谁先达到6.5%!
PART 02
市场同类产品对比:国寿(海外)傲珑盛世,225领提第一
再跟市场上以前7%的老产品对比对比:
国寿海外-傲珑盛世、安盛-盛利、周大福-匠心传承2、宏利-宏挚传承、永明-万年青星河尊享
 这几个产品都是2年交/3年交,
前10年,【傲珑盛世】IRR排第4;
前20年,第3;前30年,第2名。
是不是感觉一般,中规中矩的样子,新品并没有让人眼前一亮?
不急,【傲珑盛世】亮点在领提上,“225”领提第一!
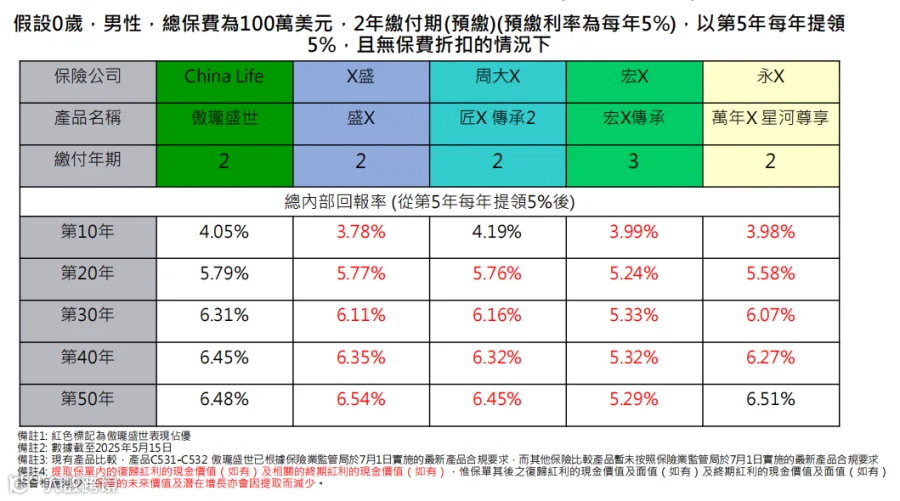
同样一笔钱投进去,从第二年开始,【傲珑盛世】每年能让你领到总保费 5% 的钱。单看这点,除了保单前 10 年的回报率比周大福的匠心传承 2 稍微低一点点,往前数 40 年,算上每年领的这笔钱,它的 IRR 回报率都是最高的!
不用想太长远的,持有保单 40 年,基本能覆盖大多数人的需求了 —— 不管是给自己存养老金、给孩子准备教育费,还是当成家庭长期存款,都合适。
PART 03
中国人寿(海外)-傲珑盛世保单内容、保单功能
因为是国寿海外的新品,再带大家简单过下保单内容和保单功能:
 中国人寿(海外)-傲珑盛世投保规则:
投保年龄在15天-80岁,只接受美元/港元货币;傲珑盛世只有2年缴费期,保障至终身。门槛挺低的,年缴8000美金/64000港元。
要注意一点,新品【傲珑盛世】是英式分红,红利结构是复归红利+终期红利。
 再看中国人寿(海外)-傲珑创富的保单功能:
基础保单功能和【傲珑创富】一样,都有保单拆分、后备受保人、无限次转换受保人、红利锁定功能等功能,这我就不都说了。
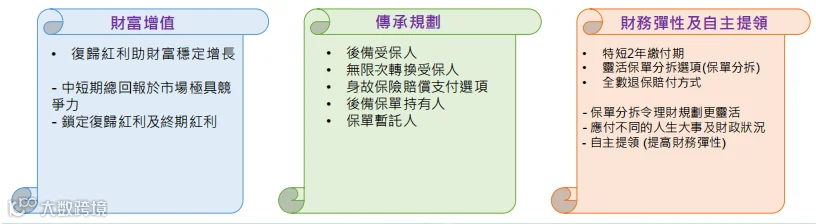
值得一提的是,这次国寿海外的【傲珑盛世】新添了个实用功能 ——【保单暂托人】,能让保单管理更灵活方便。
最后再说说现在投保的福利:现在入手【傲珑盛世】,能享受到 5% 的保证优惠年利率,这可是实打实的额外收益!
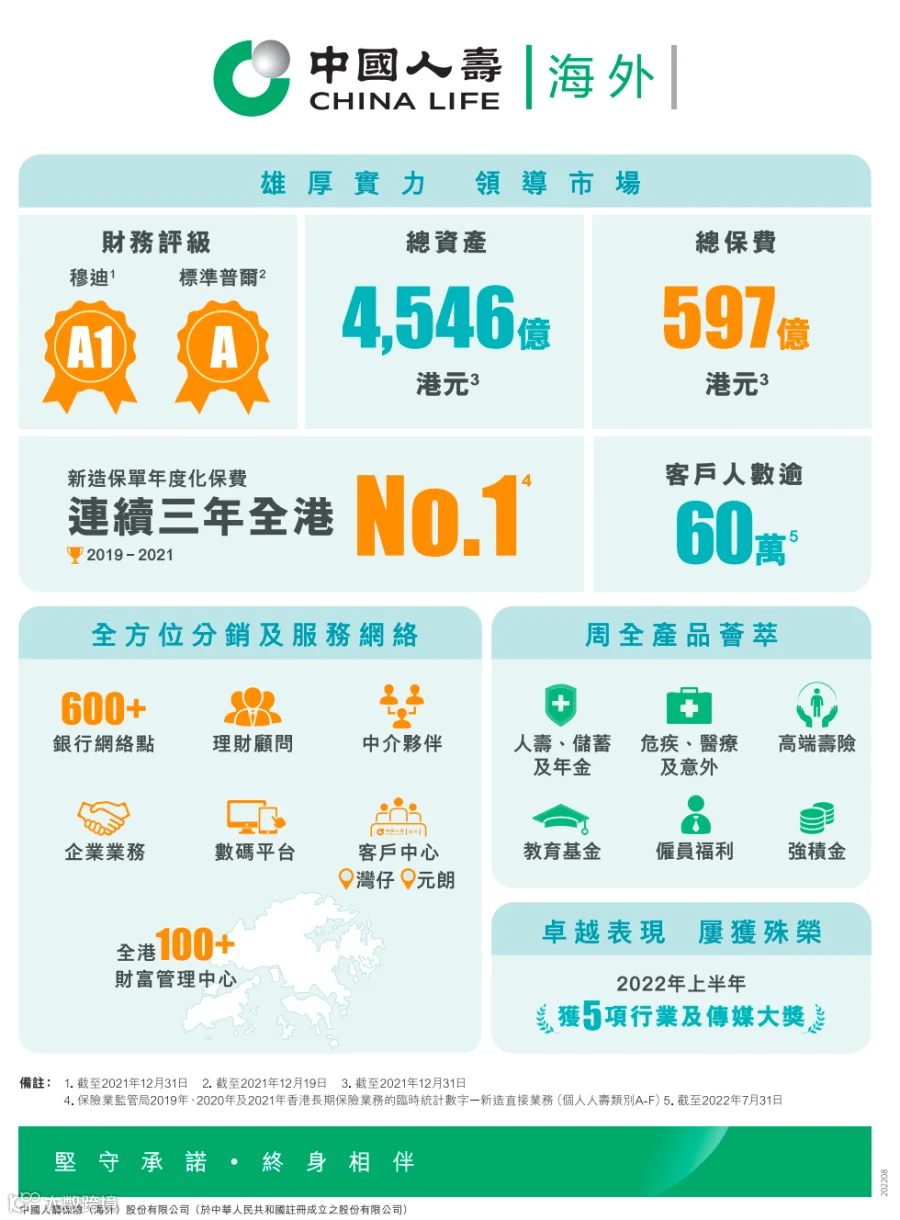
附1:中国人寿海外简介
背靠世界500强第54位的央企,总资产4767亿港币,穆迪A1/标普A级评级。对于看重“国资背景”的朋友,这个招牌确实比外资保司更让人安心。
前面说了这么多好处有点,但是这个产品也不是适合所有人。
适合人群
40岁+,希望尽快开始领养老金补充;
追求“国资背景”的安全感;
给孩子做稳定现金流账户的家长;
职场高收入小姐姐,用利息享受每年旅游、医美;
美元资产配置“小白选手”。
附2:国寿分红实现率
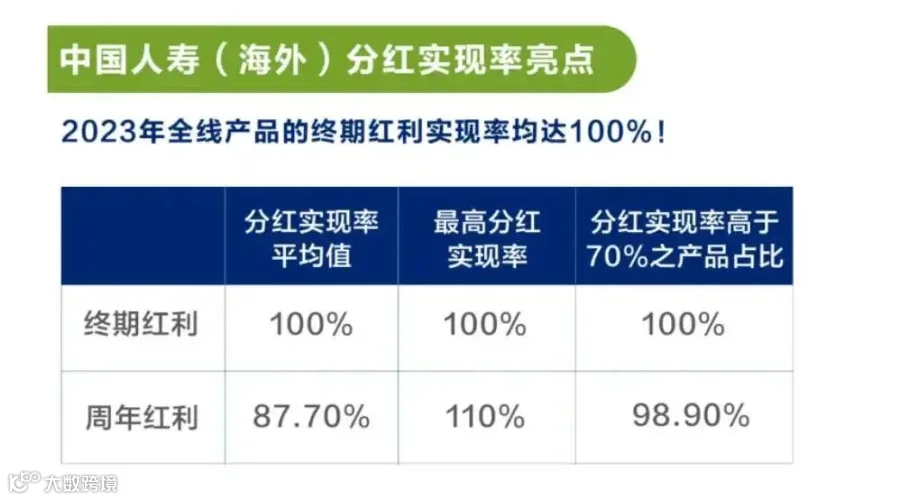
只要涉及到分红险,都一定会关注分红的实现率。根据中国人寿海外过去10年的平均分红实现率(周年红利87.7%,终期红利100%)推算。
附3:国寿海外投资策略
投资策略为 “稳中求胜”,2023 年可投资资金达 3932 亿港元。超 81% 资金投入固收类,10% 资产布局另类投资,权益类资产仅占 2%。投资区域广泛,50% 以上投资于美国,30% 在亚太地区,10% 在欧洲。同时,与贝莱德、JP 摩根等全球顶尖资管机构合作,为资产稳步增值保驾护航。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!