


最近不少朋友咨询IUL(指数万能寿险),最常问的就是:“这产品听起来很香,但会不会暗藏高额费用?”今天就用大白话,把IUL的成本构成彻底拆解!你会发现,它的收费逻辑其实非常清晰——该花的钱明明白白,不该花的钱一分不掏。
一、IUL成本的核心优势:
透明可量化,和“黑箱”分红险说再见
先给结论:IUL的成本构成简单、公开透明,每一笔费用都在合同里写得清清楚楚。
这和分红险形成鲜明对比——分红险的成本完全由保险公司掌控,投保人只能通过历史分红报告“盲猜”实际收益;而IUL的费用规则直接写在建议书和合同中,从保费扣费到保险成本调整,全部可追溯、可计算。

二、硬性成本:
这三笔钱,买IUL必花!
IUL的收费分“硬性成本”和“触发式费用”两类。先看必花的“硬性成本”,共三大项:
1. 保费收费(Premium Charge)
- 是什么:每笔保费存入时扣除的固定费用,类似“消费税”。
- 怎么收:按保费金额的比例收取,交保费当年发生,不交则不扣。
小贴士:这笔钱主要用于支付保险公司税费和政府费用,不同公司比例差异较大,选产品时记得对比!
2. 保单管理费(Administration Fee)
- 是什么:和保额挂钩的固定费用,用于支付保险公司日常运营(如佣金、医疗记录获取等)。
- 怎么收:按每$1000保额的比例计算,按月扣费,通常收15年左右(非终身)。
举例:新加坡全美,100万保额:第1个月:410/月 第2个月:287/月(费用逐年递减) 
注意:这笔钱是前置收费,保单生效就扣,但15年后通常不再收取。
3. 保险成本(COI)
- 是什么:提供身故保障的核心成本,按受保人年龄、健康状况动态调整。
- 怎么收:按月扣费,费率根据性别、吸烟习惯、居住地等因素厘定,随年龄增长而增加。
关键逻辑现金价值积累越多,保险公司承担的风险越小,COI会逐渐降低。 长期持有保单,后期费用压力会减轻,年龄越大,费用越高。
对比示例:40岁男性,标准非吸烟体COI费率远低于吸烟体,女性费率通常优于男性。

上图为40岁男性标准非吸烟COI成本费率
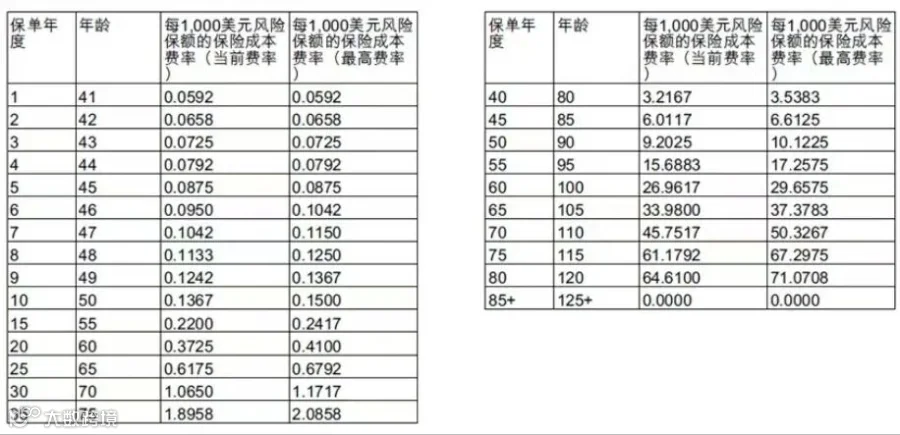
上图为40岁男性标准吸烟COI成本费率

上图为40岁女性最优体非吸烟COI成本费率
三、触发式费用:
这些情况才会掏钱!
除了硬性成本,IUL还有几项“可能发生”的费用,只有触发对应条件才会收取:
1. 指数账户管理费(Cap Appreciation Charge)
- 是什么:部分指数账户(如标普500)会收管理费,通常0.5%-1%/年。
- 举例:全美、宏利等公司的特定指数账户会收1%费用。
2. 退保费用(Surrender Charge)
- 是什么:前10-15年退保需扣的“违约金”,用于补偿保险公司前期成本。
- 怎么收:按保额或现金价值的比例计算,逐年递减。
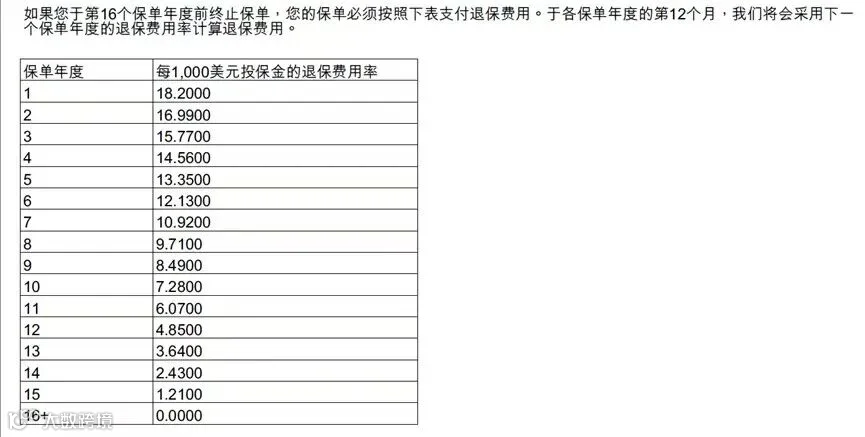
新加坡全美:500万保额,第5年退保扣$66,750(按保额比例计算)。退保费率根据投保的保额具体计算而出:
5,000,000/1,000*13.35=66,750
新加坡汇丰:第5年退保扣现金价值的16%(如现价87,252)。退保费率根据保单的现金价值计算而出(建议书已展现具体金额):第五年保单现价(预期演示)545,322*16%=87,252 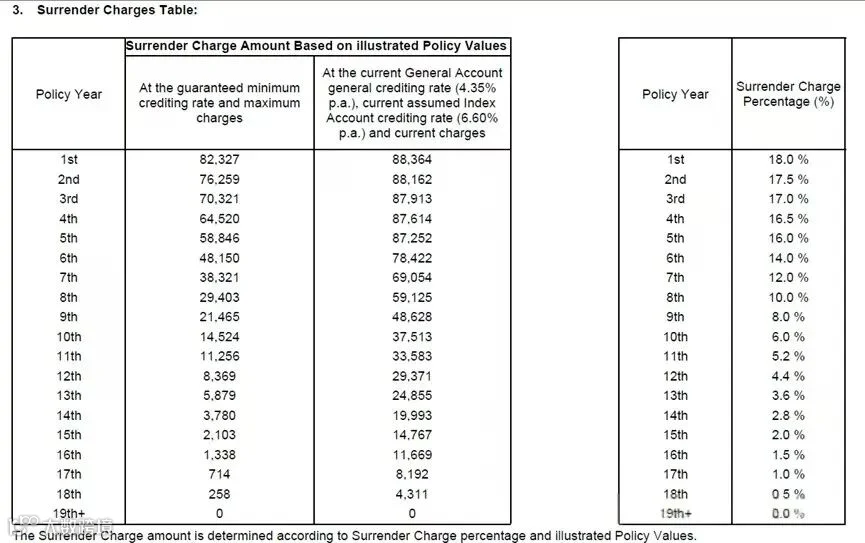
避坑指南:前10年尽量别退保!费用高到可能让你“本金缩水”。
3. 附加条款费(Rider Charge)
4. 保单贷款利息(Policy Loan Cost)
四、总结:
IUL费用“三步走”避坑法
- 必花成本看比例:对比不同公司的保费收费和管理费,选长期总成本更低的。
- 触发费用算风险:规划好资金使用周期,避免前10年退保;附加条款按需添加。
- 动态调整是关键:COI随年龄增长,但现金价值积累能抵消部分成本,长期持有更划算。
最后说句大实话
IUL的费用透明度高,但“怎么买更划算”需要专业规划。如果你正在考虑IUL,欢迎找我聊聊——帮你算清每一笔账,把钱花在刀刃上!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
