在海外资产配置的市场里,IUL保险正悄然走红,成为众多投资者关注的焦点。它究竟有何独特魅力,能在众多投资选择中脱颖而出?今天咱们就来一探究竟。

一、IUL保险:保险界的“混血新星”
IUL,全称指数型人寿保险(Indexed Universal Life),是一种保障终身的人寿保险,它将人寿保险的保障功能与基于指数表现的投资收益巧妙结合。保险公司为了提高产品竞争力,大胆地将指数投资的概念引入人寿保险领域,1997年IUL正式作为一个完整的产品体系进入人寿保险市场。

如今,IUL保险在美国、新加坡等市场发展势头迅猛。根据LIMRA(人寿保险市场研究协会)的数据,2023年IUL的保费占美国总寿险保费的24%,截至2024年第二季度,其保费市场份额仍保持在23%,深受消费者青睐。
二、IUL保险:收益机制的精妙平衡
IUL保险最吸引人的地方,莫过于其独特的收益保底和封顶机制。在市场行情不佳、指数下跌的年份,它能为保单的现金价值提供至少0 - 2%的保底,让保单价值不会随市场下跌而缩水。
而当市场形势向好、指数上涨时,保单收益也会随之水涨船高,客户有机会获得较为可观的投资收益,这是传统寿险难以企及的。不过,收益并非无限制增长,一般会设置8 - 12%的封顶上限。
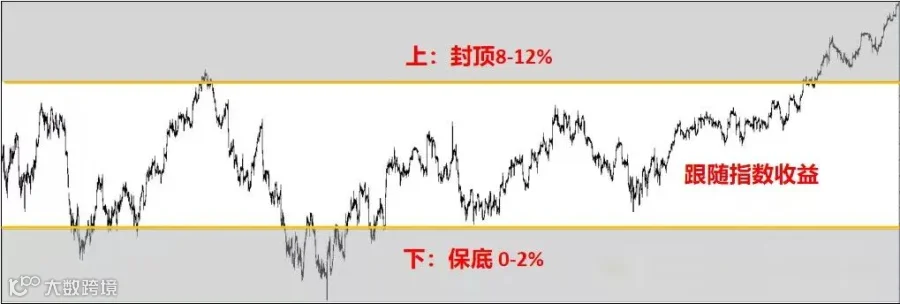
这种“下有保底,上有封顶”的设计,既能让投保人分享市场增长带来的红利,又能避免因市场过度波动导致收益大起大落,堪称平衡风险与收益的精妙策略。
三、IUL收益之源:跟踪指数的强大优势
IUL的投资策略通常紧跟美国标普500指数、纳斯达克指数、香港恒生指数等主流指数。以标普500指数为例,过去20年其平均年化收益约为7.2%。如果投保人选择了IUL保险,在市场下跌年份,保单现金价值能保持稳定;而在市场上涨年份,则有可能获得接近封顶线的收益,长期积累下来,财富相当可观。
指数投资的威力不容小觑,就连投资大师巴菲特也多次推荐。巴菲特曾为自己设定收益目标,即“稍微超过标普500指数”。
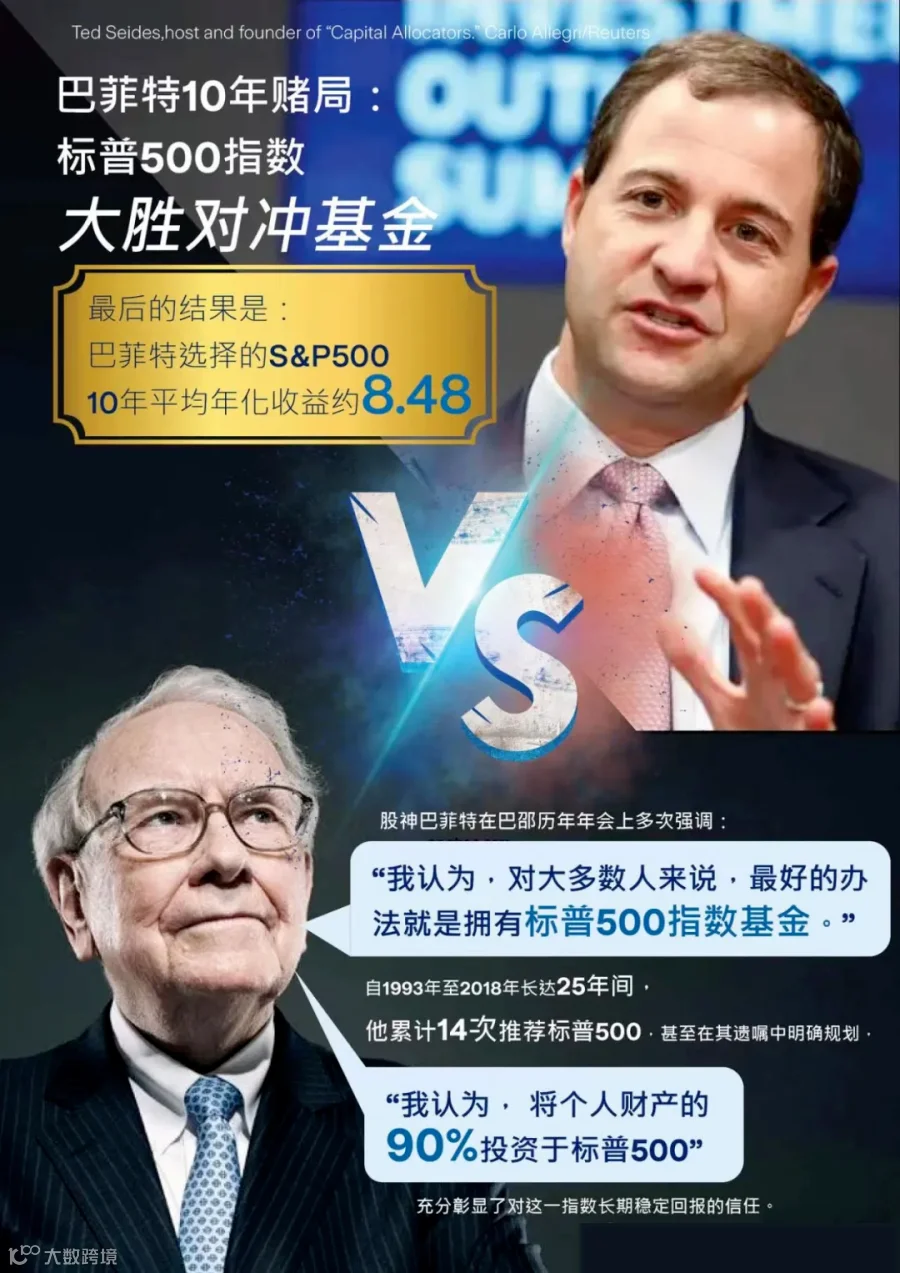
在2006年,巴菲特还发起了一场著名的“赌约”,他用50万美元打赌标普500的指数基金业绩能战胜任意5只对冲基金的业绩。2007年,华尔街对冲基金门徒合伙基金公司的联合经理人泰德・西德斯应战。
从2008年1月1日到2017年12月31日,标普500指数上涨了125.8%,而西德斯挑选的5只对冲基金平均收益仅为36.3%,巴菲特最终赢得了赌约。
事实上,跑赢指数并非易事。2023年,美国市场60%的主动型大盘股基金跑输标普500指数;在截至2023年12月31日的20年期间,93%的美国大盘股基金表现逊于标普500指数。

这是因为指数具有天然的优胜劣汰机制,能够不断更新成分股,始终跟踪市场中最具活力和成长潜力的部分。比如,随着科技行业的崛起,亚马逊、谷歌等高科技公司快速成长,推动了指数上涨,为长期持有指数基金的投资者带来了丰厚回报。
标普500指数被广泛认为是衡量美国大盘股的最佳单一指标,它涵盖了美国股市所有行业板块的500家领先上市公司,覆盖了约80%的美国股市市值和超过50%的全球股市市值。
2024年12月,标普500指数的前十大成分股包括苹果、英伟达、微软、亚马逊、脸书(META)、谷歌、特斯拉、伯克希尔哈撒韦等知名公司。

因此,选择IUL跟踪标普500等指数,是一种间接参与美股投资的友好方式,无需投资者花费大量时间和精力研究股票市场动态和个股基本面,也能避免因市场波动和个股风险带来的潜在损失。
四、IUL投资策略:匠心独运的多元组合
IUL保险的投资策略独具匠心。保险公司在运作时,会将投保人缴纳的保费进行合理分配。
大约95% - 99%的保费会投入固定收益类资产组合,如债券等。这些投资能为保单提供稳定可靠的基础收益,确保在市场波动较大或经济下行时期,保单价值依然能得到坚实支撑。
而剩下的1% - 5%的保费,则由专业投资人员运用期货、期权等金融衍生品工具构建投资组合,以跟踪指数上涨带来的收益。
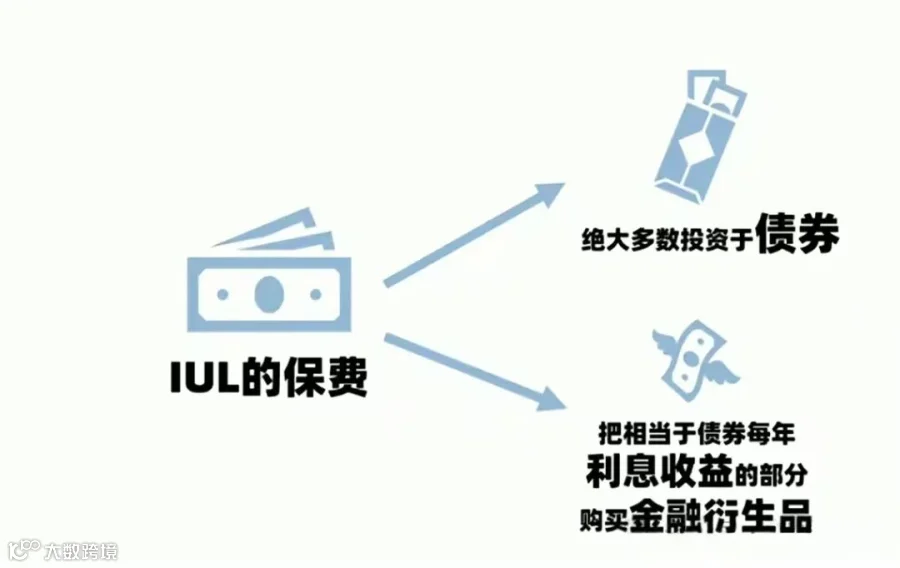
这种多元化的投资组合方式,使IUL保险在保证保底收益的同时,又具备在市场环境良好时追求更高收益的潜力,巧妙地实现了风险与收益的平衡,为投保人提供了一种相对稳健且具有增长潜力的投资选择。
五、IUL保单功能:灵活多变的贴心设计
IUL保险在保单功能方面也展现出极大的灵活性,这也是它备受青睐的重要原因之一。在保费支付上,投保人可以根据自身财务状况自由选择缴费金额和缴费期限,摆脱了传统寿险固定缴费模式的束缚。
保额方面同样可以根据需求进行调整,投保人可适时增加或减少保额,确保保障的充足性和合理性。经过一定保单年度后,投保人还能部分提取保单现金价值,用于应对突发资金需求,如子女教育费用、家庭医疗支出或其他重大生活开支等。此外,IUL保险还支持保单贷款功能,为投保人提供了更多财务应对手段。

从资产隔离角度看,IUL保险也具有显著作用。从法律层面而言,保单的现金价值属于投保人的个人资产,在一定程度上能与投保人的其他资产相分离,受到法律保护。从资产属地层面,这一隔离功能进一步得到加强,能为投保人的资产提供一把有效的“保护伞”。
六、理性看待IUL:优势与风险并存
当然,如同任何投资产品一样,IUL保险并非完美无缺。
首先,由于IUL保险不仅收益与股指挂钩,还提供传统保障功能,保险公司每年会扣除一定的保障费用、保单管理费等。如果投保人投保后投入资金不足,且市场连续多年表现不佳,保单现金价值可能增长缓慢甚至缩水,导致保单失效。
其次,股市波动既有短期情绪性,也有长期周期性,要想获得指数成长带来的长期收益,需要投保人有耐心长期持有,就像巴菲特的成功离不开他的长寿一样。
因此,在选择IUL保险时,要充分考虑自身财务状况,确保能够稳定投入足够保费,避免因短期资金问题叠加市场连续下跌导致保单失效。同时,要立足家庭长期资产规划,这样才能更好地获得保险保障和潜在投资收益。
写在最后
IUL保险——海外资产配置的优质之选
在当前经济环境下,许多人意识到配置美元资产的重要性,以分散单一货币资产带来的风险。IUL保险具有独特优势,既有传统理财产品的稳健性,又能在不占用投资者大量时间和精力的情况下,一定程度获得股市上涨带来的收益。
对于不具备专业国际投资知识和经验,但又希望参与美元资产投资、保障本金安全并获取一定收益的朋友来说,IUL保险是一个值得考虑的选择。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!