当浙江的普通股民还在为 12.72 万元的补税通知慌神时,成熟投资者早已着手搭建分级税务防御体系。而香港储蓄分红险凭借 “法定免税 + 保单拆分” 的特点,为他们筑牢了税务防御的基础防线。
当内地税务机关通过CRS系统追踪香港券商账户时,香港保险却因其特殊的法律属性成为税务"安全港"。根据《个人所得税法》第四条第五款规定,保险赔款免纳个人所得税,这一原则同样适用于跨境保单。
香港储蓄分红险的核心避税价值体现在两个方面:
1、保单到期或退保时领取的款项,在税法上被界定为"赔偿金"而非投资收益。
真实案例:浙江某纺织品出口企业主王先生2023年赎回某香港保险公司分红保单,领取约280万港元。经税务顾问确认,该笔资金无需申报为海外收入,成功规避20%的资本利得税。
2、"保单拆分"策略成为中产家庭的标准配置方案。
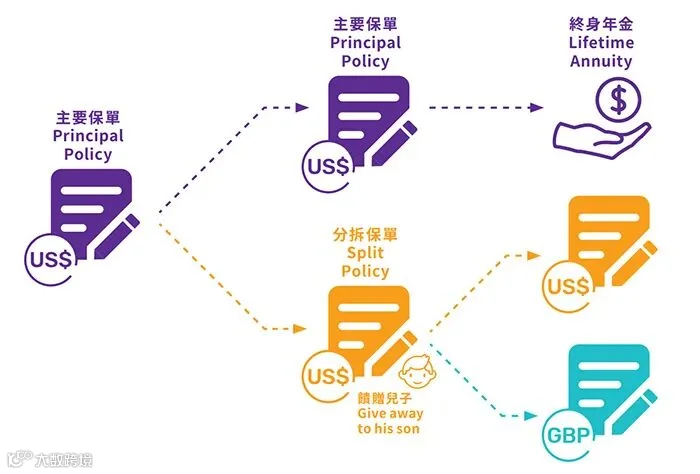
由于香港未开征遗产税,但《遗产条例》规定未指定受益人的保险金超100万港元部分需纳税,精明的投资者会将单笔大额保单拆分为多份。
例如将500万港元保额拆成5份100万保单,分别指定配偶、子女等不同受益人,确保每份保险金均在免税额度内。
值得注意的是,虽然终身寿险的现金价值需通过CRS申报,但当前中国尚未对保单增值部分征税。
而纯保障型产品如重疾险、定期寿险因无现金价值积累,完全不在CRS申报范围内。这种"申报不征税"的特性,使香港保单成为税务透明时代的特殊存在。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!