当下全球经济下行,高净值人士资产保值增值成首要难题。在此情形下,海外资产配置里的大额保单,因在资产保护和财富传承上优势独特,一直受高净值人群热捧。
不少高净值人士偏爱大额保单,无论是想让家庭资产灵活增值,还是为孩子打造终身稳定现金流,都会优先选它。IUL(Index Universal Life)指数型万能寿险便应需而生,是美国保险市场当下前沿且热门的保险产品之一。
IUL是指数型万能寿险(Index Universal Life)的缩写,提供终身寿险保障,同时挂钩指数,获得独特的指数收益增长。
早在1997年就问世了,是一种美金大额保单、永久型人寿保险,它可以:
① 提供个人家庭保障 ;② 可做储蓄投资;③ 可做财富传承
听起来很复杂,其实简单地讲,相当于同时配置了国内产品的:增额寿+寿险,既可以拥有指数收益带来的灵活现金流,身故也可以得到寿险的高杠杆保险赔偿金。
I : INDEX(对标三大国际指数 标普500,恒生,斯托克50);
U:Universal(灵活兼顾现金流,受保人转换,更换指数或者切换固定收益账户,转换年金 );
L : Life Insurance(死亡赔付,高杠杆)
之所以被称为指数型寿险,是因为保单现金价值的投资收益与股市指数挂钩(如S&P500、NASDAQ、EURO STOXX50等),保单收益与保险公司的投资能力无关,跟国际指数的涨跌相关,回报更加中立客观。
挂钩指数有什么好处?
全球知名投资大咖沃伦·巴菲特,强烈向普通投资者推荐了一个投资标的。他表示:“投资低成本的标准普尔500指数,能让普通投资者通过更简单的策略收获收益。”
早在2008年,巴菲特就和美国对冲基金立下了一个十年赌约,他断定主动型基金跑不过标普500指数,最终他轻松赢下了这场赌局。
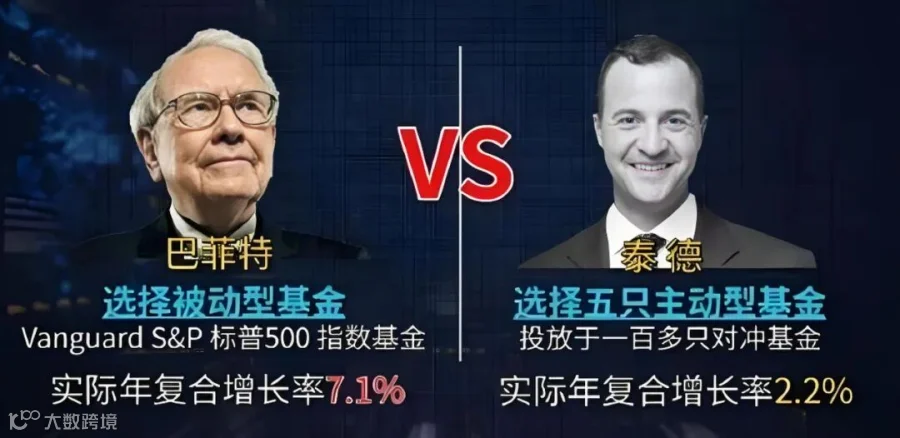
标普道琼斯指数公司曾有研究结论:10年后,85%的大型基金经理业绩会不如标准普尔500指数;15年后,标普500指数能跑赢92%的基金经理。
不过,再出色的指数型基金,在股指大幅下跌时,也可能让投资者的本金出现亏损。那有没有这样一种产品,在股指下跌时能“只跟涨不跟跌”呢?
答案就是:IUL指数型万能寿险。
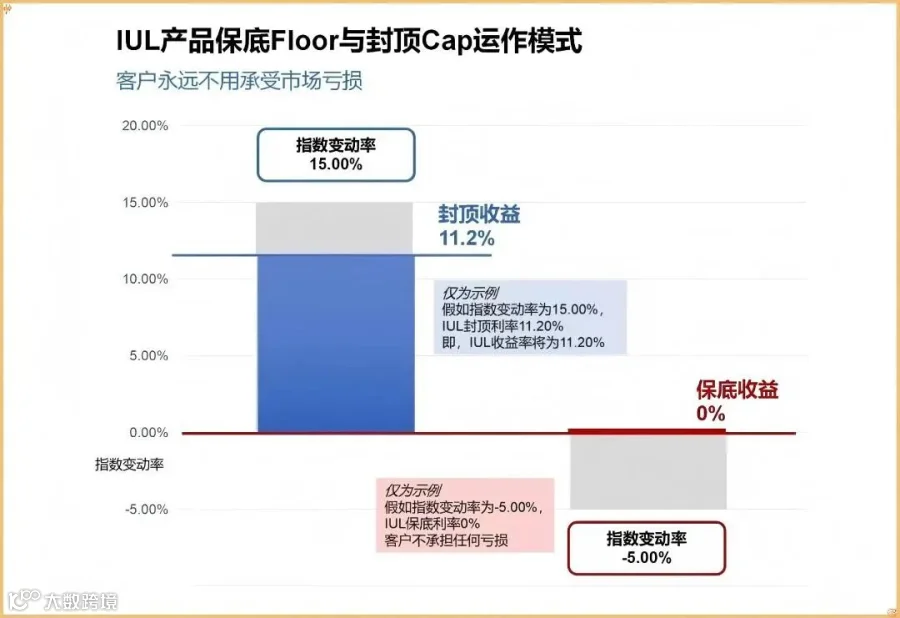
指数账户的保证下限率为每年0.00%。保险公司承诺,就算指数跌到负,客户账户最低保底也是0%,意味着客户账户是不会亏损的。
IUL是指数型万能寿险,当然也有传统寿险产品所具有的灵活性。即付费灵活、保额可增可减。那么,IUL还有哪些与传统寿险不同的特性呢?
对于有传承需求的高净值家庭而言,这类IUL保险就是最优的选择。全球范围内,它几乎是杠杆最高的终身寿险。
同样的保额,IUL的保费更低,只有内地终身寿的三分之一,香港终身寿的二分之一。
有投资账户,保单收益很高。与普通理财型保险(2.5%)相比,IUL指数型寿险的平均预期年化收益可以达到7.2%左右。
保单持有人可自由选择,固定收益策略或者指数策略
1. 固定收益策略:风险低,可避险。
2. 指数型策略:方案灵活,收益高。
保单持有人急需现金流的情况下,可以向保险公司申请保单贷款,最高可以贷出保单现金价值的90%,且不影响保单继续生效。
保单提供的保额可免遗产税的继承。方便资产的代代传承。
1.安全性出众:该产品受到完备的法律和保险制度的有力保障,资金安全无忧,是个人专属且无争议的资产。
2.巧用保险应对税务难题:高额的免税保险金,能有效避免因遗产税、赠与税、资本利得税等税务问题引发的资产缩水。对于移民到有遗产税的国家,或是在这些国家拥有资产的人群而言,这更是不可或缺的资产配置选择。
3.实现资产合理隔离:借助IUL保单,能够合理地将个人资产进行隔离,充分保护个人资产隐私。
4.定向传承无忧:可直接将资产传承给指定的受益人,避免产生其他纠纷,且不受婚姻、债务等因素的干扰。
5.回报潜力可观:在过去25年里,标准普尔500的平均回报率约为7%,增长潜力十分可观。同时,还设置了保底机制,能有效抵御亏损风险。
6.投保灵活便捷:可根据投保人自身的资产状况,灵活设定保障额度,自由选择缴费年限,让投保毫无资金压力。
7.领取随心自由:产品具有高流动性,可随时进行领取,能够为子女教育、创业以及自身养老等提供有力的现金流支持。
8.理赔尽显人性化:其唯一的免赔付条款是,若被保险人在2年内自杀则不予赔付。

指数型万能寿险IUL,在北美市场,是主流的销售产品。由于加拿大是福利型国家,其商业保险主要针对尚未获得永久居民身份的外国人;而新加坡IUL,并非投保的是新加坡的保险产品,而是百慕大经营IUL业务的公司将产品按照新加坡市场生命周期表和新加坡监管要求,为新加坡量身定制的IUL产品。
IUL产品区别于其他寿险,其实正是挂钩指数、策略灵活,从IUL账户可选的策略来说,美险的可选策略最多,大约6-8种,百慕大3种,新加坡可以达到5种。同时,美国的指数策略上不封顶,收益上来说,相比百慕大与新加坡,也会更有利。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!