


在当前大环境下,资产的安全性与抗风险能力比收益率更重要。如何在市场起伏中,为家庭财富配置一份稳健增长、带有保障功能的资产?这正是指数型万能寿险(IUL)的独特价值所在。
IUL不仅提供生命保障,同时通过与指数挂钩的方式,实现稳健的现金价值增长,在动荡市场中为家庭财富筑起一道防线。
1. IUL的核心抗震优势
1)与市场挂钩,但有保底保护:IUL的现金价值增长与指数挂钩,分享市场上涨收益,同时设有保底利率,避免市场下跌时现金价值亏损,真正做到进可攻、退可守。
需要注意的是,即使有0%的保底收益,保单仍需承担各类成本费用,如果长期收益表现不佳,仍可能面临失效的风险。
2)参与上限,稳健增值:通过指数参与率和收益上限,平衡风险与回报,助力资产在长期内实现稳健复利增长。
3)税务优势显著:IUL的现金价值可税延增长,在合理设计下,通过贷款机制灵活取用,达到免税提取的效果,帮助优化税务负担。
4)多方式应对人生不同阶段:无论是子女教育金、退休金,还是资产传承,IUL都能灵活匹配不同需求,兼具保障与财富管理双重功能。
1)教育金——稳健增值、灵活取用
在市场波动中,传统的教育基金(以美国市场为例,如529计划)可能面临资产缩水,而IUL的现金价值具有抗跌性,即便市场低迷也能确保稳健增长。同时,IUL资金用途不限学校、不限用途,更灵活地支持孩子的教育规划。
2)退休金——保底增值、灵活提款
同样以美国市场为例,相较于401(k)、IRA等传统退休账户,IUL在取用上更加灵活,没有年龄限制,可根据个人需求随时提取(通过贷款机制)。
此外,合理设计下可实现免税提款,在减轻退休税负的同时,还提供人寿保障,确保退休期间若有意外,家人也能获得保障。
3)保单贷款详解
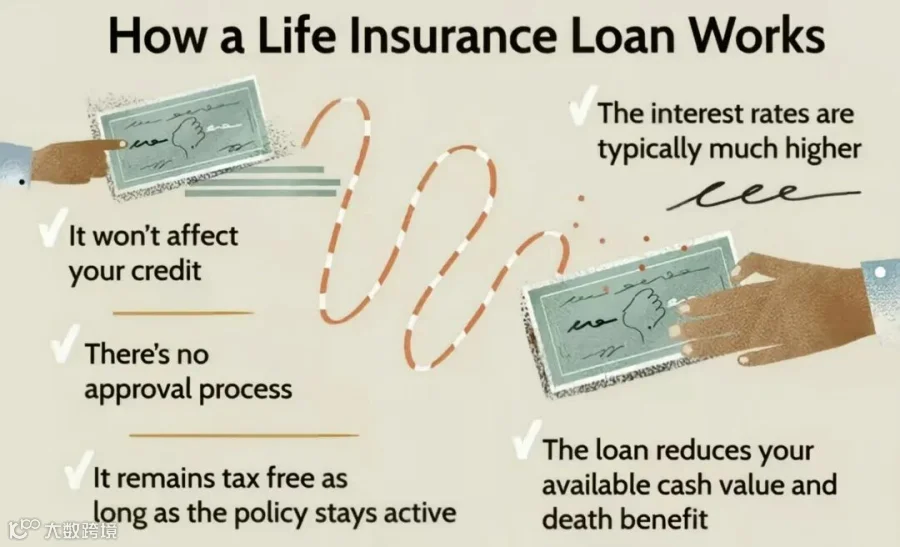
保单贷款是一种灵活且便利的资金解决方案,具有以下几个特点:
i)以保单现金价值为抵押:保单贷款是通过保单的现金价值作为抵押来获得的。由于贷款是以保单的现金价值作为担保,所以申请人无需进行信用检查,审批过程较为简单。
ii)灵活的还款方式:保单贷款通常没有固定的还款计划,借款人可以选择何时还款,甚至可以选择不还款,但未偿还的贷款金额及其利息会从最终的身故赔偿或保单的现金价值中扣除。
iii)贷款金额有限制:借款人不能借到超过保单现金价值的金额,且保险公司可能会设置一个最高借款限额,比如您最多可以用人寿保险的现金价值的 90% 进行借款,也可以在私行用保额进行高额融资。
一文读懂IUL保单融资:高净值人群的“资金魔法”,私行为何偏爱它?
iv)贷款利息:保单贷款通常会收取一定的利息,这个利率由保险公司确定,通常有Fixed Loan(固定利率贷款)和Variable Loan(浮动利率贷款)两种方式可供选择。
v)税务影响:一般来说,保单贷款本身并不被视为应税收入,因此在借款时,你不需要为此支付所得税。
3. IUL如何帮助家庭穿越市场风暴?
1)保障和增值的双重属性,筑起财富防线
在充满不确定性的市场环境下,IUL不仅提供人寿保障,守护家庭安全,还能助力资产稳健增值,在教育、养老、紧急备用金等多方面满足家庭长期资金需求。
IUL的现金价值可税延增长,在取用时通过贷款设计实现免税使用,有效降低税负。相比其他投资账户,IUL在经济波动时期展现出更突出的税务优化与财富保护能力。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
