一、什么是指数型万用寿险?
指数型万用寿险(Indexed Universal Life,简称 IUL)是一款结合终身保障寿险及回报与投资市场指数挂勾的万用保险产品,其核心特点是通过追踪特定指数(如标准普尔指数、纳斯达克指数等)获得潜在较高收益,同时透过万用寿险提供在缴付保费及提取保单户口价值这两方面的弹性。
香港万通IUL运作原理

二、指数型万用寿险如何运作?
缴付保费后,保险公司会先扣除相关费用和收费,剩余部分按照保单持有人指定比例分配至两类账户:
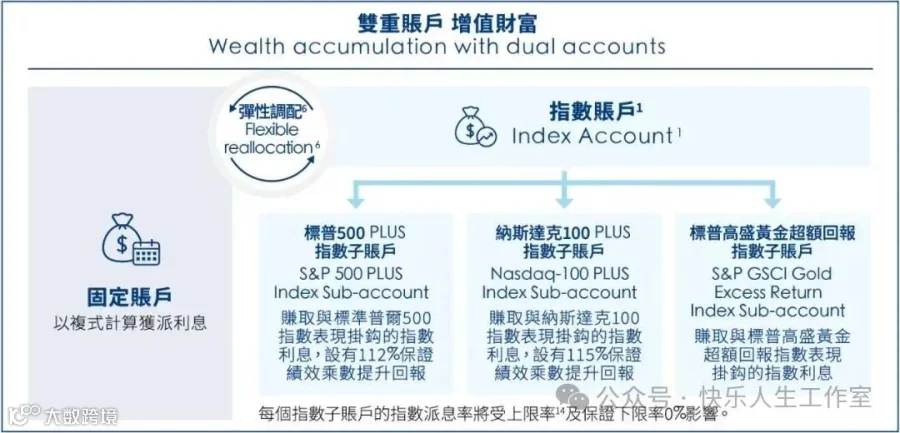 1.固定账户
以保险公司不时公布的派息率累积生息,而派息率由保险公司就各种相关因素(如投资、理赔等等)不时作出调整。
2.指数账户
获取与一个或多个指数挂勾的回报。指数账户的派息率根据挂勾指数一年后的表现厘定,一般设有下限率和上限率,而这两个参数的数值会由保险公司因应市场变化而不时作出调整,多数产品下限率一般为零。

若一年后指数上涨,该指数账户的指数派息率将等于指数涨幅的百分比、或上限率,以较低者为准。这意味着即使指数表现非常强劲,收益也会在指定的上限内。
某些产品为帮助保单持有人进一步提升收益,会特别为某指数提供额外绩效乘数(>100%),此类指数账户的指数派息率将等于指数涨幅的百分比与上限率两者的较低数值乘以绩效乘数。
若一年后指数下跌,下限率将发挥保护作用。假设下限率为0%,那么即使市场表现不佳,保单持有人也不会因指数下跌而损失保单价值。
无论指数涨跌,每月费用仍将会从保单的账户价值中扣除。
三、指数型万用寿险有什么独特优势?
指数型万用寿险的独特优势在于:
1.指数账户收益挂勾市场指数,上有封顶下有保底,派息率可根据规则计算而得,清晰透明,缓和市场波动;
2.投保人可以根据市场表现、财务状况和自身需要,额外追加保费,调整保费于固定账户与指数账户之间、及各指数(子)账户之间的分配;及于财务困难或对流动资金有需求时提取保单户口价值以作应急;
3.保单价值增长进可攻退可守,同时兼具高度灵活性。
四、投保指数型万用寿险需要注意哪些事项?
与任何投资一样,指数型万用寿险保单也存在风险。例如,该类保单的相关费用和收费会消耗保单价值,可能出现保单价值不足以支付相关费用和收费而导致保单失效的风险。
此外,投保指数型万用寿险还需关注:保单提供哪些指数选项、指数账户的上限率、固定账户派息率、保证最低账户价值派息率、以及人寿保障额度是否切合个人需要等。
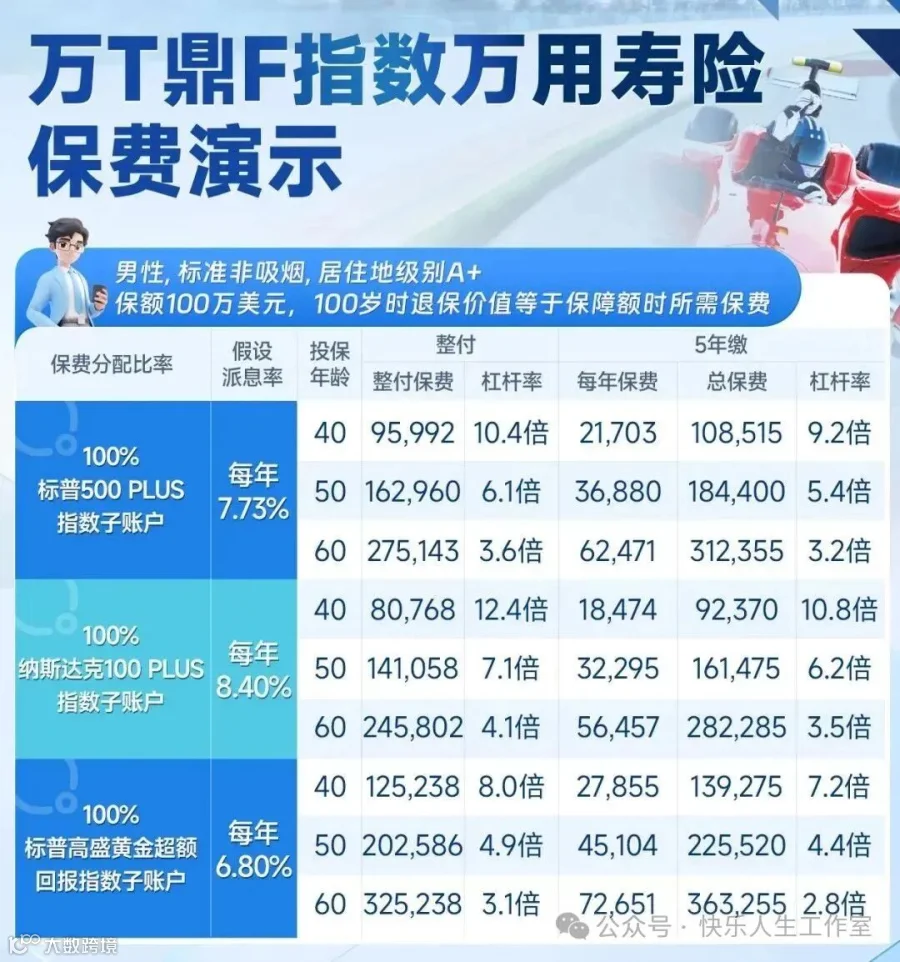
以标准非吸烟男性,保额100万美元为例:40岁标准非吸烟女性,若资产100%分配到标普500指数账户,100岁时退保价值等于保额为例,5年交或整付的人寿杠杆高达10-12倍。
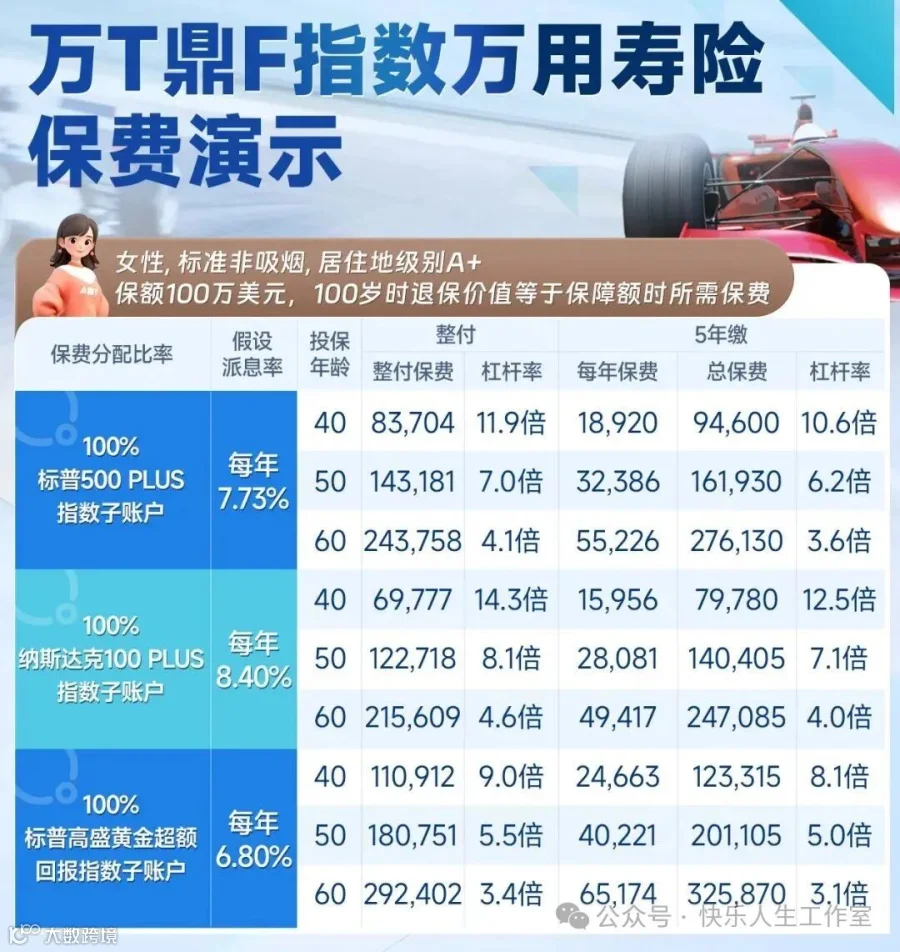
40岁标准非吸烟男性,若资产100%分配到标普500指数账户,100岁时退保价值等于保额为例,5年交或整付的人寿杠杆高达9-10倍。
因此,在作出购买此类保险决定前须仔细考虑各种各样的因素,而咨询有关财务顾问亦非常重要。
五、指数型万用寿险适合哪些人士?
指数型万用寿险既提供人寿保障,又具有财富增值潜力:适合有长期财务规划和保障需求的人群,例如希望累积退休金或进行财富传承的客户。
同时,由于指数型万用寿险产品结构比较复杂,存在收益波动风险及保单失效风险,目前香港指数型万用寿险主要面向“专业投资者”提供。(“专业投资者”为符合《证券及期货条例》(第571章)附表一和《证券及期货(专业投资者)规则》(第 571D章)中的专业投资者资格之人士。
指数型万用寿险是适合那些拥有万用寿险知识、理财经验、自行投资能力,并愿意持续管理保单内的投保金额和户口价值以应对不时之财务需要的人士。
总括而言,指数型万用寿险拥有财富增值、人寿保障和高度灵活性等优势,也具有一定的风险。
对于有兴趣进一步了解指数型万用寿险的朋友,建议添加下方微信私信交流,自行评估这类产品是否适合您的财务需要和长远规划。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!