


 当保险市场仍在争论 “保障” 和 “储蓄” 谁更重要时,保诚保险推出的「加护一生」给出了颠覆性方案。
一、价值闭环:从"单功能"到"全场景"的跨越
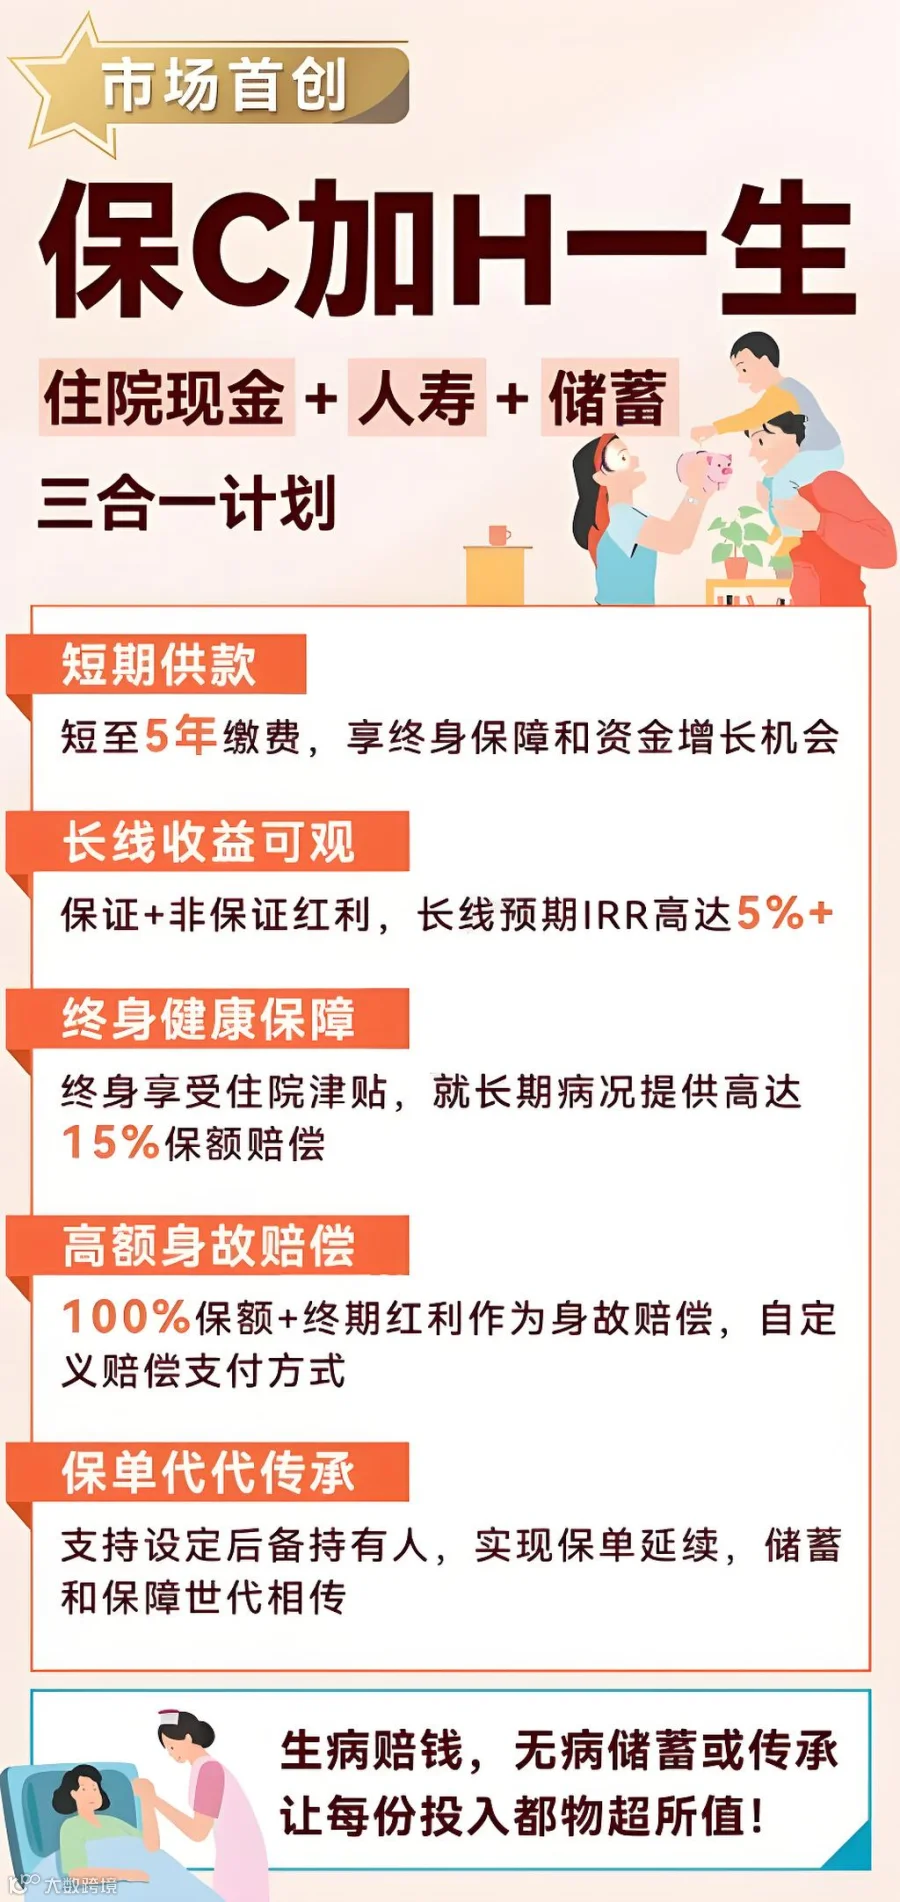
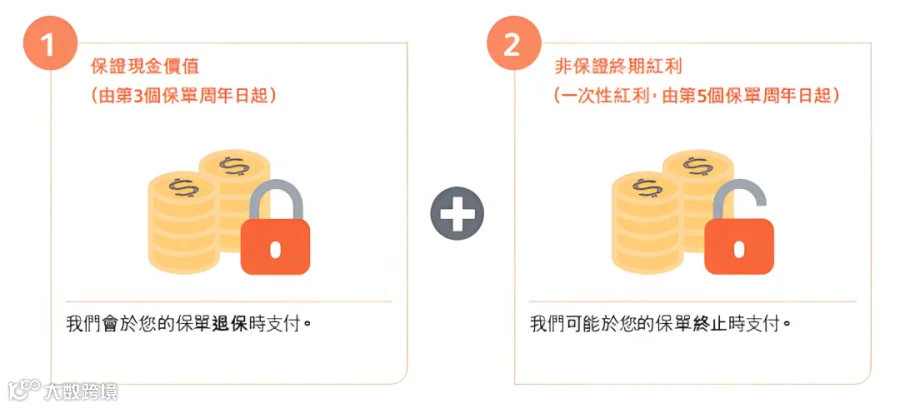
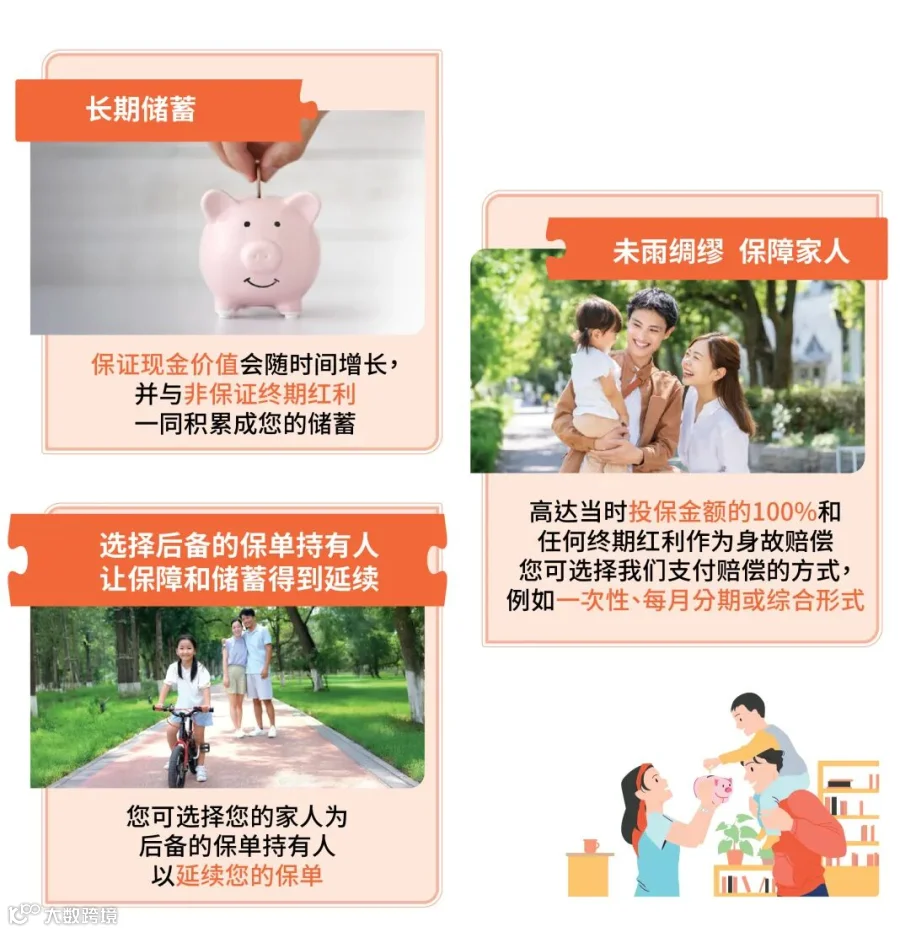
翻开保诚的产品手册,「加护一生」最吸睛的点,当属其 “三合一” 架构: 健康时,它是个能复利增长的终身储蓄账户 —— 缴费期短至 5 年,就能锁定终身保障,保证现金价值与非保证终期红利会以复利形式不断滚动增长,长期预期 IRR 能突破 5% 。
这就好比,即便一辈子没病没灾,投入的保费也不会白费,反倒会像滚雪球一样,慢慢积攒成一笔可观的、能用于养老储备或者财富传承的资产。

 住院时,它化身随需而至的现金流 “补给站” 。不管人在何处,只要因疾病或意外住院,每天能拿到保额 0.1% 的固定津贴(单日最高 250 美元 ),最多可领 90 天。
更贴心的是,要是住进 ICU 深切治疗部,还能额外拿到同等额度赔付,相当于 “双倍赔偿” 。
想想看,家人重病卧床时,这笔钱既能补上医保不报的自费药、护工费等开销,又能对冲停工带来的收入损失,妥妥是 “雪中送炭” 的刚需保障 。

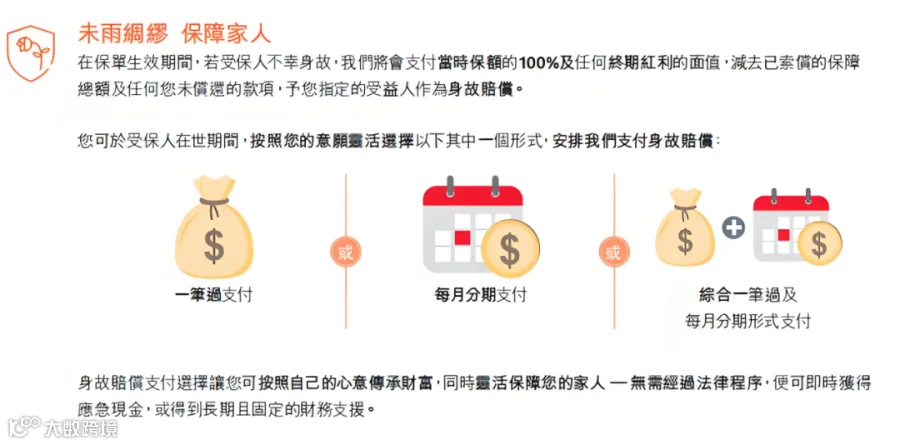
 身故时,它成为守护家人的最后一道防线 —— 身故赔偿包含 100% 保额与终期红利,既能填补未还清的房贷、子女教育等家庭负债,又能借助 “多元赔偿支付选项”(一次性给付、按月分期或混合模式),实现财富的平稳传承。
更让人称赞的是,保单支持设置 “后备保单持有人”,即便投保人不幸离世,保障与储蓄功能依旧能延续下去,真正实现 “代代相传”。
二、细节决定体验:条款里的"人性化设计"
如果说 “三合一” 架构是「加护一生」的骨架,那么细节设计便是让它真正打动用户的血肉:
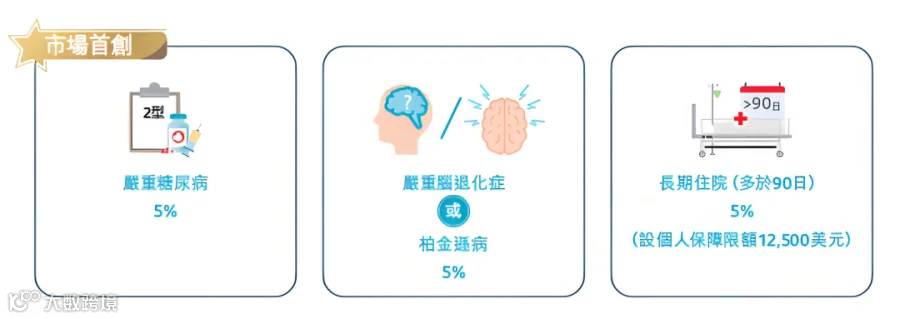
1.长期病况保障堪称 “市场首创”—— 针对糖尿病、脑退化症这类需要长期治疗的疾病,保单会一次性给付 5% 保额(最高 12500 美元),帮家庭应对康复阶段的持续开销。这一设计正好填补了传统重疾险 “只保重大疾病、不覆盖慢性疾病” 的空白。
 2.缴费期限的设置十分灵活:缴费期可在 5 年到 20 年之间选择,投保年龄覆盖 1 至 65 岁,不管是年轻家庭,还是高净值人群,都能找到契合自身情况的缴费节奏。
 3.增值服务「智安排」的设计十分贴心:投保时可以提前指定家人代领赔偿,一旦投保人因疾病、意外或衰老丧失自主能力,这位指定人士无需经过公证或法院流程,就能直接申领保险金。
如此一来,资金能第一时间用于医疗、护理或家庭开支,让保障从冰冷的 “条款文字” 真正变成解燃眉之急的 “及时雨”。
 三、从"消费型"到"资产型":保险配置的升级
 以往,不少人觉得保险是 “消费型” 支出 —— 买重疾险,担心没生病钱就白花了;买储蓄险,又嫌弃保障不够全面。而「加护一生」的创新,恰恰打破了这种 “二选一” 的固有思维:
它靠 “住院津贴” 解决了 “小病小痛” 时的现金流难题,用 “终身储蓄” 消除了 “身体健康的人保费白交” 的顾虑,凭 “身故传承” 满足了高净值人群的财富规划需求。
更关键的是,它 “中港澳人士保费率一致” 的设定,让跨境家庭不用因为地域不同多花冤枉钱,真正做到 “一份保单,全域适用”。
四、限时优惠:现在投保的"黄金窗口期"
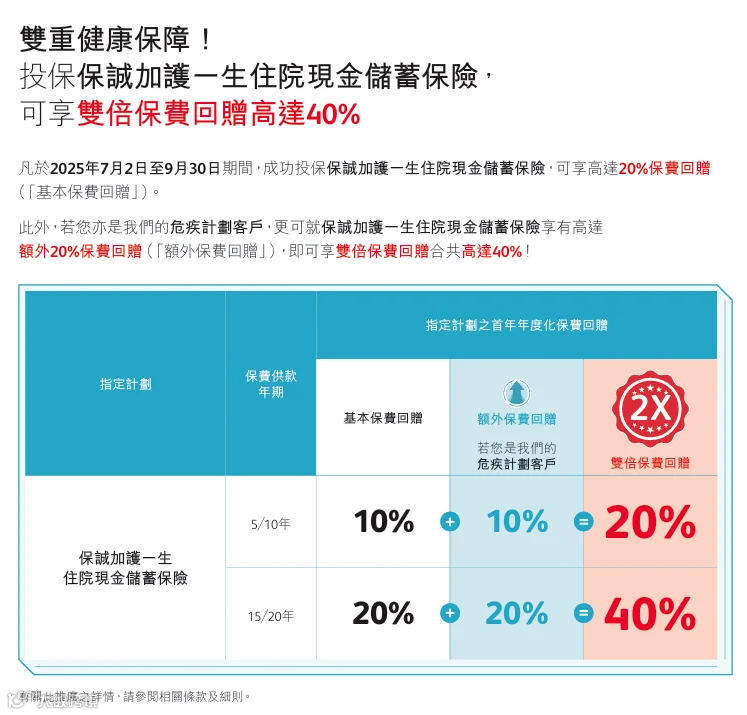 对于有投保意向的客户来说,2025 年 7 月 2 日至 9 月 30 日的限时优惠无疑是 “入手好时机”:
基础保费回赠最高能到 20%,要是已经是保诚危疾计划的老客户,还能额外再享 20% 回赠,算下来最高有 40% 的优惠力度,这就好比直接省下了一笔旅游基金或者家电升级的费用。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
