


对百慕大保单有一定了解的朋友都知道,它有个特别的规定:保单持有人不能是个人,得用境外公司或者境外信托来做投保人,帮客户代持保单。要是客户既没有信托也没有公司,也别担心,保险公司一般会提供完善的集成信托与子信托架构,方便投保人使用。
在境外,用信托持有保单这种方式特别普遍,它既不影响客户对保单的控制权,还能从资产保全的角度增加资产的隐蔽性,这和中高净值客人的需求简直完美契合。
下面就带大家详细了解一下百慕大保单的那些事儿。
PART 01:信托持有保单的四大优势
1. 权力保留:资产不失控
在保险赔付之前,信托作为投保人,牢牢掌握着保单的所有权和控制权,能有效避免资产失控。等保险赔付后,客户作为信托的委托人(也就是设立人),可以通过信托条款的约定,继续掌控保单。
2. 传承规划:定制化和谐传承
通过信托受益人来实现资产传承。它可以按需定制,想怎么传就怎么传;还能附加条件,比如要求受益人达到一定年龄或者完成特定学业才能获得资产;而且支持多代传承,让家族财富像接力赛一样一代一代传下去。
更重要的是,它能隔离信托受益人的自身风险,避免因为一些意外情况导致传承出现问题,真正实现和谐传承,让客户的愿望得以实现。
3. 风险隔离:为资产保驾护航
生活中充满了各种不确定性,投保人身故、婚姻变故、债务纠纷等问题都可能影响到保单。但通过信托持有保单,就可以避免这些风险。即使投保人出现了上述问题,保单也不会被执行,更不会作为遗产被分割,让资产更加安全。
4. 税务筹划:合理节税
在获得赔款的时候,理赔金可以免纳所得税。同时,还能规避未来可能会出台的遗产税。另外,信托产生的增值以及分配给受益人的部分,目前我国税法还没有相关规定,暂时不用缴纳增值税和所得税。这对于高净值人群来说,无疑是一个非常大的优势。
 PART 02:百慕大保单认可的离岸公司/信托管辖地
对于那些想用自己个人公司或者已经成立信托进行投保的客户来说,百慕大保险公司对设立地区是有一定要求的。
下面这些地区通常是百慕大保险公司认可并且常见的离岸公司及信托管辖地:
British Virgin Islands(BVI)——英属维京群岛
Cayman Islands——开曼群岛
Bahamas——巴哈马
Bermuda——百慕大
Cook Islands——库克群岛
Guernsey——根西岛
Nevis——尼维斯岛
Singapore——新加坡
Panama——巴拿马
Luxembourg——卢森堡
Malta——马耳他
Mauritius——毛里求斯
Jersey——泽西
Seychelles——塞舌尔
New Zealand——新西兰
注:以上只是展示了一部分常见地区,仅供大家初步参考。全部所认可的地区需要参考保险公司的官方核保指南,因为不同保险公司所认可的地区可能会有所不同。
PART 03:集成信托架构,没有信托也能轻松配置
1.集成信托&次级信托:百慕大保单持有架构
那没有个人或者个人公司的伙伴就不能配置百慕大保单了吗?当然不是!如果自己本身没有信托,可以利用“集成信托”(Master Trust)来完成百慕大保单的配置。
所谓“集成信托”,就是百慕大保险公司专门为那些想投保但是没有信托的伙伴们设立的。保险公司免费提供信托架构,客户在申请加入集成信托之后,还有权在日后变更或退出总信托。
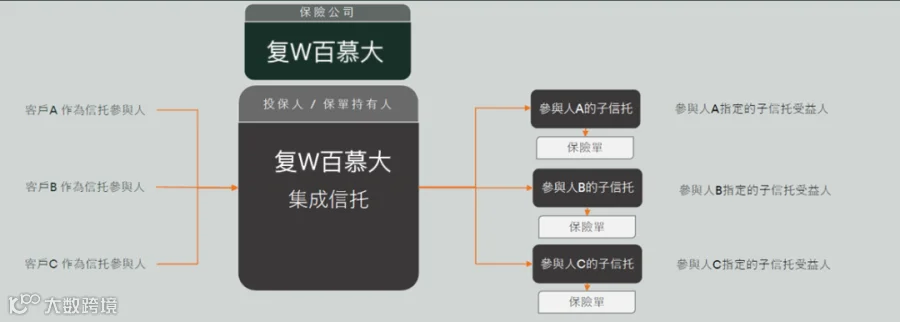
下面我们以富W百慕大的信托架构来举例说明。
每一位投保客户都作为保险公司成立的集成信托的参与人,通过集成信托下的次级信托,也就是Sub Trust,来分别持有各自的保单。
每一个次级信托都是相互隔离的,不会因为集成信托或者其他次级信托出现问题而相互影响。每一位参与的客户通过次级信托持有的保单,在权益或者债务等各个方面都是相互独立及隔离的。客户投保的时候就意味着成立了信托,无需任何额外的费用和审核流程,非常方便。
2.“集成信托”给客户带来的好处
1)私密性和安全性高:百慕大保单和受托人都有很强的私密性,能保护客户的隐私。
2)所有权可变更:次级信托签发保单,而且签发后允许变更所有权,给客户更多的灵活性。
3)无结构性费用:不会向信托参与者收取结构性费用,降低了客户的成本。
4)申请流程简便:所需表格只用于人寿保单申请和信托申请,流程简单易懂。
百慕大保单,通过信托持有保单的方式,为高净值人群的资产提供了全方位的保护。无论是资产保全、传承规划还是税务筹划,它都有着独特的优势。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
