经常做资产配置的朋友都有一个共识:现在想找个“既稳又能涨”的投资工具,实在太难了——银行理财不保本,股票基金上蹿下跳,房产流动性又差……
直到最近接触到新加坡大东方保险(Great Eastern)新推的指数型万能寿险(IUL),才发现原来还有这种“进可攻、退可守”的宝藏产品!它既能挂钩市场指数博取收益,又有“保底锁利”机制抗跌,还能灵活调整、传承财富。

一、为什么说它是“抗跌又能赚”的宝藏?
先划重点:这款产品的核心是指数挂钩+双账户设计,简单说就是“一半稳、一半冲”,完美平衡了风险和收益。

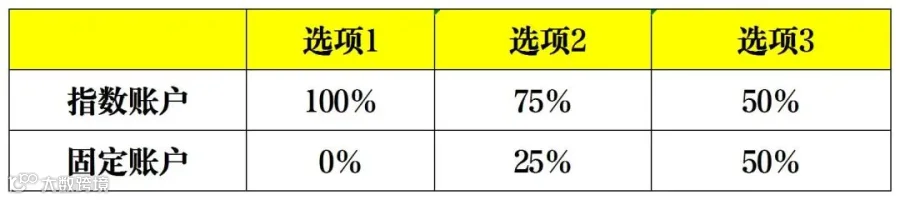
1. 双账户设计:稳字当头,还能冲收益
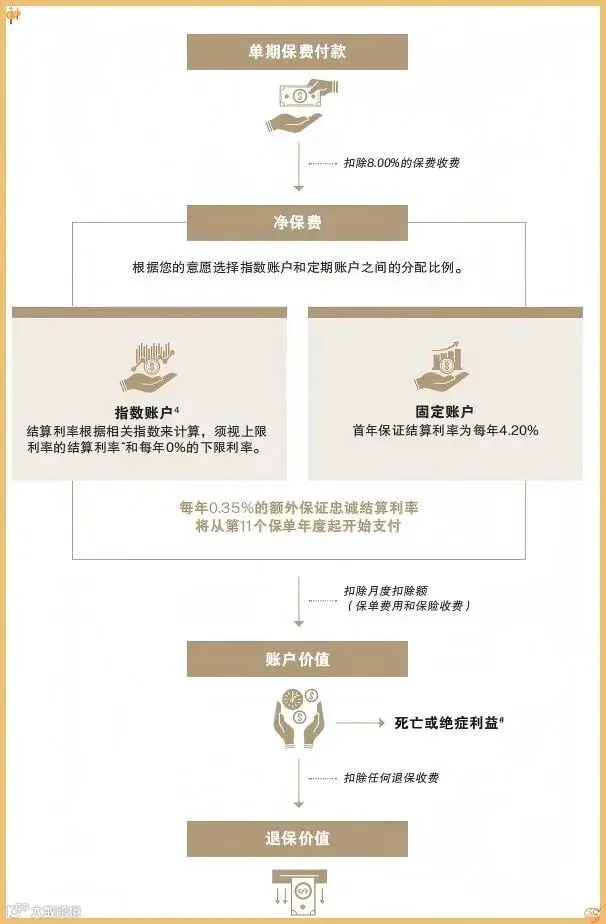
产品分两个账户:指数账户和固定账户,保费可以灵活分配到这两个账户里(具体比例自己定)。
3)保单运作原理如下图
2. 灵活到“变态”:按需调整,终身可控
买过保险的人都知道,传统保单一旦签了,想改条款难如登天。但这款产品简直像“保险界的变形金刚”:
3. 百年险企兜底:安全系数拉满
产品背后的承保公司是大东方保险(Great Eastern)——新加坡和马来西亚的“保险老大哥”,1908年成立,已经有117年历史!
它的实力有多强?说几个数据:
-
资产规模超1000亿新元(约5000亿人民币); -
服务超1550万保单持有人(其中1150万是新加坡政府计划用户); -
旗下资管公司利安资金(Lion Global)是东南亚顶级资管机构; -
国际评级惠誉AA、标普AA-(和腾讯、阿里同级别)。
简单说,大东方本身就是“安全”的代名词,买它的保险,相当于把钱交给百年老店+顶级机构,稳得很。
二、案例解析
光说理论不够直观,我们用大东方给出的真实计划书案例,看看这笔钱具体怎么“滚”起来。
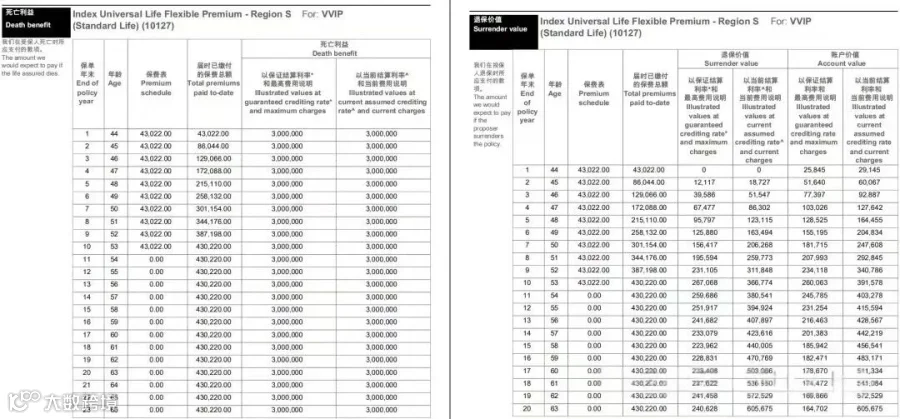
案例背景:43岁女性,年缴保费4.3万美元,交10年,总保费43.02万美元,保额300万美元。
1.前10年:交钱为主,账户慢慢“长大”
前10年主要是积累期,账户价值增长比较平缓(因为要扣除保费和费用)。但别急,复利效应已经开始悄悄发力了。
2. 第35年:退保价值7918美元?
看计划书会发现,第35年退保价值只有7918美元?甚至第36年账户价值就归零了?

别慌!这是极端情况演示——假设指数账户连续多年0%收益(市场暴跌),同时保险公司收的手续费连年亏损,才会出现这种情况。
但即使这样,大东方也承诺:退保时取“账户价值”和“最低退保价值”中的较高者,所以真到这一步,你至少能拿回一部分钱(不会血本无归)。
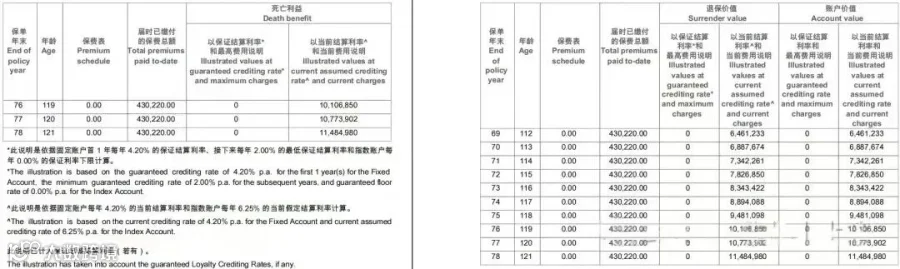
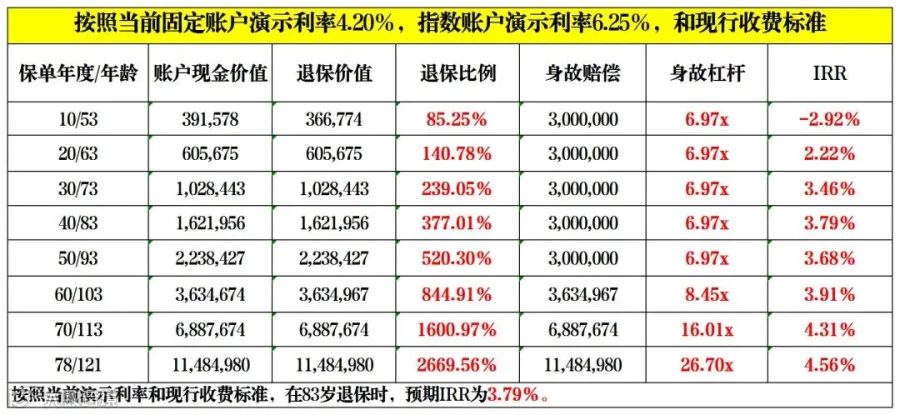
3. 第57年:账户价值超300万,身故杠杆8.45倍!
再看“正常情况”演示(指数账户按6.25%、固定账户按4.2%计算):

三、适合谁买?这3类人最该关注
说了这么多优势,到底哪些人适合买这款产品?
1.想“稳健+增值”的高净值家庭:厌恶风险但又想跑赢通胀,不想把钱全放银行或股市,这款“保底+浮动”的产品设计刚好对味。
2.需要长期财富传承的人:想给孩子留一笔确定的钱,又不想被遗产税、债务纠纷盯上,保单的“无限更换受保人”功能能轻松实现“传儿传孙”。
3.需要灵活用钱的创业者/企业主:生意需要现金流,又不想提前退保损失本金,这款产品的“部分提款”“调整保费分配”功能能帮你平衡“用钱”和“存钱”。
写在最后
保险不是“赌博”,是“确定性”的艺术
现在市面上的投资工具,要么“收益高但不保本”,要么“保本但收益低”。而这款大东方的指数型万能寿险,用“双账户设计+百年险企背书”,把“确定性”和“增长性”结合得刚刚好。
当然,它不是“完美产品”——需要长期持有(至少20年以上),短期用钱可能不划算;适合有一定经济实力的人(年交保费至少几十万)。但如果你符合上面3类人群,真的可以好好研究一下。
财富规划的终极目标,不是“赚最多的钱”,而是“在不确定的未来,给自己和家人留一份确定的底气”。大东方的这款IUL,或许就是那份“底气”的不错选择。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!