上周和做理财规划的朋友吃饭,他说:"现在很多40+的朋友都在问我,有没有一种理财方式,既能保本、又能赚点钱,还能传给下一代?我直接推荐了美国IUL——结果他们都说‘听名字像保险,咋还能理财?’"
今天咱们就把美国IUL掰开揉碎讲清楚:它到底是"保险+理财"的杂交品种?为啥被称为"百万家庭的全能钱柜"?看完这篇,你绝对比99%的人更懂它。
一、IUL到底是啥?一个账户解决五大难题
很多人一听到"IUL"(指数型万能寿险),第一反应是:"这名字咋念?和我买的重疾险有啥不一样?"
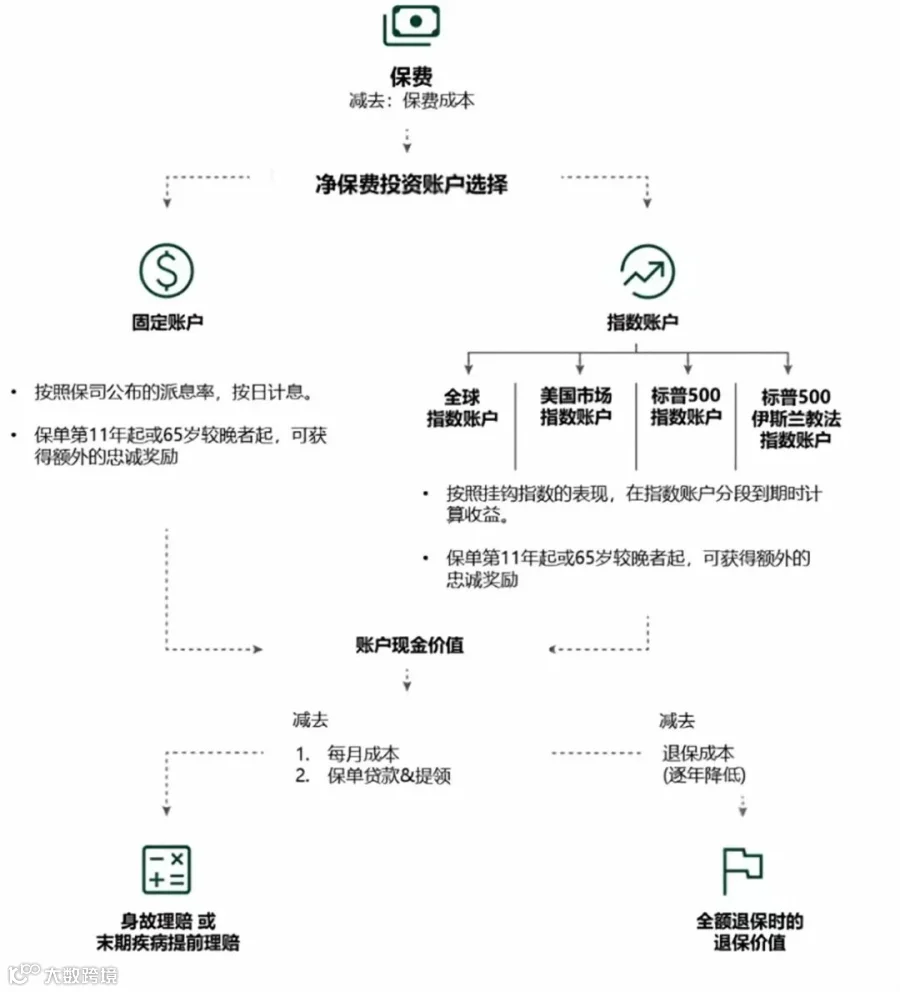
简单说,IUL是"披着保险外衣的全能理财工具"——它本质是终身寿险,但额外叠加了"理财+免税+灵活取现+财富传承"四大功能,真正做到"一个账户管五件事":
1.保命:作为终身寿险,身故后能给家人留一笔钱(杠杆最高达保额的10倍);
2.理财:收益和标普500等全球指数挂钩,跟着市场涨;
3.免税:保单增值、贷款取现、身故赔付全免税(美国税法给的"特权");
4.取现:退休后能像取养老金一样从保单里拿钱花;
5.传承:百年后钱直接给子女,避开遗产税。
用句大白话总结:它不是单纯的保险,而是一个"会长大的存钱罐"——既能帮你赚钱,又能帮你省钱,还能帮你把钱稳稳传给下一代。
二、IUL最大的亮点:保底不亏,封顶有赚
说到理财,大家最怕啥?要么是"市场涨了赚不到,市场跌了血本无归"(比如买股票),要么是"收益写得高,实际到不了"(比如某些P2P)。
但IUL玩的是"保底锁利+封顶有赚"的"聪明策略",用一句话概括:市场涨的时候,你跟着赚,但最多赚到"天花板";市场跌的时候,你不亏钱,至少保本。
举个栗子:假设你买了100万的IUL,保险公司和你约定:
这种"涨时不贪心,跌时不认栽"的设计,既不会因为市场暴跌倾家荡产,也不会因为市场暴涨错过机会。
对比下普通股票投资:
-
股票涨10%,你可能赚10%(但得自己选对股票); -
股票跌20%,你真金白银亏20%(可能连夜失眠); -
还要天天盯盘、研究K线,心脏承受力堪比过山车。
而IUL,你只需要选好策略,剩下的涨跌由保险公司帮你"平滑处理",省心又安心。
三、为什么聪明人都抢着买IUL?因为它在"治"现代人的理财焦虑
我有个客户王总,45岁,企业主,去年刚给儿子买了IUL。他说:"以前我也炒股票、投私募,结果遇到2022年美股大跌,差点把养老钱搭进去。现在买IUL,就是想给家人兜个底——就算我哪天生意失败,孩子上学、家里开销的钱还在;就算我退休后收入减少,每个月也能从保单里取钱花。"
这恰恰戳中了IUL的核心优势:它不是"赌市场"的投机工具,而是"给未来上保险"的规划利器。
具体来说,它解决了三类人的痛点:
用句扎心的话说:你以为IUL是"理财",其实它是"给未来的自己买保险"——买的是"不怕失业、不怕生病、不怕市场暴跌"的底气。
四、搞懂这4个关键词,买IUL才不会踩坑!
很多人买了IUL后抱怨"收益没达到预期",其实是因为没搞懂这几个核心概念——它们直接决定了你能赚多少、亏多少。
1. 保底锁利(Floor Rate)
白话解释:保险公司承诺的"最低收益"。哪怕当年挂钩的指数大跌,你的钱也至少能拿这个收益(可能是0%,但不会亏本金)。
划重点:保底越高越好(比如有的产品保底1%),但美国IUL受AG49规则限制,目前主流保底是0%。
2. 回报封顶(Cap Rate)
白话解释:保险公司设定的"最高收益"。哪怕当年指数涨疯了,你最多也只能赚这么多(比如封顶14%)。
划重点:封顶不是坏事!它保证了保险公司的稳定性,避免你"赚了指数亏了钱"(比如保险公司为了兑现高收益,去投资风险更高的资产)。
3.参与率(Participation Rate)
白话解释:你能"分到"指数上涨收益的比例。比如参与率80%,指数涨10%,你只能赚8%(剩下的2%给保险公司)。
划重点:参与率越高越好(常见100%),但要注意"保底+参与率"的组合——比如保底0%+参与率100%,比保底1%+参与率80%更灵活。
4.AG49规则
白话解释:美国保监会2015年出的规定,禁止保险公司乱标"虚高收益"。比如以前有些产品宣传"年化15%",但实际根本做不到;现在AG49要求保险公司用"保守模型"计算收益,更真实靠谱。
划重点:买IUL一定要选符合AG49规则的产品!这是避免"收益画饼"的关键。
五、IUL适合谁?这3类人闭眼入!
最后划重点:IUL不是"万能药",但它特别适合这三类人——
1.40岁以上有家庭责任的人:需要给家人兜底,不想因为自己出事让家人"断粮";
2.想"稳中有赚"的稳健派:不想把钱全放银行(利息低),又不敢炒股(风险高);
3.想给子女留钱的父母:不想因为遗产税、债务纠纷,辛苦攒的钱被"打折"。
就像我朋友说的:"IUL可能不是最刺激的理财产品,但它是最‘反人性’的——在市场暴涨时克制你的贪心,在市场暴跌时接住你的恐慌,帮你把钱稳稳变成‘传家宝’。
写在最后
理财的最高境界,不是"赚最多的钱",而是"用最稳的方式,把钱变成未来需要的样子"。
如果你也想给家人一份"不管市场涨跌都稳"的保障,给退休生活多一份"不靠运气"的底气,不妨了解下美国IUL——毕竟,人生下半场的从容,从来都不是靠"赌"来的,而是靠"规划"出来的。
注:本文所述产品收益及税务优势基于当前美国税法及保险公司披露信息,具体方案需结合个人资产状况定制。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!