


震撼费率+创新收益!香港指数寿险IUL横空出世,为内地高净值客户解锁大额美元保障新选择!

下面,咱们就结合具体案例,详细了解一下这款产品。
一、案例对比:直观感受费率优势
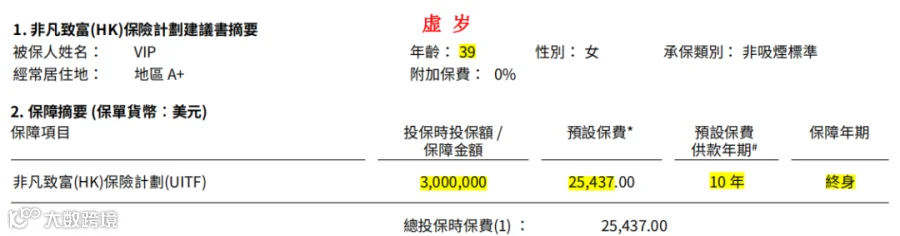
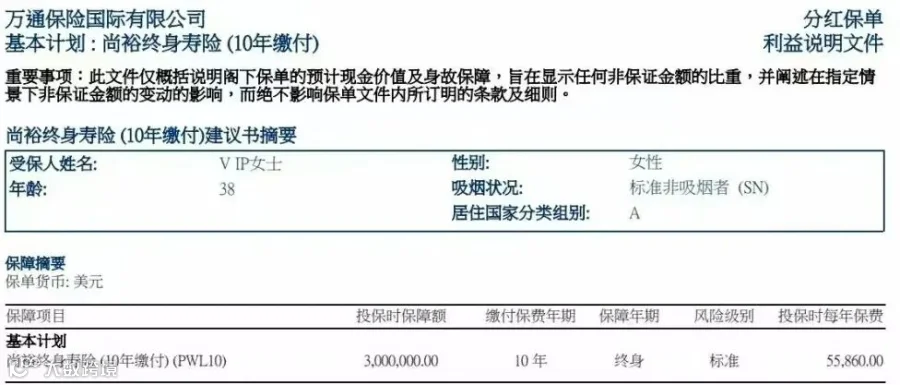
先来看一个具体案例,一位38周岁、非吸烟的中国内地女性客户,想投保300万美元保额,选择10年交费期。
咱们来对比一下不同产品的年交保费情况:
香港万通同样300万美元保额,需要年交55860美元。
香港保诚同样300万美元保额,需要年交68400美元。

而富卫新推出的这款IUL,年交保费只要25437美元,就能获得同样的300万美元保额。
这么一对比,优势是不是一目了然?对于想要投保大额寿险的中国内地客户来说,又多了一个性价比超高的新选择。
二、指数寿险IUL的结构
指数寿险IUL一般有两个账户,分别是固定账户和指数账户。
1.固定账户:稳健收益的“避风港”
固定账户会给客户一个相对保守的收益,它的底层资产主要是债券。保底收益一般在2% - 2.5%左右,不同产品会有一些差异。
实际结算收益会根据市场情况变动,就像现在美元处于高息阶段,固定账户一般能给到4.5% - 5%的实际结算利率。
2.指数账户:挂钩指数的“潜力股”
指数账户则是挂钩具体的大指数,像大家熟悉的标普500、斯托克50、恒生指数等,其中挂钩最多的是标普500这个明星指数。指数账户的表现和挂钩的1个或几个指数的实际表现紧密相关。
一般来说,指数账户保底结算收益率是0,也就是不会亏钱,但有封顶,常见的封顶结算收益率有9%、10%、11%等,不同产品不太一样。这就是所谓的“下有保底不亏,上有收益封顶”。
新加坡、美国通用的指数寿险IUL设计框架大致如此,不同公司、不同险种只是会在里面的一些参数上做些调整。
三、香港新指数寿险IUL:产品详情全解析
下面咱们来详细了解一下香港新推出的这款指数寿险IUL产品的具体内容。
1、产品基本概括和投保规则
1.投保条件:覆盖广泛,灵活选择
2.投保年龄:从15天到74周岁,无论是刚出生的宝宝,还是年长的长辈,都有机会投保。
3.保单货币:采用美元计价,方便全球资产配置。
4.保障时间:提供终身保障,让您的保障一路相伴。
5.交费期:有趸交、5年、10年等多种选择,您可以根据自己的财务状况灵活安排。
6.最低投保额:50万美元起投,满足您对大额保障的需求。
7.最高投保额:18岁以下最高500万美元,19岁以上无特别限制,只要符合核保要求就行。
8.免体检保额:400万美元保额以下(无身体异常告知),投保更便捷。
2、专业投资者认证:明确门槛,精准服务
这里要重点强调一下,必须符合香港专业投资者身份才可以投保该产品。香港专业投资者PI的认证标准如下:
1.资产要求:个人需持有不少于800万港元的资产净值,投资组合包括现金、存款及《证券及期货条例》所定义的证券等,如股票、债券、基金、期货权益等,但不包含房产和保险。
2.资产证明文件:可提供银行开具的个人存款类/非存款类金融资产证明书、私募基金认购确认书等作为资产证明文件。
3、账户收益:保底稳健,潜力无限

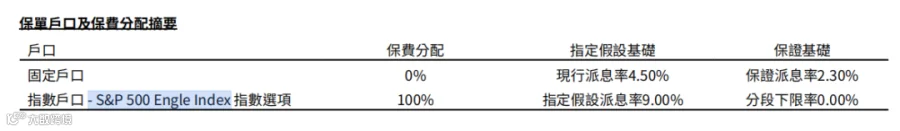
1.固定账户:保底收益是2.3%,目前结算利率是4.5%,在稳健收益的同时,还能享受一定的市场红利。
2.指数账户:保底结算收益率是0%,目前计划书上演示的结算收益率是9%。和其他的IUL产品不同,这款产品的指数账户的结算收益没有规定上限,上不封顶,给了客户更多的收益想象空间。
不过要注意,这个9%是香港监管对于IUL产品演示结算收益率规定的上限。
 4、挂钩指数:专业模型,稳健控险
指数账户挂钩的指数是S&P 500 Engle 8%VT TCA Index (USD) ER。
S&P 500 Engle 10% VT Index是一个以标普500指数为基础,采用诺贝尔奖得主Engle提出的波动率模型,通过动态调整股票与现金比例,将整体波动率控制在年化10%以内的稳健型风险控制指数。
挂钩该指数后,指数账户保底为0,上不封顶,和一般的IUL产品有所区别。

大家可以登录这个网址查看指数过往的回测数据。
网址:https://www.spglobal.com/spdji/en/indices/multi-asset/sp-500-engle-10-vt-index/?currency=USD&returntype=E-#overview
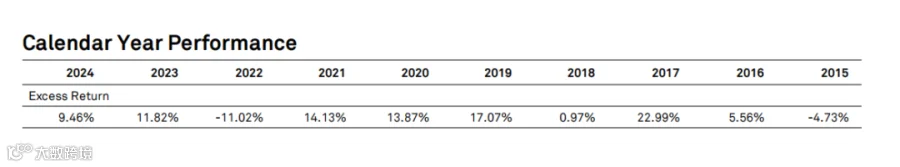
时间区间选择10 YEARS,选择EXCESS RETURN(超额收益),就能看到过往回测的数据。
 过往10年回测数据中,最差的一年是2022年,收益为 - 11.02%;最好的一年是2017年,收益达到22.99%。
5、不同结算收益下的保单价值演示
下面咱们来看看在指数账户结算收益率为0%、9%、7.6%的情况下,保单的退保价值和身故价值是怎样的。需要说明的是,不管是哪种结算收益情况,一上来保单的寿险保额就是300万美金。
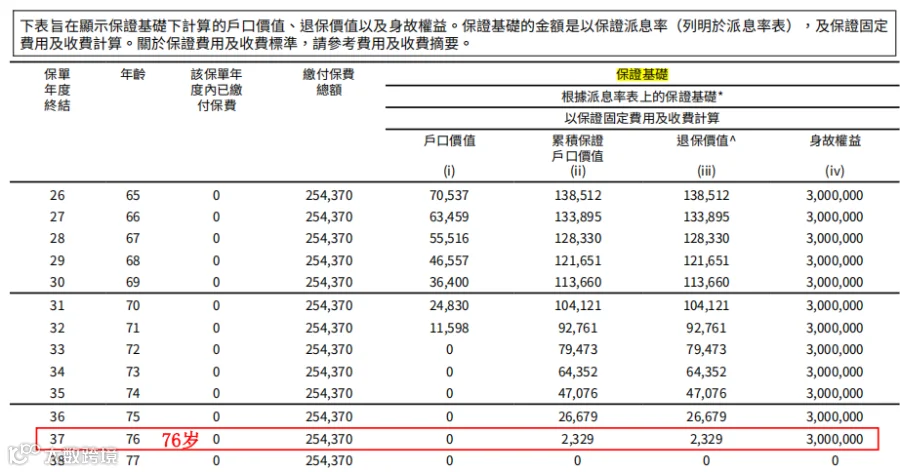
1.最差情况:收益为0%
根据监管要求,IUL计划书上必须列出理论上最差的情况并告知客户,也就是每年指数账户结算收益都为0%。
由于保单本身有管理费用、保障成本等成本,当保单每年收益都为0%时,客户在77岁(第37个年度)时,保单的现金价值为0,保单就会断保。
不过在77岁前,客户的身故保额一直都是在300万美金。这是最差的情况,大家一定要了解清楚。
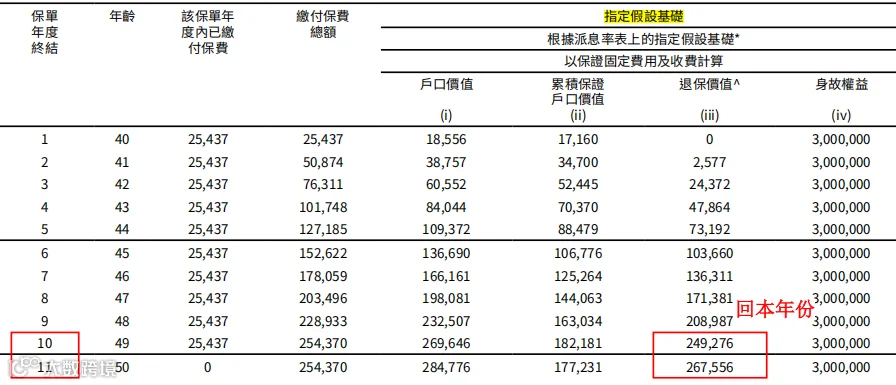
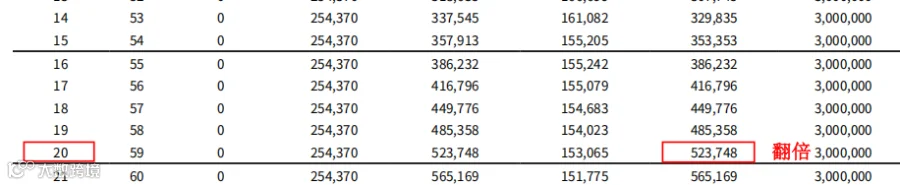
 2.预期9%结算收益率演示
在保单的第10年、11年,退保价值可以回本;
 大概20年的时候,退保价值翻倍;
 82岁的时候,退保价值超过了保额300万美元;
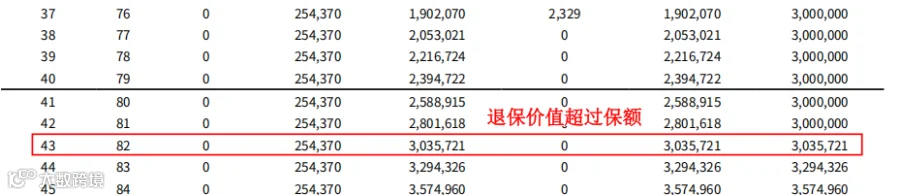 90岁时,退保价值为583万美元;100岁时,退保价值更是高达1323万美元。
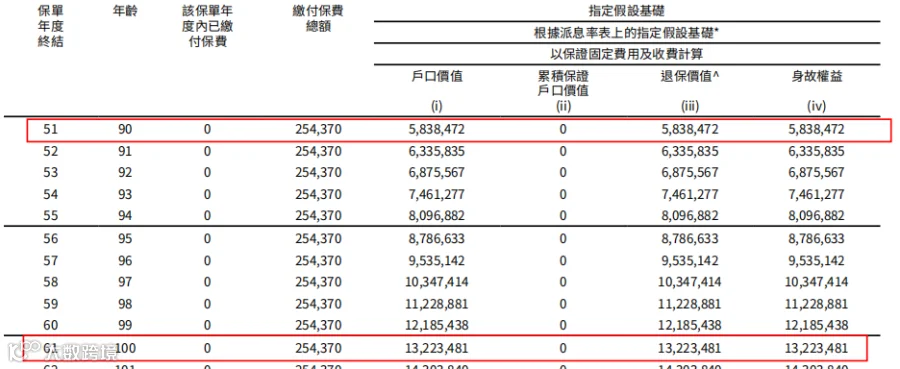
当然,90岁、100岁的数值有点夸张,大家参考一下就好。
3.自选7.6%结算收益率演示
保险公司觉得监管规定的9%结算收益率有点高,为了合理化客户的预期,又给出了7.6%结算收益率的演示数据。

在7.6%的预期结算收益率下,保单在第12年才回本;第24年退保价值才翻倍;
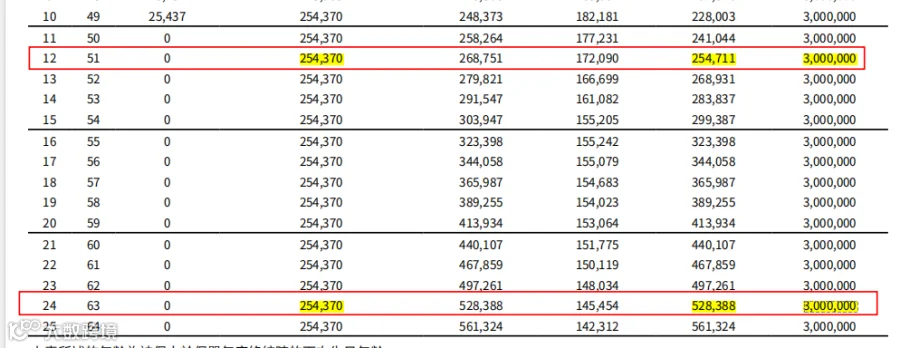 80岁时预期退保价值为137万美元;90岁的预期退保价值为208万美元;100岁的预期退保价值为300万美元。
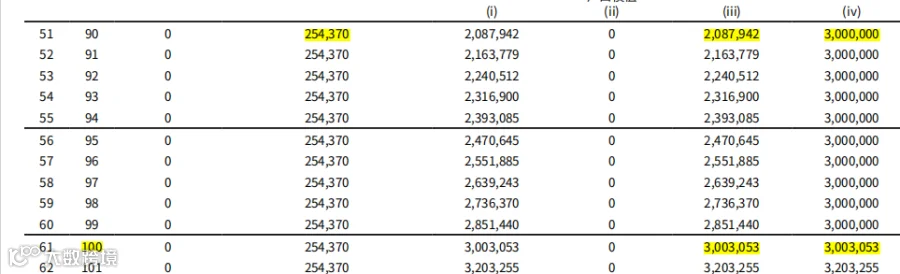
7.6%的预期结算收益率这一档跟新加坡、美国的IUL同类产品的演示收益率差不多,建议大家可以参考这个数据作为自己的预期。
写在最后
香港新推出的指数寿险IUL,凭借其显著低于市场同业的费率优势和独特的“保底稳健、上不封顶”收益结构(尤其是创新的无上限指数账户),为中国内地寻求大额美元寿险保障的合格投资者,提供了一个极具性价比与增长潜力的前瞻性选择。
已经配置了香港储蓄险,想分散风险的内地投资者,建议首先考虑新加坡IUL。无论是新加坡监管、还是IUL成熟度、以及法律法规等都是首选。
延伸阅读:香港保险新突破!FWD「非凡Z富(HK)」IUL开启财富传承新篇章
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
