很多朋友都希望能更深入地了解 IUL 的特点,今天我们就通过对比不同保司产品参数以及解读关键指标的方式,带大家全面认识 IUL。

一、不同保司产品参数对比
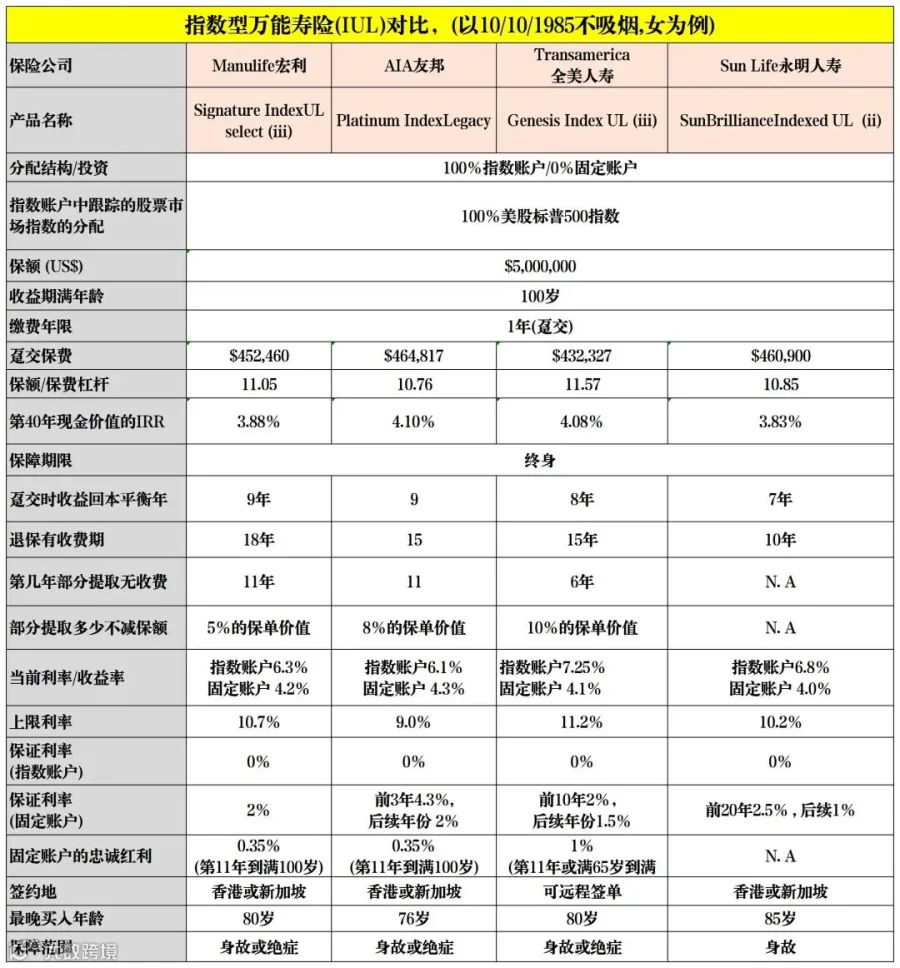
我们选取了新加坡主流的几家保险公司的 IUL 产品进行对比,以一位 40 岁不吸烟的女性客户为例,她育有两个孩子,保额设定为 500 万美元,具体参数对比情况如下。
二、关键参数解读
1. 指数账户与固定账户
IUL 产品设计了两个账户,分别是指数账户和固定账户,保费会按一定比例分配到这两个账户中。
以新加坡全美人寿IUL为例
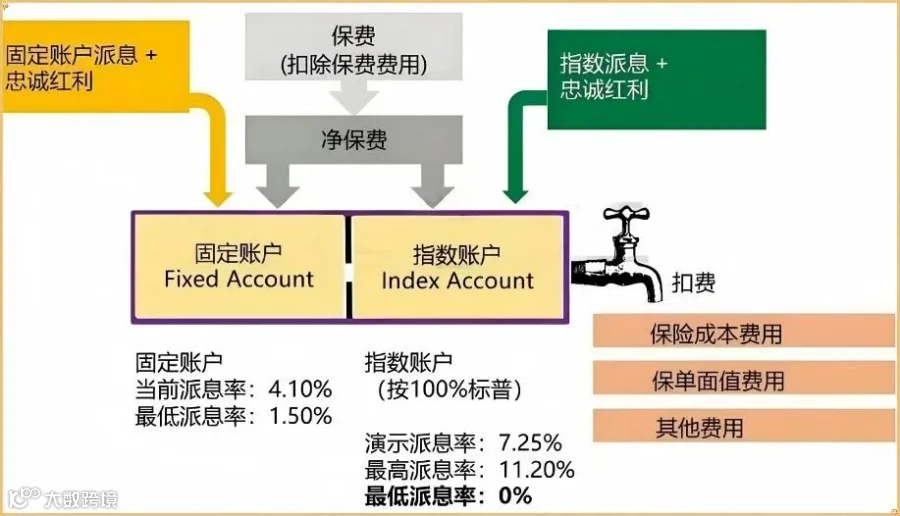
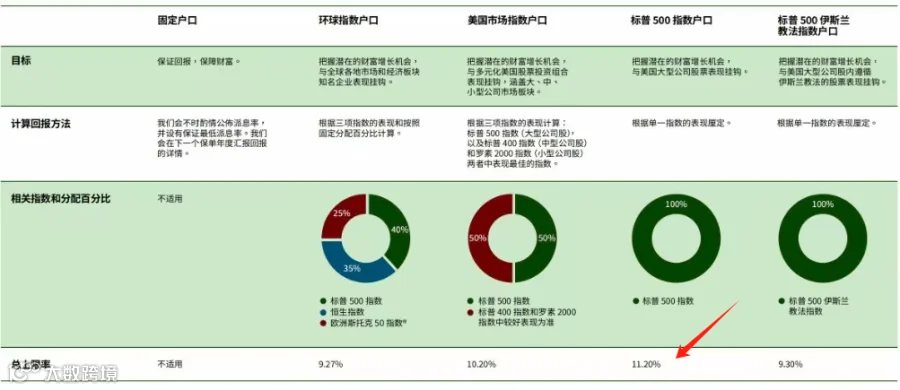
其中,指数账户的收益是跟踪特定指数的表现而波动的,固定账户则是按照保险公司承诺的固定收益加上一定的浮动收益来实现增值。不同产品在指数跟踪方面存在差异,有些产品只跟踪标普 500 指数,而有些产品跟踪的指数更为多样化。
2. 收益期满年龄
投入到 IUL 中的保费会按照演算收益率不断增长,在设定的演算收益率情况下,当达到某个特定年龄时,账户的现金价值会达到总保额,我们把这个年龄称为收益期满年龄。
以上述表格中的全美人寿产品为例,投入的 432327 美元在 100 岁时,现金价值增长到 500 万美元,表格中所有产品的收益期满年龄均以 100 岁为例。
3. 保额 / 保费杠杆
保额 / 保费杠杆是用总保额除以所交保费得到的一个比率。通过这个比率我们能很容易了解到,如果将收益期满年龄设定为 90 岁,杠杆率会更低,相应地,其对应的收益率会更高。
4. 现金价值的 IRR
现金价值的 IRR 指的是账户的现金价值在第 40 年时,按照年化复利计算得出的平均收益率。
可能有朋友会疑问,以全美人寿为例,指数账户的平均收益率是 7.25%,但账户收益率却只有 4.08%,这是因为账户收益并非全部用于增值,其中一部分要用来抵消保险成本支出。
5. 上限利率和保证利率
还是以全美人寿的指数账户为例,它的上限利率是 11.2%,保证利率是 0%。这意味着,不管标普 500 指数在一年内的涨幅有多高,该账户的年增值最多不会超过 11.2%;而 0% 的保证利率则是指,当指数下跌时,账户不会出现亏损。
6. 当前利率 / 收益率
以全美人寿为例,其指数账户当前收益率为 7.25%,这个数据是怎么来的呢?结合 1986 年到 2022 年的数据,按照上限 11.2%、下限 0% 的规则计算,得出不同期限的平均收益率约为 7.25%。

三、从参数对比得出的结论
通过对以上参数的对比分析,我们可以得出以下几个结论:
1.各家保险公司的 IUL 产品参数差异较大,无论是上限利率、产品灵活性,还是收益率和准入年龄等方面,都各有不同。
2.如果想要获得最大杠杆,可将收益期满年龄设置为最高的 100 岁,此时杠杆率最大,但收益率会是最低的。这是因为在这种情况下交的保费较少,对应的保险成本支出就会较多。
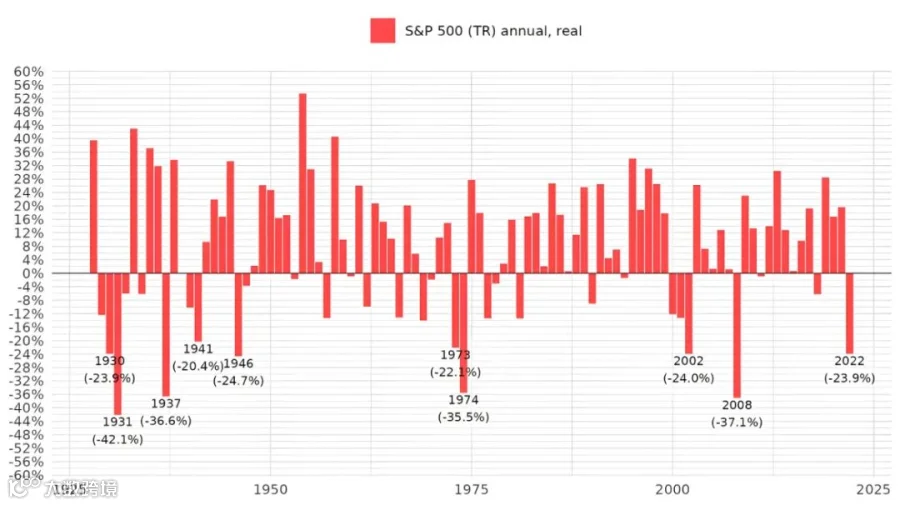
上图: 标普500指数过去100年平均收益图
3.过往 30 年的数据显示,无论是 5 年期还是 30 年期,按照规定的收益上下限计算,平均收益率都接近 7.25%。所以,只要我们认为未来标普 500 指数仍能延续过往的趋势,这个收益率数据就是比较可靠的。
写在最后
常见问题Q/A
1.杠杆高就代表一切都好吗?
2.40 岁的人和 70 岁的人,计算出的结果会一样吗?
3.既想要高杠杆,又想要可以灵活支取,还想要高收益,能同时实现吗?
4.听说 IUL 在年龄大的时候容易断保,真的是这样吗?......
如果您希望深入了解如何利用 IUL 优化家庭财富计划,或寻找适合自己家庭的投资策略,或想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!