


一、核心亮点
1、双账户运作:收益安全两不误
这款保险有个很巧妙的设计,就是有两个账户。
第一个是指数账户,它和标普500指数绑在一起。
这里面又分两种情况,Optimum账户年封顶利率能达到10.80%,也就是说标普500指数涨得再猛,这个账户最多也就给你10.80%的收益。
还有个Multiplier账户更厉害,它有个125%的乘数效应,算下来最高能有10.18%的收益。
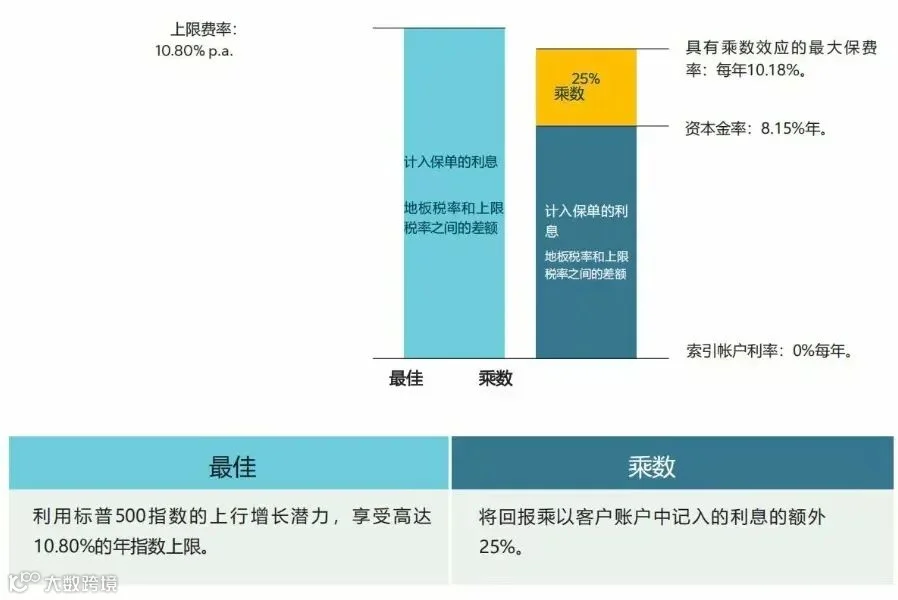
而且,就算市场行情不好,指数下跌了,这个账户也有个0%的年收益下限,本金不会亏,就像给你兜了个底。
第二个是固定账户,在前20年能保证给你2.50%的年利率,稳稳的幸福。你还可以自由分配保费,想往指数账户里多放点也行,不过指数账户占比得≥40%。
2、三重收益加固,市场波动也不怕
这保险还有三重保障机制,能帮你稳稳地穿越市场周期。
1.忠诚奖金:从保单第11年开始,每年都会额外给你的增值账户加点钱,就像每年都能收到一份小惊喜。
2.美元成本平均法:在你缴费的时候,这个机制会自动启动。它会把你的钱分散到12个月里投入市场,这样就能避免你一次性投入时,刚好赶上市场不好的时候,把风险给平滑掉了。
3.身故赔付灵活领取:要是不幸出险了,在理赔的时候,你可以自己选是一次性把钱都领走,还是分成10年慢慢领,怎么方便怎么来。
二、真实收益演算,一目了然
咱们来看2个案例,假设两种不同的市场情况。
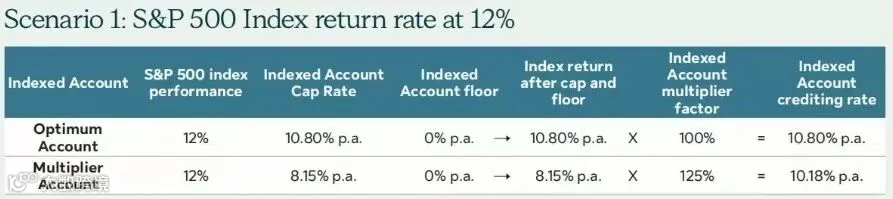
情景1:标普500指数一年涨了12%。
这时候,Optimum账户就能拿到10.80%的收益;Multiplier账户因为有乘数效应,实际收益能达到10.15%。
情景2:标普500指数一年涨了6%。
Multiplier账户凭借乘数效应,实际能拿到7.50%的收益,比指数本身的涨幅还多了1.5%,这收益相当可观。

三、高净值传承解决方案
对于高净值家庭来说,财富传承可是个大问题,这款保险也考虑到了。
1.单笔保费投保:就算你年纪比较大了,最高支持75岁的人投保。
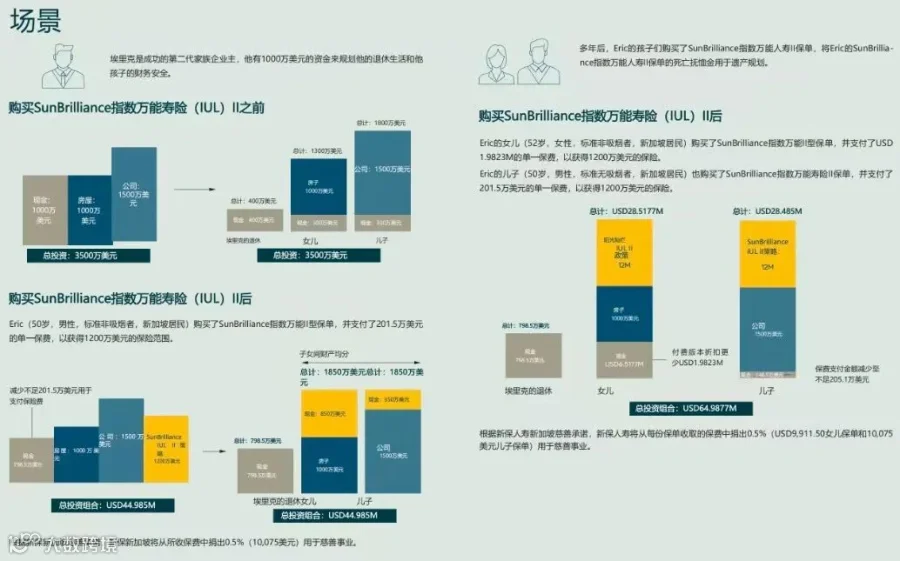
参照下图中的案例,一位50岁的客户一次性交了201.5万美元,就能获得1200万美元的保障,杠杆率相当高。
2.变更被保险人:以后你还可以把保单的权益无缝转移给你的继承人,让财富一代一代传下去。
3.公益联动:每卖出去一张保单,永明就会捐赠0.5%的保费(上限是2万美元)给新加坡社区基金,既做了财富规划,又做了公益,一举两得。
四、永明实力,有目共睹
新加坡永明实力超强,在新加坡评级为全星岛最高,获标普AA级、穆迪Aa3级、贝氏A+级认证。

它有160年全球经验,服务网络覆盖28个市场,专注高净值保险超20年,且在新加坡合规持牌,受MAS直接监管(牌照号:UEN T19FC0132B)。

在全球波动的大环境下,新加坡永明的这款SunBrilliance IUL II指数万能寿险,就像是为高净值家庭量身定制的财富传承“安全锁”,既能让财富稳健增长,又能确保顺利传承给下一代。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
