


当香港Hibor(香港银行同业拆息)利率跌破1.1%,一场隐秘的套利游戏正在高净值人群中悄然兴起!
只需100万本金,首日退保就能拿回85万现金;叠加银行融资杠杆,第10年收益竟可飙升至23%年化;即便遭遇极端分红波动,收益底线仍稳守12.6%...
这并非复杂金融衍生品,而是保诚「世誉财富」+大新银行融资政策的组合拳。
今天我们用一份百万保单计划书,拆解这份“退保价值超高、融资成本超低”的跨境资产配置利器。
一、世誉财富产品亮点

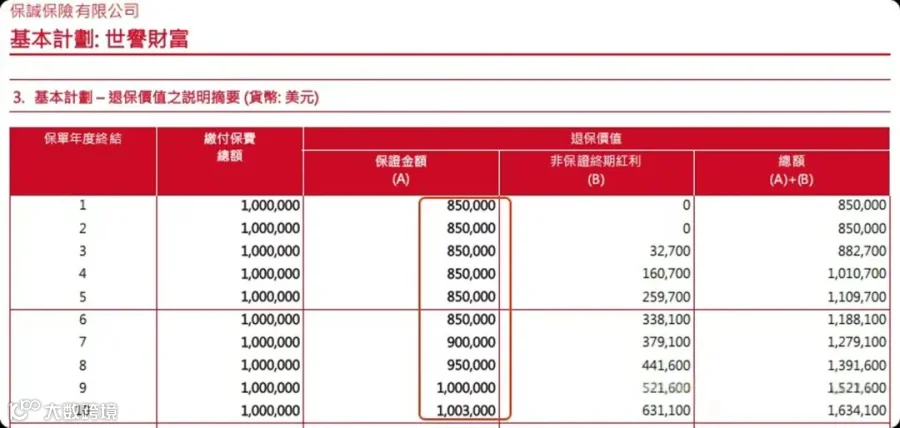
下面的计划书显示,首日退保价值就能达到保费的85%;到第6年,保证价值为85万,总价值则高达118万,其中保证部分占比72%。如此高的保证占比,无疑为产品收益增添了一份坚实的保障。
二、香港大新银行融资政策
香港大新银行当前的融资政策十分诱人。
当前Hibor(香港银行同业拆息)为1.07488%。

这意味着当前贷款利率仅为1.07488% + 0.8% = 1.875%,这个利率水平相当低。而且,还有封顶利率P - 2.5(当前P = 5.5,即封顶利率为3%),还是十分划算!

三、融资套利收益对比
接下来,我们看看融资前后的收益情况。
融资之前,年化单利为6.85%;
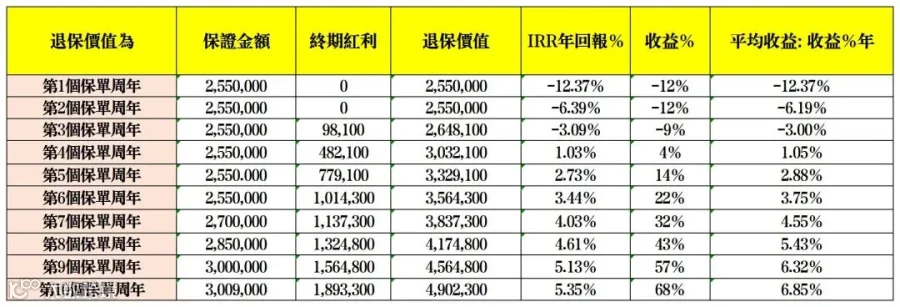
融资之后,第10年的年化收益能达到23.07%,收益提升非常显著。

四、分红实现率波动应对?
或许有人会问,如果产品分红实现率出现波动怎么办?其实,任何产品都无法保证100%实现预期分红,这很正常。
不过,这类产品能开展保费融资业务,说明已经通过了银行的严格审核。一方面,产品保证占比收益较高;另一方面,即便分红有波动,我们也可以通过压力测试来评估风险。
即便分红实现率仅为60%,第10年的年化收益依然有12.62%,这已经是极限情况下的收益了。

如果12.62%的收益底线你能接受,那就可以果断入手这款产品。
毕竟,还有高达24.93%的潜在收益在等着我们呢!正所谓“好风凭借力,送我上青云”,在利率如此低的当下,把握机会、顺势而为才是明智之举。即便利率有浮动风险,也有封顶利率P - 2.5为我们保驾护航。
五、资金使用灵活便捷
此外,大新银行的还款和借款政策非常灵活。你可以随时还款和借款,当利率升高时,选择还款即可减少利息支出;当利率降低时,再借款就能享受更低的成本。

而且,如果你有闲置资金,还可以将其存入大新银行用于提前还款,还款和借款都是按日计算的,资金使用效率极高。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
